Verhuizen in Waspik, eerst verkopen of kopen? Hoe denkt een bank daarover!
6 oktober 2026
Verkopen en kopen in Hank of Dussen, Verbrugge geeft onafhankelijk advies
8 oktober 2026
Wil je in Hank of Dussen een sterker bod uitbrengen zonder je financiële risico uit het oog te verliezen? Bij Biedgarantie tbv Kopen zonder financieringsvoorbehoud draait het niet alleen om de kans dat de verkoper jouw bod kiest. Je moet ook weten of de hypotheek haalbaar is en wat er kan gebeuren als de financiering toch niet rondkomt.
Een bod zonder financieringsvoorbehoud kan aantrekkelijker zijn voor een verkoper, maar geeft jou minder ruimte als je hypotheekaanvraag wordt afgewezen. Een biedgarantie is geen hypotheek en maakt een bod niet risicoloos. Begrijp daarom hoe de garantie werkt, welke voorwaarden gelden en welk risico bij jou blijft.
In dit artikel lees je hoe een biedgarantie verschilt van een financieringsvoorbehoud, welke aandachtspunten je meeweegt en waarom inzicht in je financieringsruimte vóór het bieden belangrijk is. Verbrugge Groep combineert aankoopbegeleiding met onafhankelijk hypotheekadvies. Zo kun je je bod en financiële mogelijkheden samen beoordelen en je aankoop goed voor elkaar krijgen.
Belangrijkste Punten
- Vergelijk een financieringsvoorbehoud, bieden zonder voorbehoud en een biedgarantie op basis van de zekerheid en het risico dat voor jou overblijft.
- Een hypotheekinschatting vooraf geeft inzicht in je mogelijkheden, maar is niet automatisch een definitief financieringsbesluit.
- Breng vóór je bod je hypotheekruimte, eigen middelen, maandlasten en mogelijke veranderingen in kaart.
- Weeg bij Biedgarantie tbv Kopen zonder financieringsvoorbehoud de werking en voorwaarden mee, naast de aantrekkelijkheid van je bod.
- Met aankoopbegeleiding en onafhankelijk hypotheekadvies van Verbrugge kun je je bod en financiële situatie samen beoordelen.
Wat betekent een biedgarantie bij kopen zonder financieringsvoorbehoud?
Een bod zonder financieringsvoorbehoud kan voor een verkoper aantrekkelijk zijn. Tegelijk wil je niet beloven dat je de woning koopt voordat je weet of de hypotheek haalbaar is. Een biedgarantie kan in die situatie een rol spelen, maar geeft niet automatisch dezelfde zekerheid als een definitieve hypotheek of een financieringsvoorbehoud.
De werking hangt af van de afspraken en voorwaarden die bij de garantie horen. Zie het als een mogelijke manier om meer zekerheid rond je bod te bieden, niet als een oplossing die elk financieel risico wegneemt. Bij Biedgarantie tbv Kopen zonder financieringsvoorbehoud is het belangrijk dat je weet wat de garantie wel en niet voor jou betekent.
Wat is het verschil tussen een biedgarantie en financieringsvoorbehoud?
Een financieringsvoorbehoud is een afspraak in de koopovereenkomst. Onder de afgesproken voorwaarden geeft die je ruimte om de koop te ontbinden als je de benodigde hypotheek niet krijgt. De precieze tekst en gevolgen hangen af van wat er in jouw overeenkomst staat.
Een biedgarantie is iets anders. Het kan een product of afspraak zijn die zekerheid rond het bod moet bieden, maar is op zichzelf geen definitieve hypotheektoezegging. Stel: je biedt op een woning en je hypotheek lijkt haalbaar op basis van de informatie die je hebt. Later blijkt dat de financiering toch niet rondkomt. Wat er dan gebeurt, hangt af van de koopovereenkomst én van de voorwaarden van de garantie. Ga er dus niet vanuit dat de garantie automatisch alle gevolgen opvangt.
De begrippen hebben elk een eigen functie: het financieringsvoorbehoud gaat over een afspraak in het koopcontract, de hypotheektoezegging over de financiering en de biedgarantie over aanvullende zekerheid rond het bod. Lees meer over de biedverzekering en de werking ervan.
Waarom speelt zekerheid een rol bij een woningbod?
Een verkoper kijkt niet alleen naar de geboden prijs. Ook de voorwaarden van een bod kunnen meewegen. Een bod met financieringsvoorbehoud laat ruimte om de hypotheek te regelen. Zonder die afspraak kan het bod voor de verkoper zekerder lijken, maar neemt voor jou het financiële risico toe als de hypotheek niet doorgaat.
Bieden zonder voorbehoud is daarom niet automatisch de beste keuze. Een garantie verandert de uitkomst van de hypotheekaanvraag niet vanzelf. Denk eerst na over wat je kunt dragen: past de hypotheek bij je inkomen en maandlasten, en heb je genoeg eigen middelen voor kosten die niet in de hypotheek passen? De juiste keuze hangt af van jouw financiële situatie, de afspraken in het koopcontract en de voorwaarden van een eventuele garantie. Weeg de aantrekkelijkheid van je bod dus af tegen wat voor jou verantwoord is.
Wat verandert er bij bieden zonder financieringsvoorbehoud, en welke risico’s blijven?
Zonder financieringsvoorbehoud laat je een afspraak weg die ruimte kan geven als je hypotheek niet rondkomt. Dat kan je bod voor een verkoper aantrekkelijker maken, maar de onzekerheid verdwijnt niet. Je moet nog steeds weten of de financiering haalbaar is en wat de koopovereenkomst bepaalt als dat niet zo blijkt te zijn.
Een biedgarantie kan volgens de voorwaarden extra zekerheid rond een bod bieden. De precieze inhoud verschilt per product. Maak daarom onderscheid tussen zekerheid voor de verkoper en zekerheid voor jou: een garantie is geen definitief hypotheekbesluit en dekt niet vanzelf elke situatie. Bekijk de actuele voorwaarden, de dekking en eventuele uitzonderingen voordat je erop rekent. Op de pagina over de biedverzekering van Verbrugge lees je meer over dit onderwerp.
Een inschatting is nog geen definitief besluit
Een eerste berekening of hypotheekinschatting geeft richting, maar de uiteindelijke beoordeling hangt af van de gegevens en omstandigheden die bij de aanvraag worden meegewogen. Verandert er iets in je inkomen, werk of financiële verplichtingen, dan kan dat invloed hebben op wat haalbaar is. Ook de woning en de financiering moeten bij elkaar passen. Baseer een bod zonder voorbehoud dus niet alleen op een voorlopig bedrag.
Breng je financiële ruimte zorgvuldig in beeld
Bekijk je mogelijkheden stap voor stap. Zo zie je waar nog onzekerheid zit:
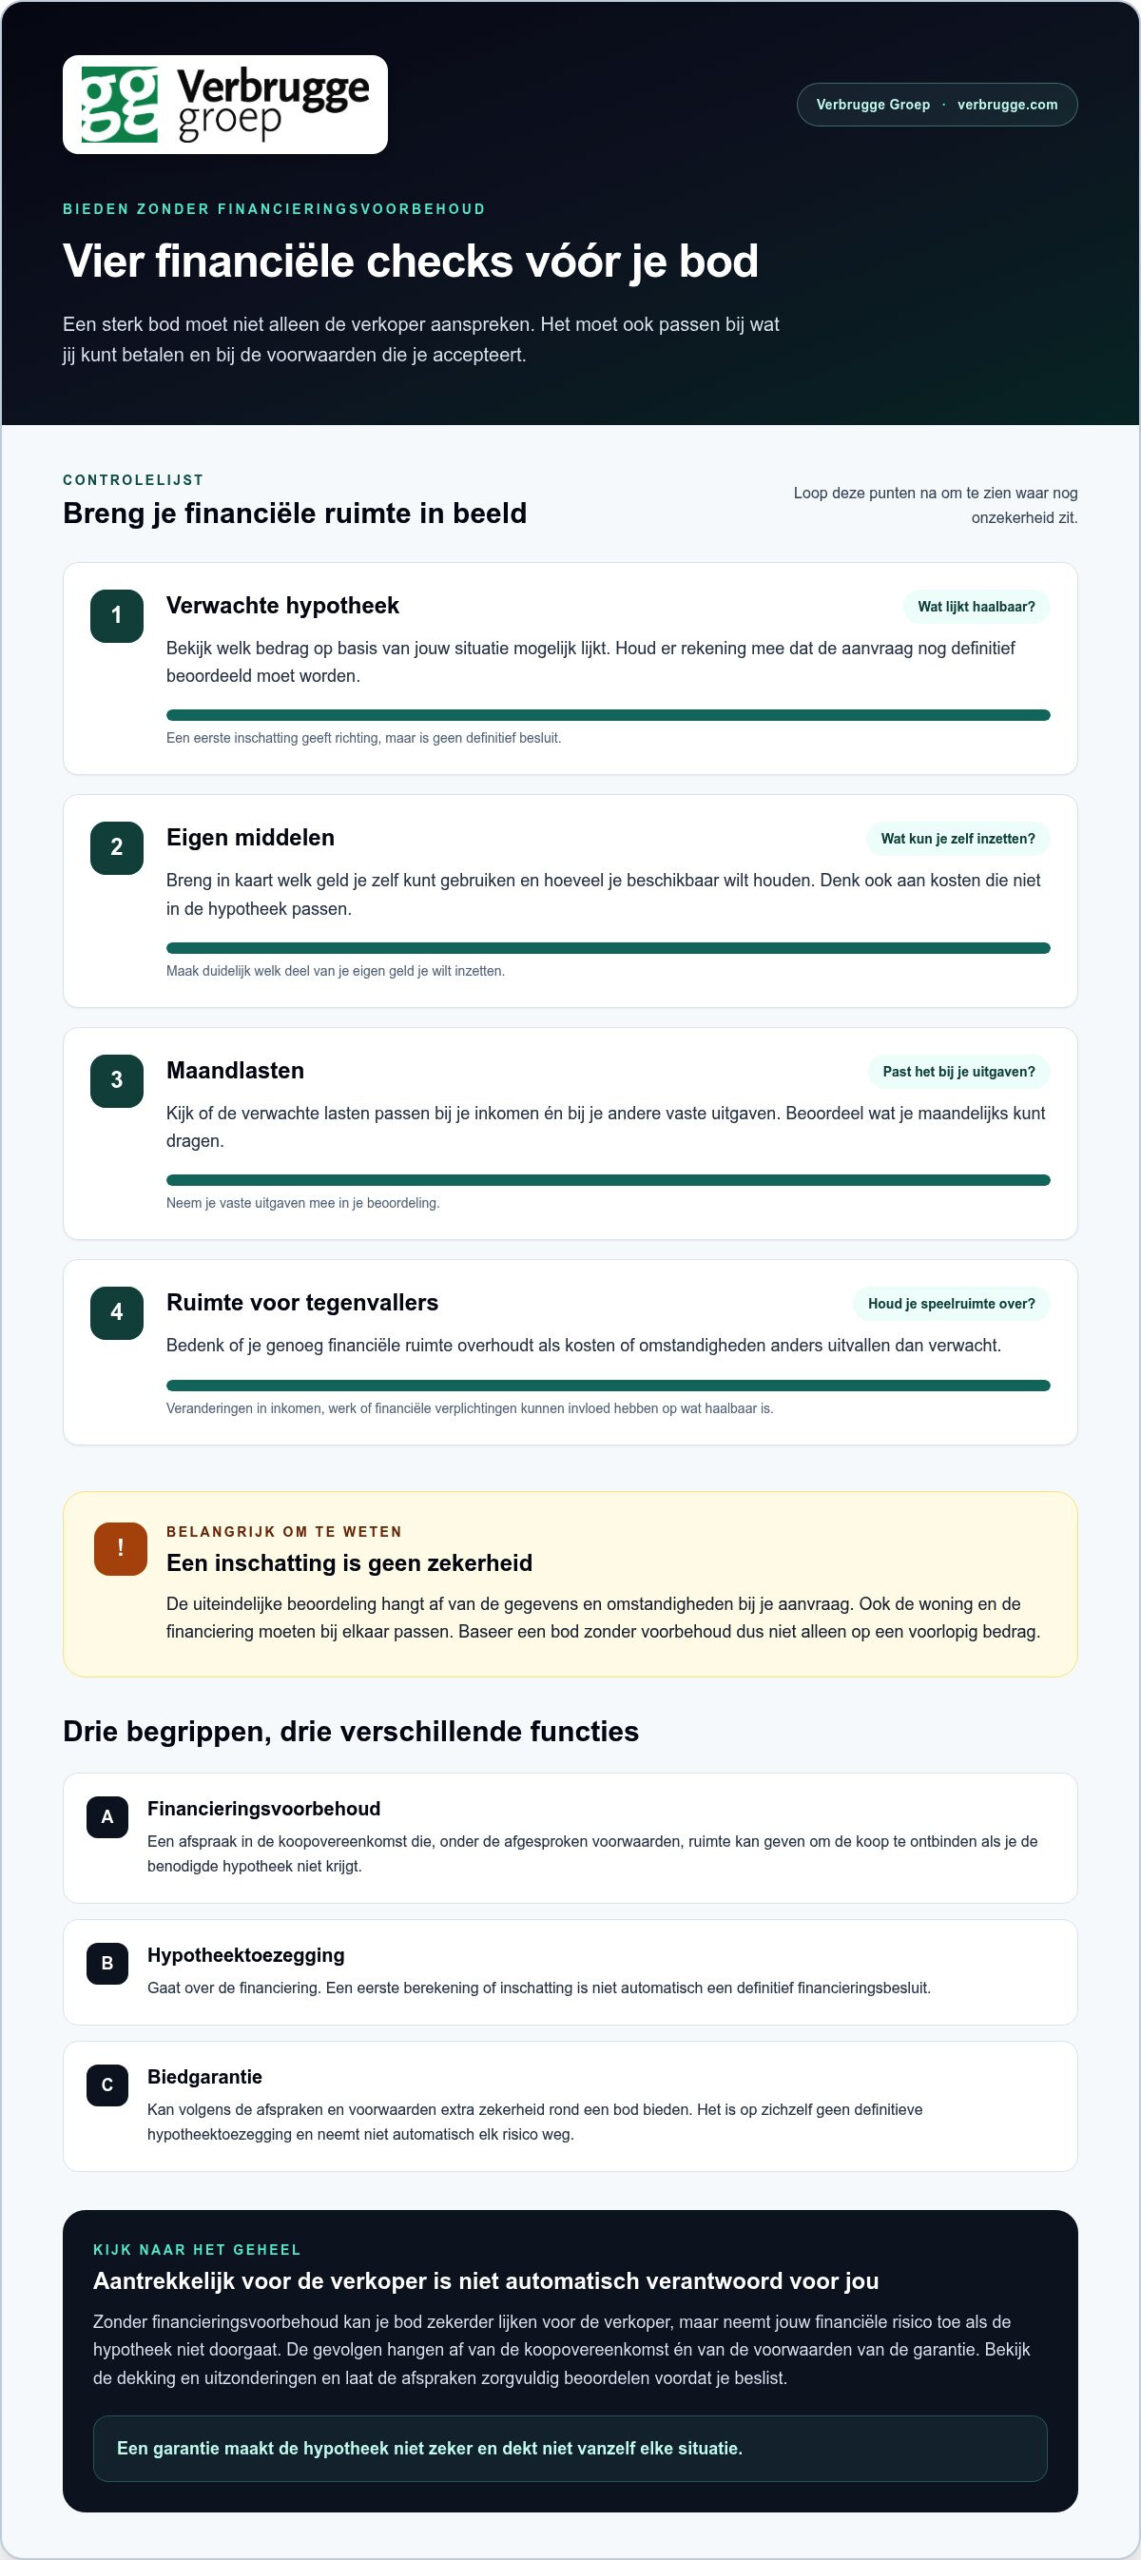
- Verwachte hypotheek: welk bedrag lijkt op basis van jouw situatie haalbaar, en wat moet nog definitief worden beoordeeld?
- Eigen middelen: welk geld kun je zelf inzetten en hoeveel wil je beschikbaar houden?
- Maandlasten: passen de verwachte lasten ook als je rekening houdt met je andere vaste uitgaven?
- Ruimte voor tegenvallers: houd je genoeg financiële speelruimte over als kosten of omstandigheden anders uitvallen dan verwacht?
Een sterk bod is niet alleen een bod dat de verkoper aanspreekt. Het moet ook passen bij wat jij kunt betalen en bij de voorwaarden die je accepteert. Een garantie kan bepaalde onzekerheid helpen opvangen, maar maakt de hypotheek niet zeker en neemt niet automatisch ieder risico weg. De precieze juridische gevolgen hangen af van de afspraken in jouw koopovereenkomst. Laat die zorgvuldig beoordelen voordat je beslist.
Voor algemene achtergrond over leningkeuzes en financiële aandachtspunten voor huizenkopers kun je ook de Engelstalige informatie van het Amerikaanse Consumer Financial Protection Bureau bekijken. Die informatie vervangt geen advies over de Nederlandse hypotheekregels.
Hoe vergelijk je een biedgarantie met andere manieren van bieden?
Er is geen biedvorm die voor iedereen het beste is. De juiste keuze hangt af van hoeveel zekerheid je nodig hebt, hoe ver je hypotheekaanvraag is en welk risico je zelf kunt dragen. Gebruik het overzicht als startpunt. De afspraken in je bod, koopovereenkomst en eventuele garantie blijven bepalend.
| Manier van bieden | Rol | Wat blijft onzeker? | Wat breng je vooraf in kaart? |
|---|---|---|---|
| Met financieringsvoorbehoud | Legt in de koopovereenkomst vast dat financiering een voorwaarde is, volgens de afgesproken tekst. | Of je hypotheek wordt goedgekeurd en of de gemaakte afspraken in jouw situatie voldoende ruimte geven. | Je verwachte hypotheek, de voorwaarden van het voorbehoud en de termijn die in de overeenkomst staat. |
| Zonder financieringsvoorbehoud | Je doet een bod zonder deze financieringsafspraak. | Of de hypotheek definitief rondkomt en wat de gevolgen zijn als dat niet lukt. | Je financiële ruimte, eigen middelen en de risico’s die je bereid bent te dragen. |
| Met een biedgarantie | Kan onder bepaalde productvoorwaarden extra zekerheid rond het bod bieden. | De hypotheek blijft afhankelijk van de beoordeling. Ook de dekking en uitzonderingen hangen af van de voorwaarden. | Je financieringsmogelijkheden en de precieze voorwaarden van de garantie. |
Wanneer past een financieringsvoorbehoud bij jouw situatie?
Als je financiering nog onzeker is, kan een financieringsvoorbehoud een passende afspraak zijn om mee te nemen in je bod. Zorg dat de voorwaarden goed aansluiten op de koopovereenkomst. Een eerste hypotheekcheck helpt je mogelijkheden te verkennen, maar geeft geen definitief besluit over je aanvraag. Je kunt de hypotheekcheck van Verbrugge gebruiken als eerste financiële oriëntatie.
Wanneer kan een biedgarantie een alternatief zijn?
Een biedgarantie kan het overwegen waard zijn als je zonder financieringsvoorbehoud wilt bieden en ook afspraken rond bepaalde risico’s wilt bekijken. Kijk niet alleen naar de zekerheid die het product belooft, maar ook naar wat buiten de dekking valt. De garantie vervangt je financiële beoordeling niet. Lees de actuele voorwaarden voordat je beslist. Meer informatie vind je op de pagina over de biedverzekering.
De keuze voor Biedgarantie tbv Kopen zonder financieringsvoorbehoud vraagt dus om een vergelijking van je bod, betaalbaarheid en de voorwaarden. Breng die onderdelen samen in beeld en kies niet alleen op basis van wat aantrekkelijk lijkt voor de verkoper. Het moet ook voor jou financieel kloppen.
Hoe bereid je een bod zonder financieringsvoorbehoud zorgvuldig voor?
Een bod zonder financieringsvoorbehoud vraagt om meer dan een snelle inschatting van je maximale hypotheek. Je wilt weten of de woning, het bod en de financiering samen passen bij jouw situatie. Breng die onderdelen vooraf stap voor stap in kaart. Zo zie je waar nog vragen of hiaten zitten.
Welke informatie heb je nodig vóór je een bod uitbrengt?
Verzamel de gegevens die nodig zijn om je financiële ruimte goed te beoordelen. Denk aan inkomensgegevens, bestaande leningen en andere vaste verplichtingen, en het bedrag aan eigen middelen dat je kunt inzetten. Neem ook mee of er veranderingen aankomen, zoals een wijziging in inkomen of werk. Bespreek onzekerheden op tijd met een hypotheekadviseur. Een eerste inschatting geeft richting, maar vervangt geen definitief besluit over je hypotheek.
Werk in stappen naar een onderbouwd bod
- Breng je financiën in beeld. Verzamel je inkomensgegevens, verplichtingen en een overzicht van je eigen middelen.
- Laat je hypotheekruimte beoordelen. Bespreek wat op basis van jouw situatie haalbaar lijkt en welke punten nog onzeker zijn.
- Reken je maandlasten door. Kijk of de verwachte lasten passen naast je andere vaste uitgaven en financiële plannen.
- Beoordeel de woning als geheel. Neem de staat van de woning, eventuele werkzaamheden en de verwachte woonlasten mee in je afweging.
- Bepaal je eigen grens. Kies een bod dat je kunt dragen en houd ruimte voor kosten of veranderingen die je nu nog niet precies kunt inschatten.
- Leg bod en voorwaarden zorgvuldig vast. Laat de afspraken aansluiten op jouw situatie en bespreek de precieze tekst van de koopovereenkomst met passende aankoopbegeleiding.
Een woning kan aantrekkelijk zijn, terwijl de financiering nog vragen oproept. Misschien heb je eigen middelen nodig voor werkzaamheden aan het huis, maar wil je ook ruimte houden voor andere uitgaven. Beoordeel daarom niet alleen of je het bod kunt doen, maar ook of de totale aankoop financieel bij je past. Bij Biedgarantie tbv Kopen zonder financieringsvoorbehoud hoort dezelfde zorgvuldige afweging: bekijk wat de garantie inhoudt en sla je eigen financiële beoordeling niet over.
In Made, Hank, Dussen en omgeving helpt aankoopbegeleiding om je woningkeuze en de afspraken rond je bod met elkaar te verbinden. Verbrugge combineert makelaardij met onafhankelijk hypotheekadvies en stelt jouw belang voorop. Goede begeleiding kost geld, maar moet bijdragen aan een aankoop die financieel klopt en goed geregeld is. Lees meer over aankoopbegeleiding bij een woning.
Hoe helpt Verbrugge je met een biedgarantie en een goed voorbereid bod?
Een aantrekkelijk bod begint met inzicht in wat je kunt en wilt betalen. Verbrugge brengt makelaardij en onafhankelijk hypotheekadvies samen. Zo kun je de woningkeuze, je financiële mogelijkheden en de afspraken rond het bod in samenhang bekijken. Daarbij staat jouw belang voorop, niet dat van een aanbieder van financiële producten.
Hoe brengt Verbrugge jouw bod en financiering samen?
In een persoonlijk gesprek bespreek je onder meer je financiële uitgangspunten, de verwachte woonlasten en punten die nog onzeker zijn. Het hypotheekadvies helpt je mogelijkheden en aandachtspunten in beeld te krijgen. De aankoopbegeleiding verbindt dat overzicht aan de praktische keuzes rond een woning en een bod. Zo kun je beter afwegen of jouw plan bij de woning én bij je financiële situatie past.
Een biedgarantie staat niet los van de rest van de aankoop. De naam alleen vertelt niet welke situaties onder de garantie vallen. Bekijk daarom de actuele productinformatie en voorwaarden en weeg die af tegen je hypotheekmogelijkheden en de afspraken die je wilt maken. Biedgarantie tbv Kopen zonder financieringsvoorbehoud vraagt om een beoordeling van het hele plaatje, niet alleen om de vraag of je bod sterker overkomt.
Wat is een logische volgende stap als je wilt bieden?
Wil je een bod voorbereiden in Oosterhout, Raamsdonksveer, Made, Hank, Dussen of omgeving? Bespreek dan je financiële uitgangspunten voordat je een keuze vastlegt. Zo zie je wat al duidelijk is en welke vragen nog aandacht nodig hebben. Verbrugge is een onafhankelijk familiebedrijf met lokale kennis. Het doel is dat je niet alleen een passende woning kiest, maar ook de financiële afspraken goed op elkaar afstemt.
Deskundige begeleiding kost geld. Die investering moet voor jou waarde toevoegen, bijvoorbeeld door overzicht te geven en financiële hiaten tijdig zichtbaar te maken. Wil je weten hoe de biedverzekering van Verbrugge aansluit op bieden zonder financieringsvoorbehoud? Bekijk dan de informatie over de biedverzekering. Bespreek ook je hypotheekmogelijkheden en de voorwaarden die bij jouw situatie passen voordat je biedt. Zo heb je je bod en financiële zaken goed voor elkaar.
Breng je bod en financiering samen in beeld
Een biedgarantie kan een rol spelen bij bieden zonder financieringsvoorbehoud, maar vervangt geen zorgvuldige beoordeling van je hypotheekruimte en de voorwaarden. Kijk naar het geheel: wat kun je betalen, welke afspraken maak je en welke onzekerheden blijven bestaan? Zo weeg je een aantrekkelijk bod af tegen wat financieel bij jou past.
Bij Biedgarantie tbv Kopen zonder financieringsvoorbehoud helpt het om je woningkeuze en financiering samen te bekijken. Verbrugge combineert makelaardij met onafhankelijk hypotheekadvies. Vanuit Oosterhout en Raamsdonksveer begeleiden we woningkopers in de regio, met jouw belang als uitgangspunt. Goede begeleiding kost geld; de waarde zit in duidelijkheid en financiële zaken die goed op elkaar aansluiten.
Wil je bieden op een woning in Oosterhout, Raamsdonksveer, Made, Hank, Waspik, Dussen, Drimmelen, Den Hout, Terheijden, Geertruidenberg, Raamsdonk of Sprang-Capelle? Bespreek dan je bod en financiering voordat je een beslissing neemt. Bespreek je bod en financiering met Verbrugge. Met een helder beeld van je mogelijkheden kun je met vertrouwen verder en zorg je dat alles goed voor elkaar is.
Veelgestelde vragen over bieden met een biedgarantie
Wat is een biedgarantie bij kopen zonder financieringsvoorbehoud?
Een biedgarantie kan onder bepaalde voorwaarden extra zekerheid rond een bod bieden als je zonder financieringsvoorbehoud wilt kopen. De werking, dekking en uitzonderingen verschillen per product. Een garantie is geen definitieve hypotheektoezegging en neemt niet automatisch alle risico’s weg. Bij Biedgarantie tbv Kopen zonder financieringsvoorbehoud is het dus belangrijk dat je de voorwaarden begrijpt én vooraf zicht hebt op je financiële mogelijkheden.
Is bieden zonder financieringsvoorbehoud verstandig?
Dat hangt af van je financiële situatie, de woning en de afspraken die je maakt. Zonder financieringsvoorbehoud kan je bod voor een verkoper aantrekkelijker lijken, maar heb je minder ruimte als de hypotheek niet rondkomt. Een biedgarantie kan mogelijk een deel van de onzekerheid adresseren, afhankelijk van de voorwaarden. Vergelijk daarom de voordelen met het risico dat voor jou overblijft en bied alleen als de aankoop financieel haalbaar lijkt.
Kan ik een huis kopen zonder financieringsvoorbehoud met een biedgarantie?
Dat kan mogelijk als de biedgarantie bij jouw situatie past en je voldoet aan de toepasselijke voorwaarden. De garantie vervangt de hypotheekaanvraag niet: de geldverstrekker beoordeelt nog steeds of de financiering haalbaar is. Ook geeft een garantie geen zekerheid dat de verkoper jouw bod kiest. Breng vóór het bieden je verwachte hypotheek, eigen middelen en maandlasten in beeld. Lees ook precies welke situaties de garantie wel en niet omvat.
Wat is het verschil tussen een biedgarantie en een financieringsvoorbehoud?
Een financieringsvoorbehoud is een afspraak in de koopovereenkomst over wat er gebeurt als je de hypotheek niet krijgt, volgens de precieze tekst en voorwaarden van die afspraak. Een biedgarantie is een aparte vorm van mogelijke zekerheid rond het bod, met eigen productvoorwaarden. Geen van beide is hetzelfde als een definitieve hypotheektoezegging. Kijk daarom naar de koopovereenkomst én naar de garantievoorwaarden voordat je een keuze maakt.
Wat gebeurt er als mijn hypotheek niet rondkomt nadat ik zonder voorbehoud heb geboden?
Dan kunnen er financiële en juridische gevolgen zijn. Wat die precies zijn, hangt af van de afspraken in de koopovereenkomst en van eventuele toepasselijke garantievoorwaarden. Ga er niet van uit dat een biedgarantie elk gevolg opvangt. Lees de overeenkomst zorgvuldig voordat je biedt en bespreek onduidelijke afspraken met je aankoopbegeleider. Zo weet je beter welke verplichtingen je aangaat en welke risico’s bij jou blijven liggen.
Hoe weet ik vooraf hoeveel hypotheek ik kan krijgen?
Een hypotheekadviseur kan je financiële situatie bekijken aan de hand van onder meer je inkomen, vaste verplichtingen en eigen middelen. Een hypotheekcheck of eerste berekening geeft een inschatting van je mogelijkheden, maar is niet automatisch een definitief besluit van een geldverstrekker. Houd ook rekening met de verwachte maandlasten en veranderingen in je situatie. Zo baseer je je bod op een beter onderbouwd beeld dan alleen op een richtbedrag.
Kan Verbrugge helpen bij een woningbod in Oosterhout of Raamsdonksveer?
Ja. Verbrugge Groep begeleidt woningkopers met makelaardij en onafhankelijk hypotheekadvies. Die combinatie helpt je de woningkeuze, je bod en je financiële mogelijkheden in samenhang te bekijken. De lokale begeleiding richt zich onder meer op Oosterhout, Raamsdonksveer, Made, Hank, Waspik, Dussen, Drimmelen, Den Hout, Terheijden, Geertruidenberg, Raamsdonk en Sprang-Capelle. Daarbij staat jouw belang voorop, zodat je financiële zaken goed op elkaar kunt afstemmen.
Disclaimer
Deze BLOG is een informatieve uiting van Verbrugge Groep gemaakt door A.I. Er kunnen geen rechten aan worden ontleend.