68 jaar of ouder dan kunt u de overwaarde uit uw stenen halen via Verbrugge Overwaarde Plan
2 september 2026
Verzekeren met forse korting op Dombosch met Keurmerk Veilig Ondernemer (KVO) via Verbrugge
4 september 2026
Wist je dat de gemiddelde woningbezitter tussen de 65 en 75 jaar een overwaarde van maar liefst €390.000 in zijn stenen heeft zitten? Terwijl de pensioenleeftijd in 2026 op 66 jaar en 4 maanden ligt en daarna richting de 67 jaar kruipt, voelt die extra tijd doorwerken voor velen als een verplichting waar ze liever onderuit komen. Het is een nuchtere realiteit dat je niet hoeft te wachten op de overheid om van je rust te genieten. Door slim je overwaarde huis gebruiken voor pensioen, creëer je een financiële brug die het mogelijk maakt om al op je 65e de werkvloer achter je te laten.
We begrijpen heel goed dat de onzekerheid over de alsmaar verschuivende pensioendatum en de angst voor een lager inkomen je bezighoudt. Je wilt niet het gevoel hebben dat je vastzit in een te grote woning terwijl je liever van je vrijheid geniet. In dit artikel ontdek je hoe je met een persoonlijk financieel plan en de waarde van je eigen huis een solide route uitstippelt naar je 65e verjaardag. We nemen je mee door de mogelijkheden van verzilverend wonen en andere nuchtere keuzes die zorgen voor financiële rust en een zonnige toekomst in de regio Oosterhout of daarbuiten.
Belangrijkste Punten
- Begrijp de impact van de stijgende AOW-leeftijd en waarom de gemiddelde pensioenleeftijd in 2026 op 66 jaar en 4 maanden ligt.
- Ontdek hoe je de overwaarde huis gebruiken voor pensioen kunt inzetten om de periode tot je officiële pensioendatum financieel te overbruggen.
- Leer waarom alleen sparen door de inflatie vaak niet genoeg is en hoe de waarde van je woning in de regio Oosterhout als extra kapitaal dient.
- Krijg een concreet stappenplan om je pensioenrechten te inventariseren en je gewenste inkomen vanaf je 65e vast te stellen.
- Ontdek hoe de persoonlijke en nuchtere aanpak van Verbrugge zorgt voor een onafhankelijk financieel plan dat jouw belangen echt vooropstelt.
De stijgende pensioenleeftijd in Nederland: wat is de huidige stand van zaken?
De tijd dat iedereen op zijn 65e met een gouden horloge en een vast pensioen naar huis ging, ligt ver achter ons. In 2026 is de AOW-leeftijd vastgesteld op 67 jaar. Dit komt doordat de overheid de pensioenleeftijd heeft gekoppeld aan de gemiddelde levensverwachting. Hoe ouder we worden, hoe langer we officieel moeten doorwerken om het systeem betaalbaar te houden. Toch zien we in de praktijk een opvallende trend: de gemiddelde pensioenleeftijd in 2026 ligt op 66 jaar en 4 maanden. Er zit dus een duidelijk verschil tussen wanneer we volgens de wet ‘mogen’ stoppen en wanneer we dat daadwerkelijk doen.
Om dit goed te begrijpen, is het handig om te kijken naar hoe het Nederlandse pensioenstelsel is opgebouwd. Je hebt je AOW van de overheid, het pensioen dat je via je werkgever opbouwt en je eigen extra potjes. Omdat de AOW pas later start, ontstaat er voor veel mensen een financieel gat als ze eerder willen stoppen. De wettelijke regels zijn de afgelopen jaren strenger geworden, waardoor je zelf volledig verantwoordelijk bent voor de overbrugging van die laatste jaren tot je officiële pensioendatum.
Bekijk deze video om een beter beeld te krijgen van hoe je de waarde van je woning kunt inzetten voor je oude dag:
Waarom werknemers steeds later stoppen met werken
Het is geen toeval dat de finishlijn steeds verder opschuift. Het overheidsbeleid is er al jaren op gericht om mensen langer aan het werk te houden. Vroeger kon je vaak gebruikmaken van gunstige regelingen om vervroegd uit te treden, maar die zijn bijna allemaal verdwenen. Daarnaast zorgt de inflatie voor extra financiële druk. De kosten voor energie en boodschappen stijgen, waardoor veel mensen simpelweg het kapitaal niet hebben om eerder te stoppen. Ook de maatschappelijke trend speelt mee: we blijven langer vitaal en sommige mensen vinden het prettig om actief te blijven, al is dat voor zware beroepen vaak een ander verhaal.
Wat betekent dit voor jouw plannen om op je 65e te stoppen?
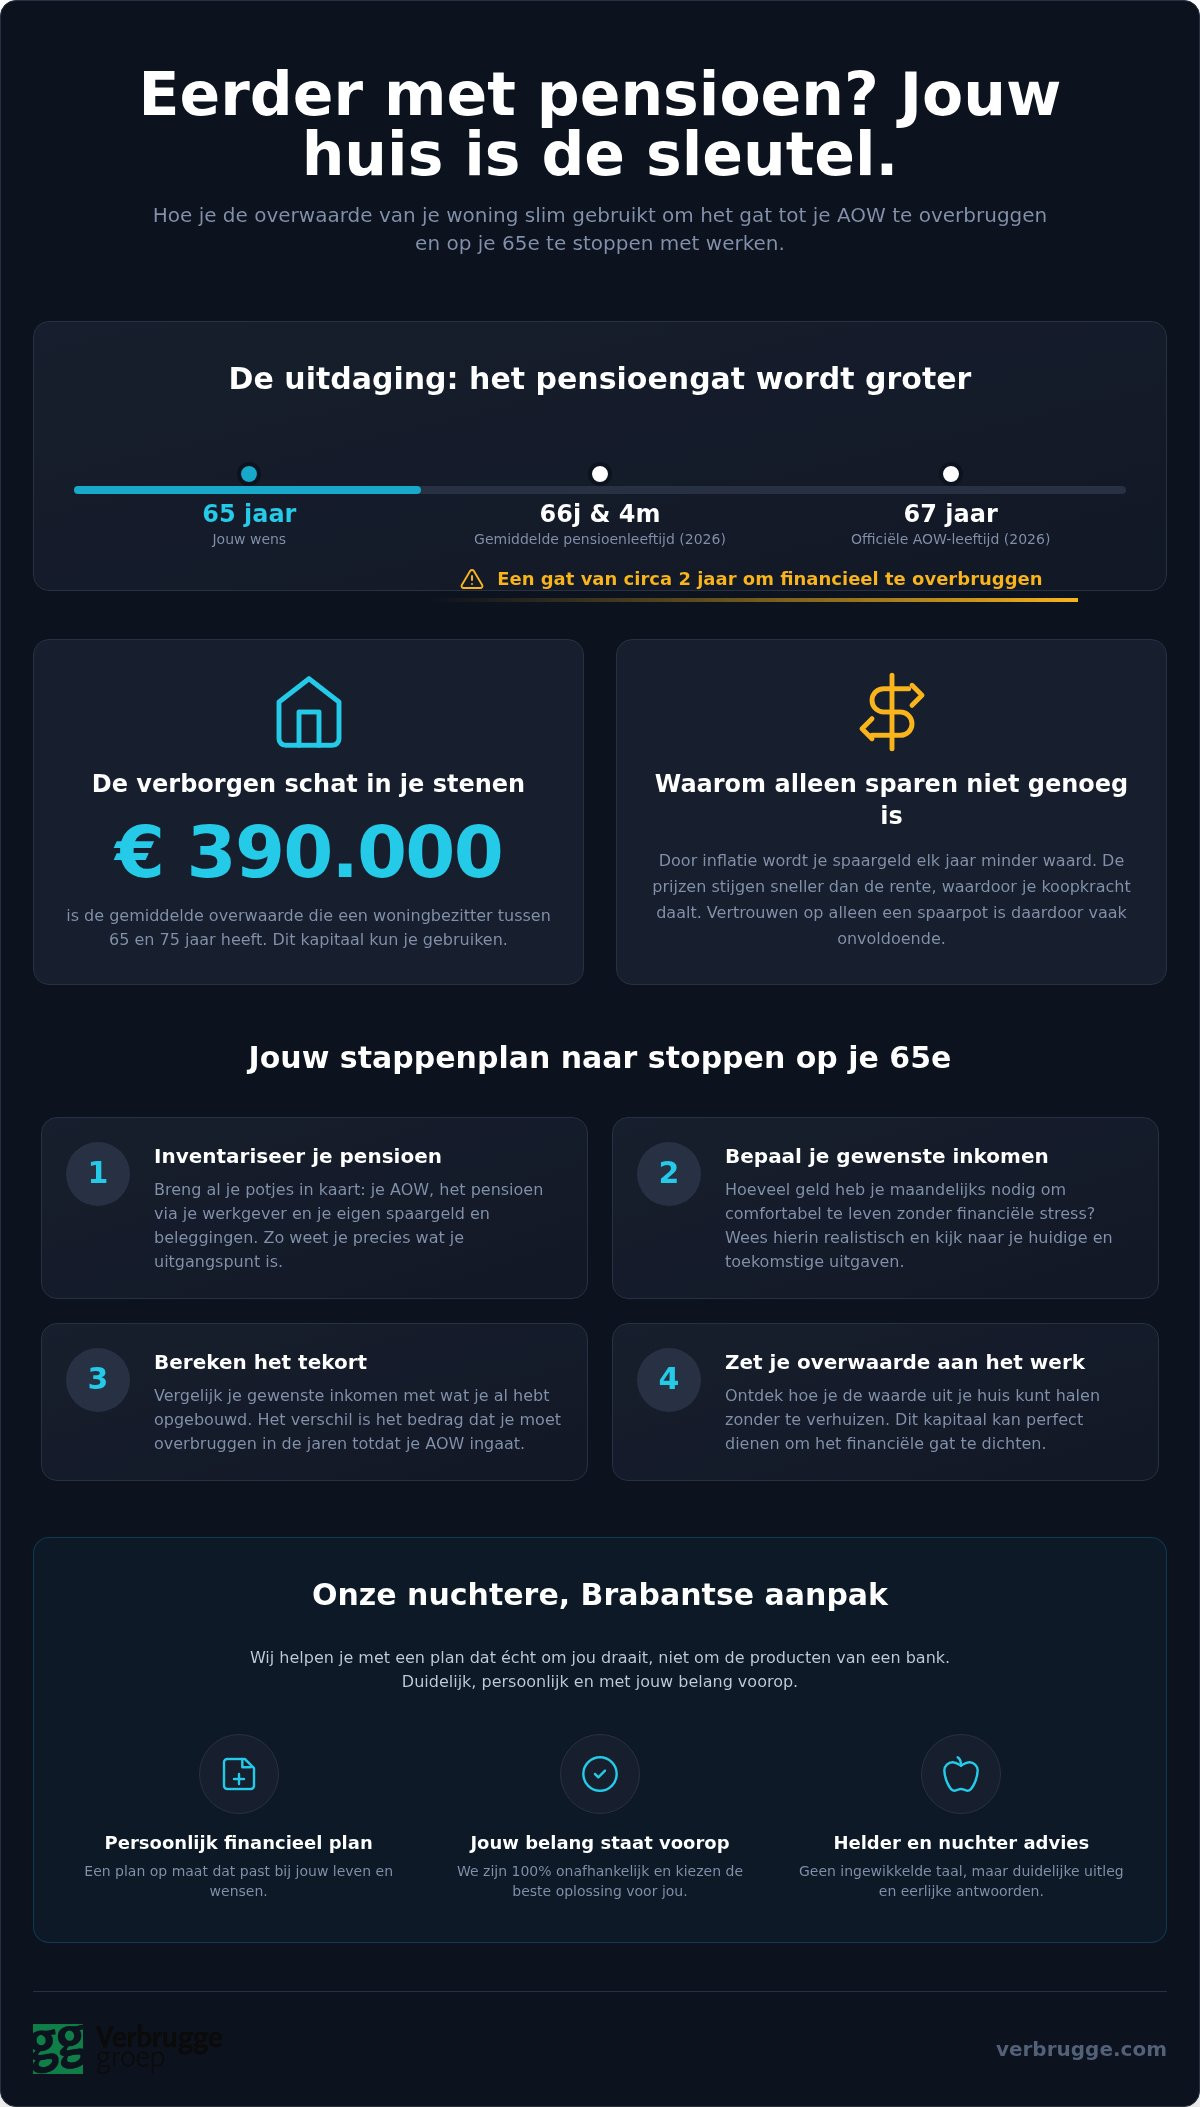
Wil jij op je 65e verjaardag de deur achter je dichttrekken? Dan moet je rekening houden met een gat van ongeveer twee jaar tot je AOW-uitkering begint. Je moet die periode financieel kunnen overbruggen zonder dat je levensstandaard direct keldert. Dit is precies het moment waarop je overwaarde huis gebruiken voor pensioen een slimme zet wordt. Je woning is vaak je grootste kapitaal, zeker in regio’s zoals Oosterhout en Raamsdonksveer waar de huizenprijzen over de jaren flink zijn gestegen.
Het is essentieel om nu al de regie te nemen over je eigen toekomst. Wachten tot je 64e is te laat om nog grote aanpassingen te doen. Je hebt een helder overzicht nodig van je inkomsten en uitgaven na je werkzame leven. Een financiële scan helpt je om inzicht te krijgen in wat er technisch mogelijk is met je hypotheek en je woningwaarde. Zo voorkom je dat je tot je 67e moet doorploeteren terwijl je eigenlijk al toe bent aan je welverdiende rust. Door nu je overwaarde huis gebruiken voor pensioen serieus te onderzoeken, zorg je ervoor dat die 65e verjaardag ook echt het begin van een nieuwe fase kan zijn.
Waarom alleen sparen voor je pensioen vaak niet meer genoeg is
Veel mensen in de Amerstreek hebben jarenlang braaf gespaard op een traditionele spaarrekening. Toch merk je in 2026 dat dit niet meer dezelfde zekerheid biedt als vroeger. De inflatie knabbelt voortdurend aan je koopkracht. Wanneer de prijzen in de supermarkt en aan de pomp harder stijgen dan de rente die je van de bank ontvangt, wordt je vermogen feitelijk minder waard. Alleen vertrouwen op het pensioen dat je via een werkgever opbouwt, is tegenwoordig riskant. Pensioenfondsen kunnen hun regels aanpassen en je bent volledig afhankelijk van één externe bron. Het is daarom verstandig om meerdere potjes te hebben voor later. Je eigen woning is daarbij een factor die je niet mag vergeten. Door je overwaarde huis gebruiken voor pensioen serieus te overwegen, spreid je je kansen en creëer je extra stabiliteit voor de toekomst.
De verborgen kosten van eerder stoppen
Eerder stoppen met werken op je 65e klinkt prachtig, maar het brengt kosten met zich mee die vaak worden onderschat. Je maandsalaris stopt, maar je vaste lasten lopen gewoon door. Denk aan de energierekening, gemeentelijke belastingen en je zorgverzekering. Die laatste moet je volledig zelf betalen zonder de bijdrage van een werkgever. Daarnaast heeft eerder stoppen direct invloed op je uiteindelijke pensioenuitkering. Je bouwt immers minder jaren op, waardoor het maandbedrag dat je vanaf je 67e ontvangt lager uitvalt. Een financieel plan maken helpt je om deze kostenposten helder te krijgen. Vaak zijn de eerste jaren van je pensioen ook nog eens de duurste. Je bent nog vitaal en wilt eindelijk die mooie reizen maken of vaker je hobby’s uitoefenen, wat simpelweg geld kost.
Vermogensopbouw buiten je werkgever om
Om het gat tot je AOW te dichten, kun je kijken naar lijfrentes of banksparen. Dit zijn fiscaal aantrekkelijke manieren om een extra buffer op te bouwen. Het is echter cruciaal om het verschil te begrijpen tussen liquide middelen, zoals cash op je rekening, en vastzittend vermogen in je stenen. Je huis in Noord-Brabant vertegenwoordigt vaak een enorme waarde, maar je kunt er bij de bakker geen brood van kopen. Een persoonlijk financieel plan is noodzakelijk om te bepalen hoe je dit “stenen vermogen” vloeibaar maakt. Bij Verbrugge kijken we nuchter naar je totale plaatje. We onderzoeken hoe je die opgebouwde waarde kunt inzetten zonder dat je direct je woonplezier verliest. Wil je weten waar je nu precies staat? Een vrijblijvende financiële scan geeft je direct de duidelijkheid die je nodig hebt om de juiste keuzes te maken voor je 65e verjaardag.
Je eigen woning als geheime troef voor een vervroegd pensioen
In de regio Oosterhout en Raamsdonksveer hebben we de afgelopen jaren een flinke waardestijging van woningen gezien. Voor veel mensen in de Amerstreek is hun huis ongemerkt veranderd in een enorme spaarpot. Overwaarde ontstaat simpelweg doordat je elke maand een stukje van je hypotheek aflost terwijl de marktprijzen stijgen. Uit onderzoek blijkt dat de gemiddelde overwaarde voor mensen tussen de 65 en 75 jaar inmiddels op €390.000 ligt. Dat is kapitaal dat vastzit in de stenen, maar waar je met de juiste keuzes nu al van kunt profiteren. Je overwaarde huis gebruiken voor pensioen is een van de meest effectieve manieren om die laatste jaren tot je AOW te overbruggen.
Het overwaardeplan: geld uit je huis halen zonder te verhuizen
Veel senioren willen hun vertrouwde plekje in Noord-Brabant helemaal niet verlaten. Gelukkig hoeft dat ook niet om je vermogen vrij te maken. Met een slim overwaardeplan kun je een deel van de waarde van je woning opnemen. Dit kan bijvoorbeeld via een opeethypotheek of een krediethypotheek. In de praktijk betekent dit dat de bank je een bedrag uitkeert, terwijl de rente vaak wordt bijgeschreven op de schuld. Je krijgt zo een extra maandelijks inkomen of een eenmalig bedrag om eerder te stoppen met werken, terwijl je gewoon in je eigen huis blijft wonen. Het is een nuchtere oplossing voor wie wel de lusten van het vermogen wil, maar niet de lasten van een verhuizing.
Kleiner wonen en het verschil verzilveren
Een andere krachtige strategie is downsizing. Als de kinderen het huis uit zijn, zit je vaak in een woning die eigenlijk te groot is. Door je huis te verkopen en te verhuizen naar een kleiner, levensloopbestendig appartement, sla je twee vliegen in één klap. Je verlaagt je maandelijkse lasten voor energie en onderhoud aanzienlijk. Bovendien komt er door het prijsverschil tussen je oude en nieuwe woning direct een flink bedrag aan contanten vrij. Dit geld kun je direct op je rekening storten om je pensioen aan te vullen. Bij Verbrugge helpen we je niet alleen bij de verkoop, maar kijken we als aankoopmakelaar ook mee naar een nieuwe plek die echt bij je toekomstplannen past. We kennen de lokale markt in de Amerstreek als geen ander en weten precies waar de kansen liggen voor een zorgeloze oude dag. Kwaliteit en onafhankelijk advies zijn hierbij essentieel, want je wilt zeker weten dat je de beste deal maakt voor jouw persoonlijke situatie.
Een financieel plan maken om op je 65e te kunnen stoppen
Om van een droom een haalbare realiteit te maken, heb je een concreet plan van aanpak nodig. Het begint allemaal met het nuchter in kaart brengen van de feiten. Stap 1 is het inventariseren van je huidige pensioenrechten en je AOW-verwachting via officiële kanalen. Zodra je weet wat er gegarandeerd binnenkomt, kun je overgaan naar stap 2: het bepalen van je gewenste besteedbare inkomen vanaf je 65e. Denk hierbij goed na over je toekomstige levensstijl en vaste lasten. In stap 3 laat je een gratis waardebepaling van je woning uitvoeren door een expert die de markt in de Amerstreek door en door kent. Pas met een reële verkoopwaarde kun je in stap 4 de technische mogelijkheden van je overwaarde huis gebruiken voor pensioen onderzoeken, zoals het verhogen van je hypotheek of een verzilverproduct. De laatste stap is het samenvoegen van al deze data in een integraal financieel plan dat precies laat zien hoeveel jaar je kunt overbruggen tot je officiële pensioenleeftijd.
De waarde van een financiële scan
Bij Verbrugge geloven we niet in snelle praatjes of standaardoplossingen die voor iedereen hetzelfde zijn. Een financiële scan biedt je de rust die je zoekt omdat het gebaseerd is op jouw persoonlijke situatie. We treden op als jouw advocaat en kijken kritisch naar wat echt in jouw belang is, niet naar wat de banken graag willen verkopen. We zijn eerlijk over de waarde van ons werk: onafhankelijk advies is een professionele dienst die zichzelf terugverdient door de besparingen en de financiële zekerheid die het je oplevert. Je krijgt bij ons een helder overzicht van de kosten, zodat je precies weet waar je aan toe bent.
Hypotheekadvies voor senioren
Wanneer je de 57 jaar passeert, veranderen de regels in de financiële wereld aanzienlijk. Banken kijken vanaf dat moment niet alleen naar je huidige salaris, maar houden ook rekening met je toekomstige inkomen na pensionering. Dit maakt het afsluiten of aanpassen van een hypotheek soms ingewikkeld. Ons gespecialiseerde hypotheekadvies voor senioren is erop gericht om juist binnen deze strengere kaders de maximale ruimte te vinden. Of je nu in Oosterhout, Raamsdonksveer of elders in de regio woont, wij weten welke geldverstrekkers flexibel omgaan met je overwaarde huis gebruiken voor pensioen. We regelen de technische details zodat jij je kunt focussen op je toekomstplannen. Wil je direct weten wat jouw mogelijkheden zijn? Vraag dan vandaag nog een financiële scan aan en zet de eerste stap naar je pensioen op je 65e.
Hoe Verbrugge je helpt met een zorgeloze toekomst in Noord-Brabant
Verbrugge Groep is al sinds 1967 een vast gezicht in Noord-Brabant. Als onafhankelijk familiebedrijf combineren we de expertise van een makelaar, hypotheekadviseur en verzekeraar onder één dak. Deze integrale aanpak is essentieel wanneer je kijkt naar overwaarde huis gebruiken voor pensioen. We kijken namelijk niet alleen naar de cijfers op papier, maar ook naar de tastbare realiteit van je woning en je persoonlijke wensen voor later. Onze diepe wortels in de Amerstreek zorgen ervoor dat we de lokale woningmarkt door en door kennen. Een waardebepaling bij ons is geen snelle schatting van een algoritme, maar een onderbouwd oordeel gebaseerd op decennia aan ervaring in Oosterhout en Raamsdonksveer. We begrijpen de strategische waarde van je woning binnen je totale financiële planning.
Onze werkwijze kenmerkt zich door een no-nonsense werkethiek van aanpakken en resultaatgerichtheid. We brengen complexe processen terug tot de essentie, zodat je precies weet waar je aan toe bent. Het voordeel van al onze diensten onder één dak is dat de lijnen kort zijn. Wanneer onze hypotheekadviseur een berekening maakt voor je pensioen, kan de makelaar direct de actuele verkoopwaarde valideren. Dit bespaart je tijd en voorkomt fouten in je planning. We zijn een stille kracht op de achtergrond die ervoor zorgt dat jouw financiële basis staat als een huis.
Jouw belangen staan bij ons centraal
We werken niet voor banken of grote verzekeringsconcerns. We werken voor jou. Deze onafhankelijkheid is de kern van onze dienstverlening en zorgt ervoor dat we altijd de scherpste premies en de beste voorwaarden voor je kunnen vinden. In een sector die soms complex en afstandelijk aanvoelt, kiezen wij bewust voor de menselijke maat. Bij Verbrugge ben je geen dossiernummer, maar een buurman of buurvrouw die we graag helpen aan een stabiele financiële toekomst. Onze nuchtere Brabantse aanpak betekent dat we eerlijk tegen je zijn over wat wel en niet kan. We beloven geen onmogelijke zaken, maar bieden operationele kracht en betrouwbaarheid. Al ruim vijftig jaar helpen we gezinnen in de regio om hun woontoekomst veilig te stellen door strategisch en slim om te gaan met hun opgebouwde vermogen.
Zet vandaag de eerste stap naar je pensioen op je 65e
Tijd is je belangrijkste bondgenoot als je eerder wilt stoppen met werken. Wachten tot je 64e is simpelweg te laat voor een optimaal plan, omdat je dan minder tijd hebt om eventuele gaten in je opbouw te dichten. Hoe eerder je begint met het structureren van je vermogen, hoe groter de kans dat je op je 65e verjaardag ook echt de vrijheid hebt die je wenst. We nodigen je graag uit op onze vestigingen in Raamsdonksveer of Oosterhout voor een persoonlijk gesprek. De koffie staat altijd klaar en we nemen de tijd om naar jouw verhaal te luisteren.
We laten je zien hoe je die stenen kunt omzetten in een zorgeloze oude dag zonder dat dit ten koste gaat van je woonplezier. Ben je klaar om de regie over je eigen toekomst te pakken en wil je weten wat de mogelijkheden zijn? Maak nu een afspraak voor jouw persoonlijke financiële scan en ontdek hoe je op een nuchtere manier de overwaarde huis gebruiken voor pensioen kunt inzetten voor je eigen rust en stabiliteit.
Een zonnige toekomst begint bij een nuchter plan
De stijgende pensioenleeftijd hoeft geen streep door je persoonlijke plannen te zetten. Hoewel de officiële AOW-datum steeds verder opschuift, heb je met je eigen woning een krachtig instrument in handen om zelf de regie over je tijd te houden. Door slim je overwaarde huis gebruiken voor pensioen, creëer je de noodzakelijke financiële overbrugging om al op je 65e van je rust te gaan genieten. Het is een kwestie van de juiste keuzes maken op basis van feiten en een stabiele financiële basis.
Sinds 1967 helpt Verbrugge gezinnen in Oosterhout en Raamsdonksveer met onafhankelijk advies dat echt de klant centraal stelt. Als specialisten in overwaardeplannen voor senioren weten we precies hoe we jouw stenen vermogen vloeibaar kunnen maken zonder dat dit ten koste gaat van je woonplezier. Wacht niet tot de overheid beslist wanneer je mag stoppen, maar neem vandaag nog de eerste stap naar financiële zekerheid en operationele rust.
Vraag nu een financiële scan aan bij Verbrugge en plan je pensioen op je 65e. Wij kijken als lokale experts graag met je mee naar een plan dat naadloos aansluit op jouw situatie. Je hebt jarenlang hard gewerkt voor je kapitaal, nu is het moment om je woning voor jou te laten werken.
Veelgestelde vragen
Hoeveel geld moet ik zelf sparen om op mijn 65e te kunnen stoppen?
Het benodigde spaarbedrag hangt volledig af van je gewenste levensstandaard en je huidige vaste lasten. Omdat de AOW-leeftijd in 2026 op 67 jaar ligt, moet je minstens twee jaar zelf financieren als je op je 65e stopt. Gemiddeld hebben huishoudens in deze fase een bruto inkomen van €45.786 nodig om rond te komen. Door je overwaarde huis gebruiken voor pensioen, kun je dit gat dichten zonder dat je al je spaargeld direct hoeft aan te spreken.
Kan ik de overwaarde van mijn huis gebruiken voor mijn pensioen zonder te verhuizen?
Ja, dat is zeker mogelijk via verschillende financiële constructies zoals een opeethypotheek of een krediethypotheek. Bij Verbrugge noemen we dit verzilverend wonen, waarbij je de waarde uit je stenen haalt terwijl je gewoon in je vertrouwde woning in Raamsdonksveer blijft wonen. Je krijgt dan een maandelijks bedrag of een eenmalige uitkering. Dit kapitaal kun je vervolgens inzetten als aanvulling op je inkomen, zodat je eerder kunt stoppen met werken zonder dat je hoeft te verhuizen.
Wat is de huidige AOW-leeftijd in 2026?
De officiële AOW-leeftijd in 2026 is vastgesteld op 67 jaar. Dit geldt ook voor 2027, waarna de leeftijd in 2028 verder stijgt naar 67 jaar en 3 maanden. Hoewel de wet deze grens trekt, zien we dat de gemiddelde pensioenleeftijd in 2026 op 66 jaar en 4 maanden ligt. Veel mensen kiezen er dus voor om eerder te stoppen, mits zij over voldoende eigen vermogen of overwaarde beschikken om de tussenliggende periode financieel te overbruggen.
Is een opeethypotheek verstandig voor mijn persoonlijke situatie?
Of een opeethypotheek voor jou verstandig is, hangt af van je totale financiële plaatje en je toekomstplannen. Het is een uitstekende oplossing als je veel vermogen in je huis hebt, maar maandelijks wat extra financiële ademruimte zoekt. Wel moet je rekening houden met de rente die bij de schuld wordt opgeteld, wat de uiteindelijke erfenis voor eventuele kinderen verkleint. Een persoonlijke financiële scan bij ons kantoor in Oosterhout geeft je direct inzicht of dit voor jou de beste route is.
Kan ik nog een hypotheek krijgen als ik bijna met pensioen ga?
Het is absoluut mogelijk om een hypotheek af te sluiten vlak voor je pensioen, al gelden er vanaf je 57e verjaardag strengere regels. Geldverstrekkers kijken vanaf dat moment namelijk naar je toekomstige pensioeninkomen in plaats van alleen naar je huidige salaris. Omdat wij onafhankelijk adviseren, kennen we de banken die flexibeler omgaan met deze regels in de Amerstreek. We helpen je graag om de maximale leenruimte te berekenen op basis van je overwaarde en je opgebouwde pensioenrechten.
Wat zijn de fiscale gevolgen van het opnemen van overwaarde?
Wanneer je overwaarde opneemt via een hypotheek, wordt dit bedrag door de belastingdienst niet als inkomen gezien en is het dus onbelast. Let echter wel op dat de rente over dit deel meestal niet fiscaal aftrekbaar is als je het geld gebruikt voor je pensioen of consumptie. Als je het vrijgekomen bedrag op een spaarrekening zet, telt dit mee voor je vermogen in box 3. Wij adviseren je graag over de meest gunstige fiscale constructie voor jouw specifieke situatie.
Hoeveel invloed heeft inflatie op mijn aanvullend pensioen in 2026?
Inflatie heeft in 2026 een aanzienlijke invloed op de koopkracht van je aanvullende pensioenpotjes. Als de prijzen van energie en levensmiddelen sneller stijgen dan de rente op je spaarrekening, wordt je geld feitelijk minder waard. Dit onderstreept het belang van je overwaarde huis gebruiken voor pensioen als stabiele factor. De waarde van vastgoed in regio’s zoals Made en Hank is historisch gezien een betere bescherming tegen inflatie dan contant geld dat op een bankrekening staat.
Waarom zou ik kiezen voor een financieel adviseur in Oosterhout in plaats van een landelijke bank?
Een lokale adviseur van Verbrugge kent de specifieke woningmarkt in de Amerstreek veel beter dan een landelijke bankmedewerker op afstand. Wij zijn een onafhankelijk familiebedrijf dat sinds 1967 geworteld is in de regio, waardoor we niet gebonden zijn aan de producten van één specifieke bank. Je krijgt bij ons een eerlijk en nuchter Brabants advies waarbij jouw belang altijd voorop staat. We combineren makelaardij en hypotheken onder één dak voor een naadloze persoonlijke begeleiding.
Disclaimer
Deze BLOG is een informatieve uiting van Verbrugge Groep gemaakt door A.I. Er kunnen geen rechten aan worden ontleend.