professionele hypotheekadviseur in Oosterhout en Raamsdonksveer
11 oktober 2026
Je maximale hypotheek is niet automatisch het bedrag dat prettig bij je past. Voor je eerste koopwoning in Oosterhout tellen ook je maandlasten, bijkomende uitgaven en plannen voor de komende jaren mee. Dat is het uitgangspunt bij een startershypotheek Oosterhout via Verbrugge Groep onafhankelijk hypotheek advies.
Je wilt vooraf weten wat je verantwoord kunt lenen en of een starterslening jouw mogelijkheden kan aanvullen. De voorwaarden en de aansluiting op je gewone hypotheek vragen om een zorgvuldige beoordeling. Ook kosten rond de aankoop en veranderingen in je inkomen of huishouden kunnen invloed hebben op wat financieel haalbaar voelt.
In dit artikel lees je hoe je jouw financiële ruimte in kaart brengt, welke rol een starterslening in Oosterhout kan spelen en waar je op let voordat je een bod doet. Verbrugge Groep brengt je inkomen, woonlasten en toekomstplannen samen in beeld en legt mogelijke hypotheekkeuzes begrijpelijk uit. Het advies is onafhankelijk en gericht op jouw belang. Voor advies en bemiddeling betaal je een vast tarief. Zo kun je een weloverwogen keuze maken en werken aan een plan waarin je hypotheek en woningkoop op elkaar aansluiten.
Belangrijkste Punten
- Breng je inkomsten, vaste lasten en plannen in kaart om te bepalen welk woonbudget bij jouw situatie past.
- Zie de startershypotheek als advies en financiering voor je eerste woning. Een starterslening kan een aanvullende optie zijn als je aan de actuele voorwaarden voldoet.
- Met startershypotheek Oosterhout via Verbrugge onafhankelijk hypotheek advies vergelijk je hypotheekmogelijkheden vanuit jouw belangen.
- Bereid je aankoop stap voor stap voor: van financiële inventarisatie en advies tot woningkeuze en het regelen van de financiering.
- Stem je hypotheek en aankoopkeuzes op elkaar af, zodat je weet welke vervolgstappen passen bij jouw situatie.
Eerst je woonbudget bepalen voor een startershypotheek in Oosterhout
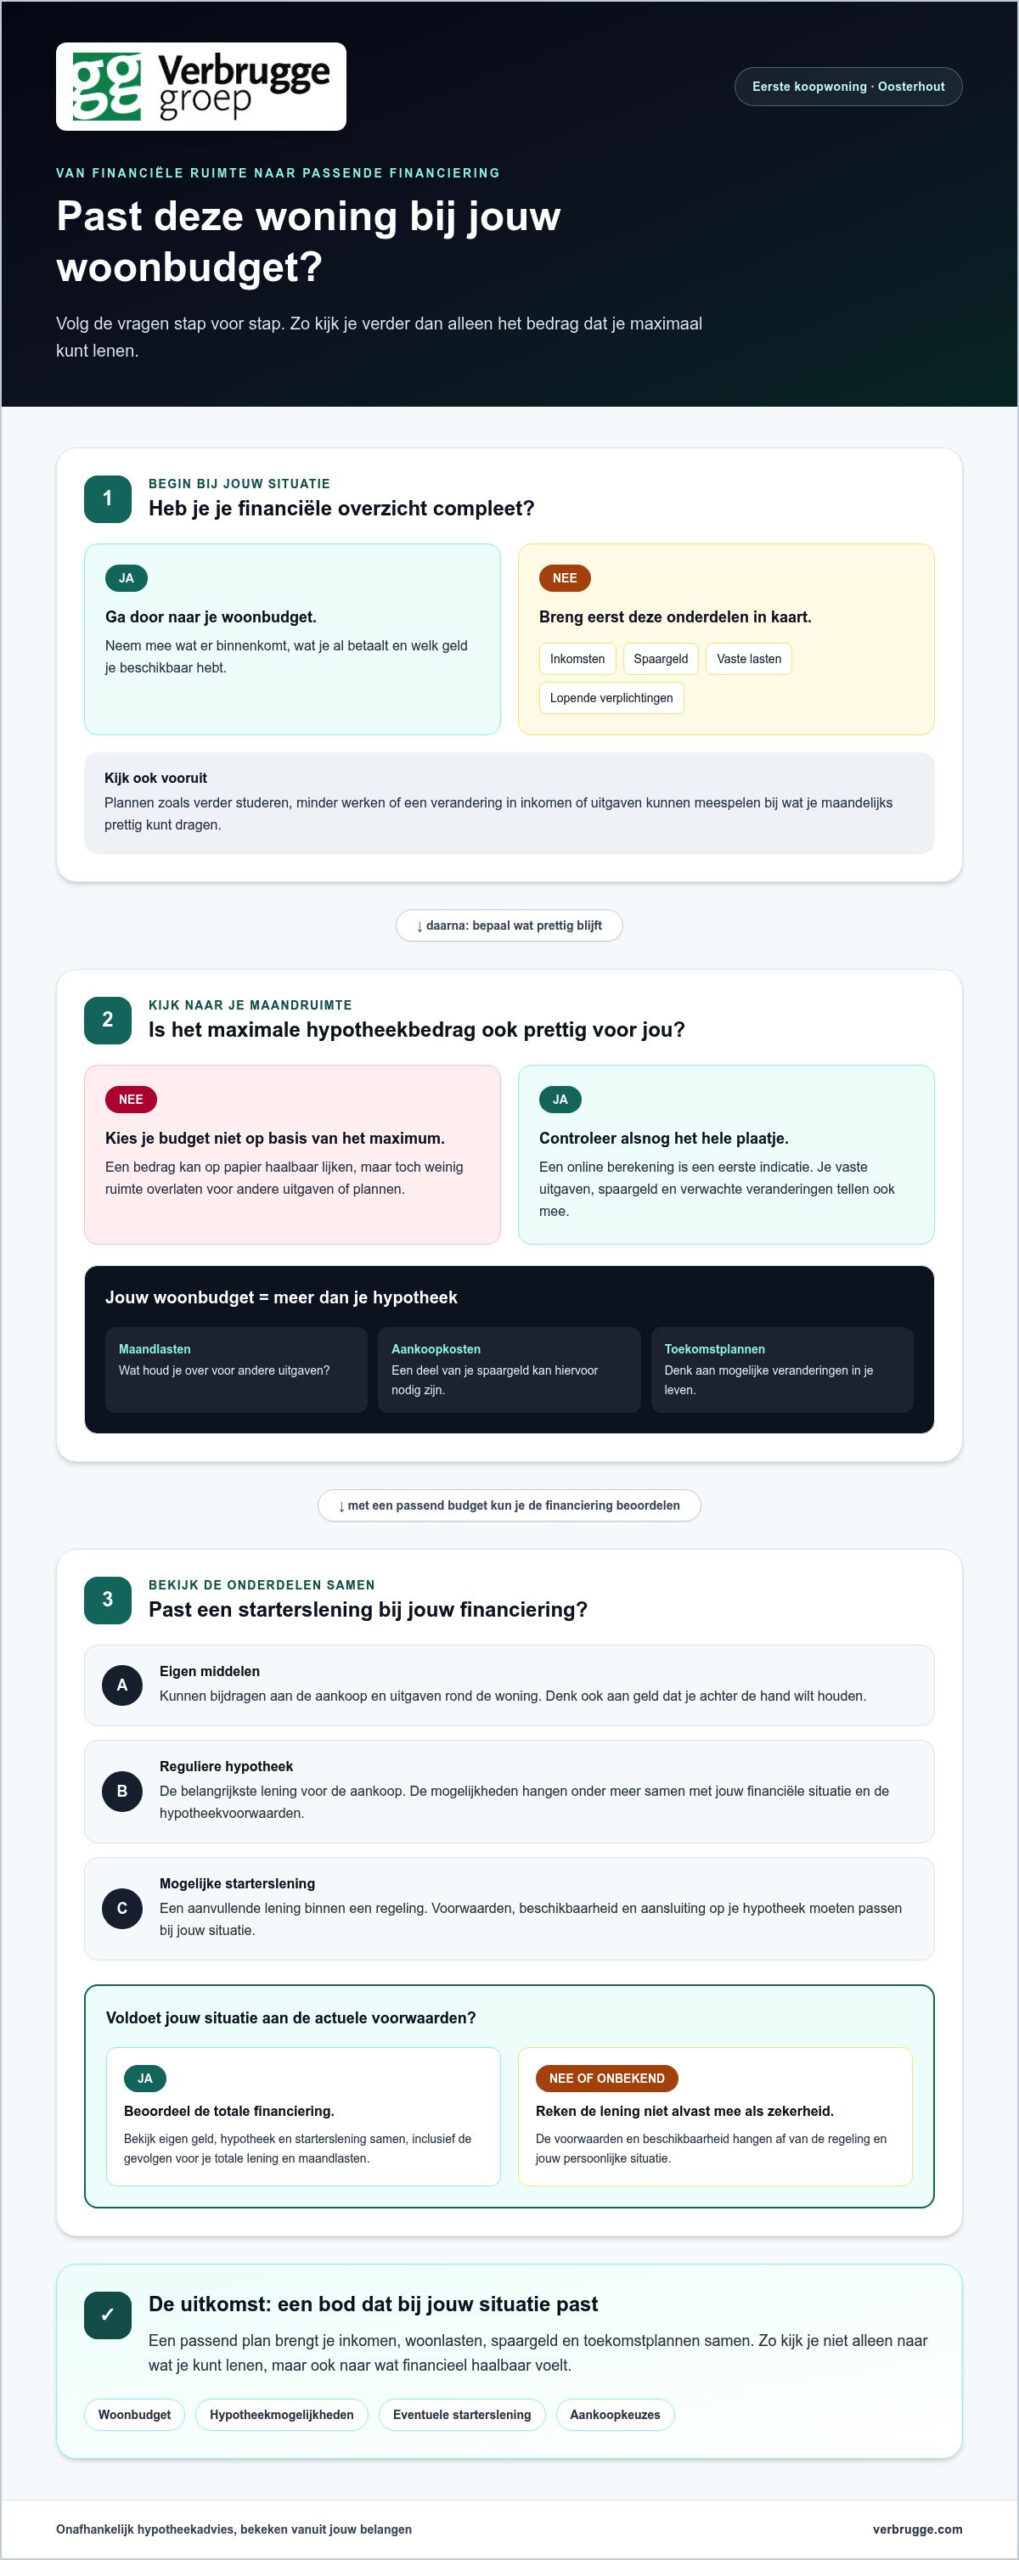
Wat kun je verantwoord besteden aan je eerste koopwoning? Die vraag gaat verder dan hoeveel je maximaal kunt lenen. Een hypotheekbedrag kan op papier haalbaar lijken, terwijl de maandlasten weinig ruimte overlaten voor andere uitgaven of plannen. Begin daarom met een overzicht van jouw financiële situatie. Een passend woonbudget begint bij je complete financiële situatie, niet bij één rekentool.
Je eerste inventarisatie hoeft niet ingewikkeld te zijn. Zet je inkomsten, spaargeld, vaste lasten en financiële verplichtingen op een rij. Denk ook vooruit: wil je verder studeren, minder gaan werken of ruimte houden voor andere plannen? Zulke verwachtingen helpen je bepalen welke woonlast prettig blijft, niet alleen op het moment van aankoop.
Welke onderdelen bepalen jouw financiële ruimte?
Je inkomen laat zien wat er binnenkomt. Bestaande verplichtingen en vaste uitgaven bepalen welk deel daarvan al nodig is voor andere zaken. Neem daarom naast je inkomen ook lopende betalingen en eventuele schulden mee. Zo voorkom je dat je alleen kijkt naar het bedrag dat een berekening als mogelijke hypotheek laat zien.
Je spaargeld speelt ook mee. Een deel kan nodig zijn voor uitgaven rond de aankoop en de woning. Daardoor blijft niet al je spaargeld beschikbaar als reserve. Welke kosten voor jou gelden, hangt af van je situatie en de woning. Houd ook rekening met plannen voor de komende jaren: een verwachte verandering in inkomen of uitgaven kan invloed hebben op wat je maandelijks wilt kunnen dragen.
Waarom een maximale hypotheek niet hetzelfde is als een passend budget
Een online berekening geeft een eerste indicatie. Het is geen persoonlijk financieel plan en laat niet vanzelf zien hoeveel ruimte je na de maandelijkse woonlasten overhoudt. Een passende keuze houdt ook rekening met je vaste uitgaven, spaargeld en verwachte veranderingen. Zo baseer je je bod niet alleen op een maximaal bedrag.
Een hypotheekcheck kan helpen om een eerste beeld van je mogelijkheden te krijgen. Bespreek daarna hoe dat beeld past bij je inkomsten, verplichtingen en woonplannen. Bij startershypotheek Oosterhout via Verbrugge onafhankelijk hypotheek advies staat die samenhang centraal. De hypotheekmogelijkheden worden vanuit jouw belangen bekeken, niet die van een aanbieder.
Een starterslening is iets anders dan een startershypotheek. Als de actuele voorwaarden bij jouw situatie passen, kan zo’n lening een aanvullende regeling zijn. De Starterslening wordt in Nederland doorgaans naast een gewone hypotheek besproken. Als je eerst helder hebt wat je zelf verantwoord kunt besteden, kun je zo’n mogelijkheid beter in de juiste context beoordelen.
Je woonbudget helpt ook bij het zoeken. Je kunt gerichter bepalen welke woningen passen en welke keuzes financieel haalbaar voelen. Verbrugge combineert hypotheekadvies waar passend met aankoopbegeleiding in Oosterhout. Op de pagina over makelaardij in Oosterhout lees je meer over de lokale begeleiding bij het kopen van een woning. Zo werk je vanuit een realistisch budget toe naar een bod dat bij jouw situatie past.
Startershypotheek en starterslening in Oosterhout: begrijp de verschillen
De woorden startershypotheek en starterslening worden soms door elkaar gebruikt, maar betekenen niet hetzelfde. Een startershypotheek is geen vast product met voor iedereen dezelfde vorm. Het gaat om hypotheekadvies en financiering voor de aankoop van je eerste woning, afgestemd op jouw financiële situatie. Een starterslening kan daarnaast een aanvullende lening zijn als die past binnen de regeling die voor jou geldt.
Hoe verhouden een hypotheek en een starterslening zich tot elkaar?
De reguliere hypotheek vormt de basis van de financiering. Eigen geld kan helpen om de aankoop en bijbehorende uitgaven te betalen. In sommige situaties kan een starterslening een aanvulling zijn. De voorwaarden en beschikbaarheid hangen af van de regeling en jouw persoonlijke situatie. Beoordeel een woning pas goed als je eigen middelen, hypotheek en eventuele aanvullende lening als één totale financiering bekijkt.
| Onderdeel | Doel | Aandachtspunt |
|---|---|---|
| Eigen middelen | Bijdragen aan de aankoop en uitgaven rond de woning. | Houd ook rekening met geld dat je achter de hand wilt houden. |
| Reguliere hypotheek | De belangrijkste lening voor de aankoop van je woning. | De mogelijkheden hangen onder meer samen met jouw financiële situatie en de voorwaarden van de hypotheek. |
| Mogelijke starterslening | Een aanvullende lening binnen een toepasselijke regeling. | Voorwaarden, beschikbaarheid en aansluiting op de hypotheek moeten passen bij jouw situatie. |
Een extra lening is niet automatisch de juiste oplossing als de financiering anders niet rond lijkt te komen. De gevolgen voor je totale lening en maandlasten moeten samen worden beoordeeld. De informatie van Stimuleringsfonds Volkshuisvesting Nederlandse gemeenten (SVn) legt de algemene werking en aanvraag van de Starterslening uit. Welke mogelijkheden voor jou gelden, hangt af van de toepasselijke regeling.
Welke lokale voorwaarden moet je voor Oosterhout laten meewegen?
Wil je een woning kopen in Oosterhout, dan is de gemeente relevant voor eventuele lokale regelingen. Ga niet uit van een bedrag, toelatingseis of recht op deelname op basis van informatie die mogelijk verouderd is. Gemeentelijke voorwaarden kunnen veranderen. De regels die gelden op het moment van aanvragen zijn bepalend voor jouw situatie.
Voordat je je financiering baseert op een mogelijke starterslening, kijk je welke regeling op dat moment geldt en welke voorwaarden daarbij horen. Laat vervolgens beoordelen hoe die voorwaarden aansluiten op je hypotheek, eigen middelen en aankoopplannen. Zo voorkom je dat je een woningkeuze baseert op een aanvulling die niet bij jouw situatie past.
Bij een startershypotheek Oosterhout via Verbrugge onafhankelijk hypotheek advies worden de verschillende onderdelen in samenhang afgewogen. Verbrugge vergelijkt hypotheekoplossingen vanuit jouw belang en helpt je begrijpen welke vragen beantwoord moeten zijn voordat je een bod doet. Zo zijn de hypotheekmogelijkheden voor je woningkoop onderdeel van een compleet plan, niet van een losse rekensom.
Onafhankelijk hypotheekadvies voor starters: wat vergelijk je echt?
Een hypotheek kiezen is meer dan maandlasten naast elkaar zetten. Je wilt weten welke oplossing past bij je inkomen, plannen en voorkeuren, en wat de voorwaarden betekenen voor de komende jaren. Onafhankelijk advies helpt je mogelijkheden vanuit jouw situatie te beoordelen. De afweging draait om jouw belang, niet om dat van een aanbieder.
Wat bespreek je met een hypotheekadviseur?
In een adviesgesprek komen je inkomsten, bestaande financiële verplichtingen en woonplannen samen. Bespreek ook welke maandlast prettig voelt en hoeveel ruimte je wilt houden voor andere uitgaven of veranderingen. Zo krijgt de adviseur zicht op wat voor jou belangrijk is, naast wat een berekening laat zien.
Vervolgens kun je hypotheekopties vergelijken op voorwaarden, maandlasten, looptijd en de aansluiting op je plannen. Vraag wat verschillen in voorwaarden in de praktijk betekenen en hoe een keuze zich verhoudt tot je toekomstplannen. Goede uitleg maakt duidelijk welke afwegingen je maakt, zonder te doen alsof één optie voor iedereen de beste is.
Persoonlijke begeleiding kan ingewikkelde voorwaarden terugbrengen tot keuzes die je goed kunt overzien. Bespreek bijvoorbeeld wat een optie betekent als je woon- of werksituatie verandert, of hoe een bepaalde looptijd past bij jouw planning. Zo krijg je niet alleen een overzicht van mogelijkheden, maar ook meer grip op de redenen achter een advies. Dat garandeert geen bepaalde uitkomst, maar helpt je wel om een weloverwogen keuze te maken.
Hoe merk je dat advies aansluit op jouw belangen?
Een gesprek hoort niet alleen over producten te gaan. De adviseur vraagt wat jij belangrijk vindt, welke woonlast bij je past en welke veranderingen je verwacht. Je moet kunnen volgen waarom bepaalde opties wel of niet aansluiten. Zijn voorwaarden, maandlasten of gevolgen onduidelijk, vraag dan door.
Let ook op de samenhang. Een keuze kan op korte termijn aantrekkelijk lijken, maar moet ook passen bij je andere financiële verplichtingen en plannen. Goede begeleiding brengt mogelijke hiaten in beeld, bijvoorbeeld als uitgaven of verwachte veranderingen niet zijn meegenomen. Zo maak je een keuze met overzicht, in plaats van alleen op basis van één opvallend kenmerk.
De laagste maandlast is niet automatisch de beste keuze. Kijk ook naar de voorwaarden, de looptijd en wat de hypotheek betekent voor jouw plannen. Een lagere maandlast kan prettig lijken, maar zegt op zichzelf niet of de totale oplossing bij je past. Laat de verschillende onderdelen uitleggen en vergelijk ze op dezelfde punten.
Bij startershypotheek Oosterhout via Verbrugge onafhankelijk hypotheek advies worden de mogelijkheden afgewogen vanuit jouw situatie en belangen. Met onafhankelijk hypotheekadvies en bemiddeling krijg je inzicht in keuzes die bij een woningkoop horen. Bereid je vragen voor, zodat je het gesprek goed kunt volgen en beter kunt beoordelen welke keuze bij jouw plannen past.
Van eerste gesprek tot bod: bereid je aankoop in Oosterhout goed voor
Een woning zien die bij je past is één ding. Weten hoe je de aankoop financieel aanpakt, geeft houvast voordat je een bod uitbrengt. Met een duidelijk beeld van je mogelijkheden kun je gerichter beslissen en bespreken welke aandachtspunten bij de financiering horen. Dat neemt onzekerheid niet helemaal weg en garandeert geen aankoop, maar helpt je wel om bewuster te handelen.
Gebruik deze route als praktisch uitgangspunt. De volgorde kan veranderen door de woning, jouw persoonlijke situatie en de voorwaarden die op dat moment gelden.
- Breng je gegevens bij elkaar. Verzamel informatie over je inkomen, vaste lasten, spaargeld en bestaande financiële verplichtingen. Noteer ook je vragen over de maandlasten en je plannen.
- Bespreek je mogelijkheden. Een hypotheekadviseur brengt je situatie in kaart en legt uit welke financieringsopties daarbij kunnen passen. Bespreek ook de aandachtspunten, niet alleen wat op het eerste gezicht mogelijk lijkt.
- Laat eventuele regelingen meewegen. Denk je aan een starterslening of een andere regeling, neem dan de actuele voorwaarden mee in de beoordeling. Ga niet uit van oude informatie of aannames.
- Beoordeel de woning én de financiering. Kijk bij een woning in Oosterhout niet alleen naar de vraagprijs, maar ook naar de aansluiting op je financiële mogelijkheden en plannen.
- Rond de financiering af. Als je een woning kiest, bespreek je welke stappen nodig zijn om de financiering verder te regelen en welke afspraken bij je bod horen.
Welke informatie bereid je voor op het adviesgesprek?
Neem een overzicht mee van je inkomen, vaste lasten, spaargeld en financiële verplichtingen. Schrijf daarnaast vragen op over de maandlasten, de looptijd en mogelijke regelingen. Denk ook na over veranderingen die je verwacht, zoals andere woon- of werkplannen. Hoe vollediger het beeld, hoe beter het advies kan aansluiten op jouw situatie en de keuzes die je wilt maken.
Wat doe je voordat je een bod uitbrengt?
Bespreek vooraf welke financieringsruimte als uitgangspunt kan dienen en welke punten nog aandacht vragen. Zo kun je een woning in Oosterhout beoordelen met zowel je woonwensen als de financiële kant in beeld. De makelaar in Oosterhout kan je begeleiden bij de woningkeuze. Hypotheekadvies helpt de financiering daarop af te stemmen.
Maak geen afspraken over een financieringsvoorbehoud of een andere biedconstructie zonder te begrijpen wat die voor jou betekenen. Laat je situatie en de actuele voorwaarden beoordelen voordat je beslist. Bij startershypotheek Oosterhout via Verbrugge onafhankelijk hypotheek advies worden je aankoop en financieringskeuzes vanuit jouw belangen bekeken. Wil je je aankoop in Oosterhout bespreken, bekijk de begeleiding bij een woning kopen.
Startershypotheek via Verbrugge: maak je financiële keuzes passend
Een goede voorbereiding brengt meer samen dan alleen de hypotheek. Je woonbudget geeft richting aan de woningen die je bekijkt. De woningkeuze bepaalt vervolgens welke financiering nodig is en welke maandlasten daarbij horen. Ook eigen geld en een eventuele aanvullende regeling kunnen invloed hebben op het totaal. Door die onderdelen naast elkaar te leggen, zie je beter of je plannen en de financiering op elkaar aansluiten.
Wat levert een samenhangende financiële beoordeling op?
Bij hypotheekadvies voor een woningaankoop bekijkt Verbrugge jouw financiële situatie en vergelijkt het hypotheekoplossingen vanuit jouw belangen. Het gaat niet alleen om de maandlast, maar ook om de voorwaarden en de aansluiting op je plannen. Zo begrijp je welke afwegingen bij verschillende opties horen en waar je extra op moet letten.
Een overzicht kan mogelijke hiaten zichtbaar maken. Misschien heb je nog vragen over uitgaven rond de aankoop, je financiële reserve of de aansluiting van een regeling op je gewone hypotheek. Door die punten op tijd te bespreken, weet je beter welke informatie je nog nodig hebt. Het advies belooft geen acceptatie, besparing of aankoop. De waarde zit in inzicht en een zorgvuldige afweging van jouw mogelijkheden.
Onafhankelijk adviseren betekent dat jouw belang vooropstaat. Verbrugge kijkt welke opties bij jouw situatie passen, niet welke keuze het belang van een productaanbieder dient. Persoonlijke begeleiding helpt om keuzes in begrijpelijke taal naast elkaar te zetten. Zo kun je nagaan welke vragen nog openstaan voordat je een besluit neemt en voorkom je dat belangrijke onderdelen van je woningkoop buiten beeld blijven.
Hoe zet je een passende volgende stap?
Bereid je gesprek praktisch voor. Neem gegevens over je inkomen, vaste lasten, spaargeld en financiële verplichtingen mee. Schrijf ook op wat je wilt weten over maandlasten, looptijd en eventuele regelingen. Denk daarnaast na over wat voor jou zwaar weegt: ruimte houden voor andere plannen, grip op de lasten of de mogelijkheid om een bepaalde woning te kopen. Zo kan het gesprek aansluiten op jouw vragen.
Verbrugge biedt onafhankelijk hypotheekadvies voor de aankoop van een woning en persoonlijke begeleiding bij het beoordelen en regelen van financiering. Je financiële situatie, woonplannen en hypotheekkeuzes worden in samenhang bekeken. Zo krijg je helderheid over de opties en aandachtspunten die voor jou relevant zijn, zonder dat één uitkomst vooraf vaststaat.
Wil je jouw situatie en vragen bespreken? Bespreek jouw hypotheekmogelijkheden met Verbrugge en zet een volgende stap op basis van een helder beeld van jouw plannen.
Zet je volgende stap met een helder plan
Een eerste woning kopen is een grote stap, maar je hoeft niet iedere keuze meteen zelf te overzien. Neem de tijd om te bedenken wat voor jou belangrijk is in de komende jaren. Wil je vooral vaste maandlasten, ruimte voor andere plannen of de mogelijkheid om later keuzes aan te passen? Die prioriteiten geven richting aan het gesprek en helpen je afwegingen te maken die bij jouw leven passen.
Bij startershypotheek Oosterhout via Verbrugge onafhankelijk hypotheek advies staat jouw situatie centraal. Bespreek welke punten je lastig vindt en welke keuzes je beter wilt begrijpen. Zo kun je met meer inzicht bepalen welke vervolgstap bij je past, zonder vooraf al één oplossing te kiezen.
Verbrugge denkt met je mee over hypotheekadvies voor de aankoop van een woning. Of je nu zoekt in Oosterhout, Raamsdonksveer, Made, Hank, Waspik, Dussen, Drimmelen, Den Hout, Terheijden, Geertruidenberg, Raamsdonk of Sprang-Capelle, een helder beeld van je mogelijkheden helpt bij de voorbereiding. Wil je jouw vragen bespreken? Bespreek jouw hypotheekmogelijkheden met Verbrugge en zet een gerichte stap richting je eerste koopwoning.
Veelgestelde vragen over een startershypotheek
Kan ik een starterslening combineren met een hypotheek?
Ja, een starterslening kan een aanvulling zijn op een reguliere hypotheek als de regeling past bij jouw woning en persoonlijke situatie. De twee leningen hebben eigen voorwaarden en moeten samen worden beoordeeld. Kijk dus niet alleen of je de aanvullende lening kunt aanvragen, maar ook hoe de totale financiering en bijbehorende lasten aansluiten op jouw plannen. Voor Oosterhout zijn de actuele gemeentelijke voorwaarden bepalend.
Heb ik eigen geld nodig als ik een eerste huis koop?
Dat hangt af van je financiële situatie en de uitgaven die bij de aankoop horen. Er kunnen kosten zijn die niet vanzelfsprekend onderdeel zijn van je hypotheek. Je spaargeld kan daarvoor nodig zijn, maar misschien wil je ook een reserve houden voor onverwachte uitgaven na de verhuizing. Breng beide doelen in beeld voordat je bepaalt hoeveel eigen geld je kunt inzetten.
Kan ik als starter een hypotheek aanvragen met een studieschuld?
Ja, een studieschuld betekent niet automatisch dat je geen hypotheek kunt aanvragen. De schuld is wel belangrijk voor de beoordeling van je financiële ruimte. Bespreek hoeveel je nog moet aflossen en welke maandelijkse verplichting daarbij hoort. Geef daar een volledig beeld van, zodat je mogelijkheden niet op onvolledige informatie worden ingeschat. De uitkomst hangt af van jouw totale situatie en de voorwaarden van de hypotheek.
Moet ik eerst een woning vinden of eerst hypotheekadvies aanvragen?
Bespreek je mogelijkheden voordat je een bod uitbrengt. Een eerste adviesgesprek kan richting geven aan je zoektocht, zodat je gerichter woningen bekijkt. Heb je al een woning op het oog in Oosterhout of bijvoorbeeld Raamsdonksveer? Dan kun je de financiering ook op die specifieke aankoop laten beoordelen. Een eerste inschatting is geen definitieve goedkeuring voor een hypotheek of een bod.
Is onafhankelijk hypotheekadvies gratis?
Nee, onafhankelijk hypotheekadvies en bemiddeling zijn betaald. Bij een startershypotheek Oosterhout via Verbrugge onafhankelijk hypotheek advies betaal je voor het beoordelen van je situatie, het vergelijken van hypotheekmogelijkheden en begeleiding bij het regelen van financiering. Verbrugge werkt hiervoor met een vast tarief. De kosten zijn onderdeel van de dienstverlening, geen belofte dat je een hypotheek krijgt of geld bespaart. Bespreek vooraf welke werkzaamheden bij jouw adviestraject horen.
Kan ik een starterslening krijgen als ik eerder een woning heb gehad?
Of je een starterslening kunt krijgen als je eerder een woning hebt gehad, hangt af van de actuele voorwaarden van de regeling. Neem je woonverleden mee in het gesprek over de financiering en kijk welke voorwaarden gelden op het moment van aanvragen. Zo weet je tijdig waar je rekening mee moet houden bij je woningkeuze en financiering.
Wat gebeurt er als mijn financiële situatie verandert na het hypotheekgesprek?
Geef een verandering zo snel mogelijk door aan je hypotheekadviseur. Denk aan een andere baan, een gewijzigd inkomen, een nieuwe financiële verplichting of veranderingen in je huishouden. Zulke wijzigingen kunnen invloed hebben op de beoordeling en op de financiering die bij je aankoop past. Een eerder besproken mogelijkheid hoeft dan niet meer hetzelfde uit te pakken. Laat je situatie opnieuw beoordelen voordat je belangrijke afspraken over een woning maakt.
Disclaimer
Deze BLOG is een informatieve uiting van Verbrugge Groep gemaakt door A.I. Er kunnen geen rechten aan worden ontleend.