ZLM autoverzekering via Verbrugge Oosterhout: Uw voordelen
14 oktober 2026
Controleer jij je brandblussers pas ná een brand?
15 oktober 2026
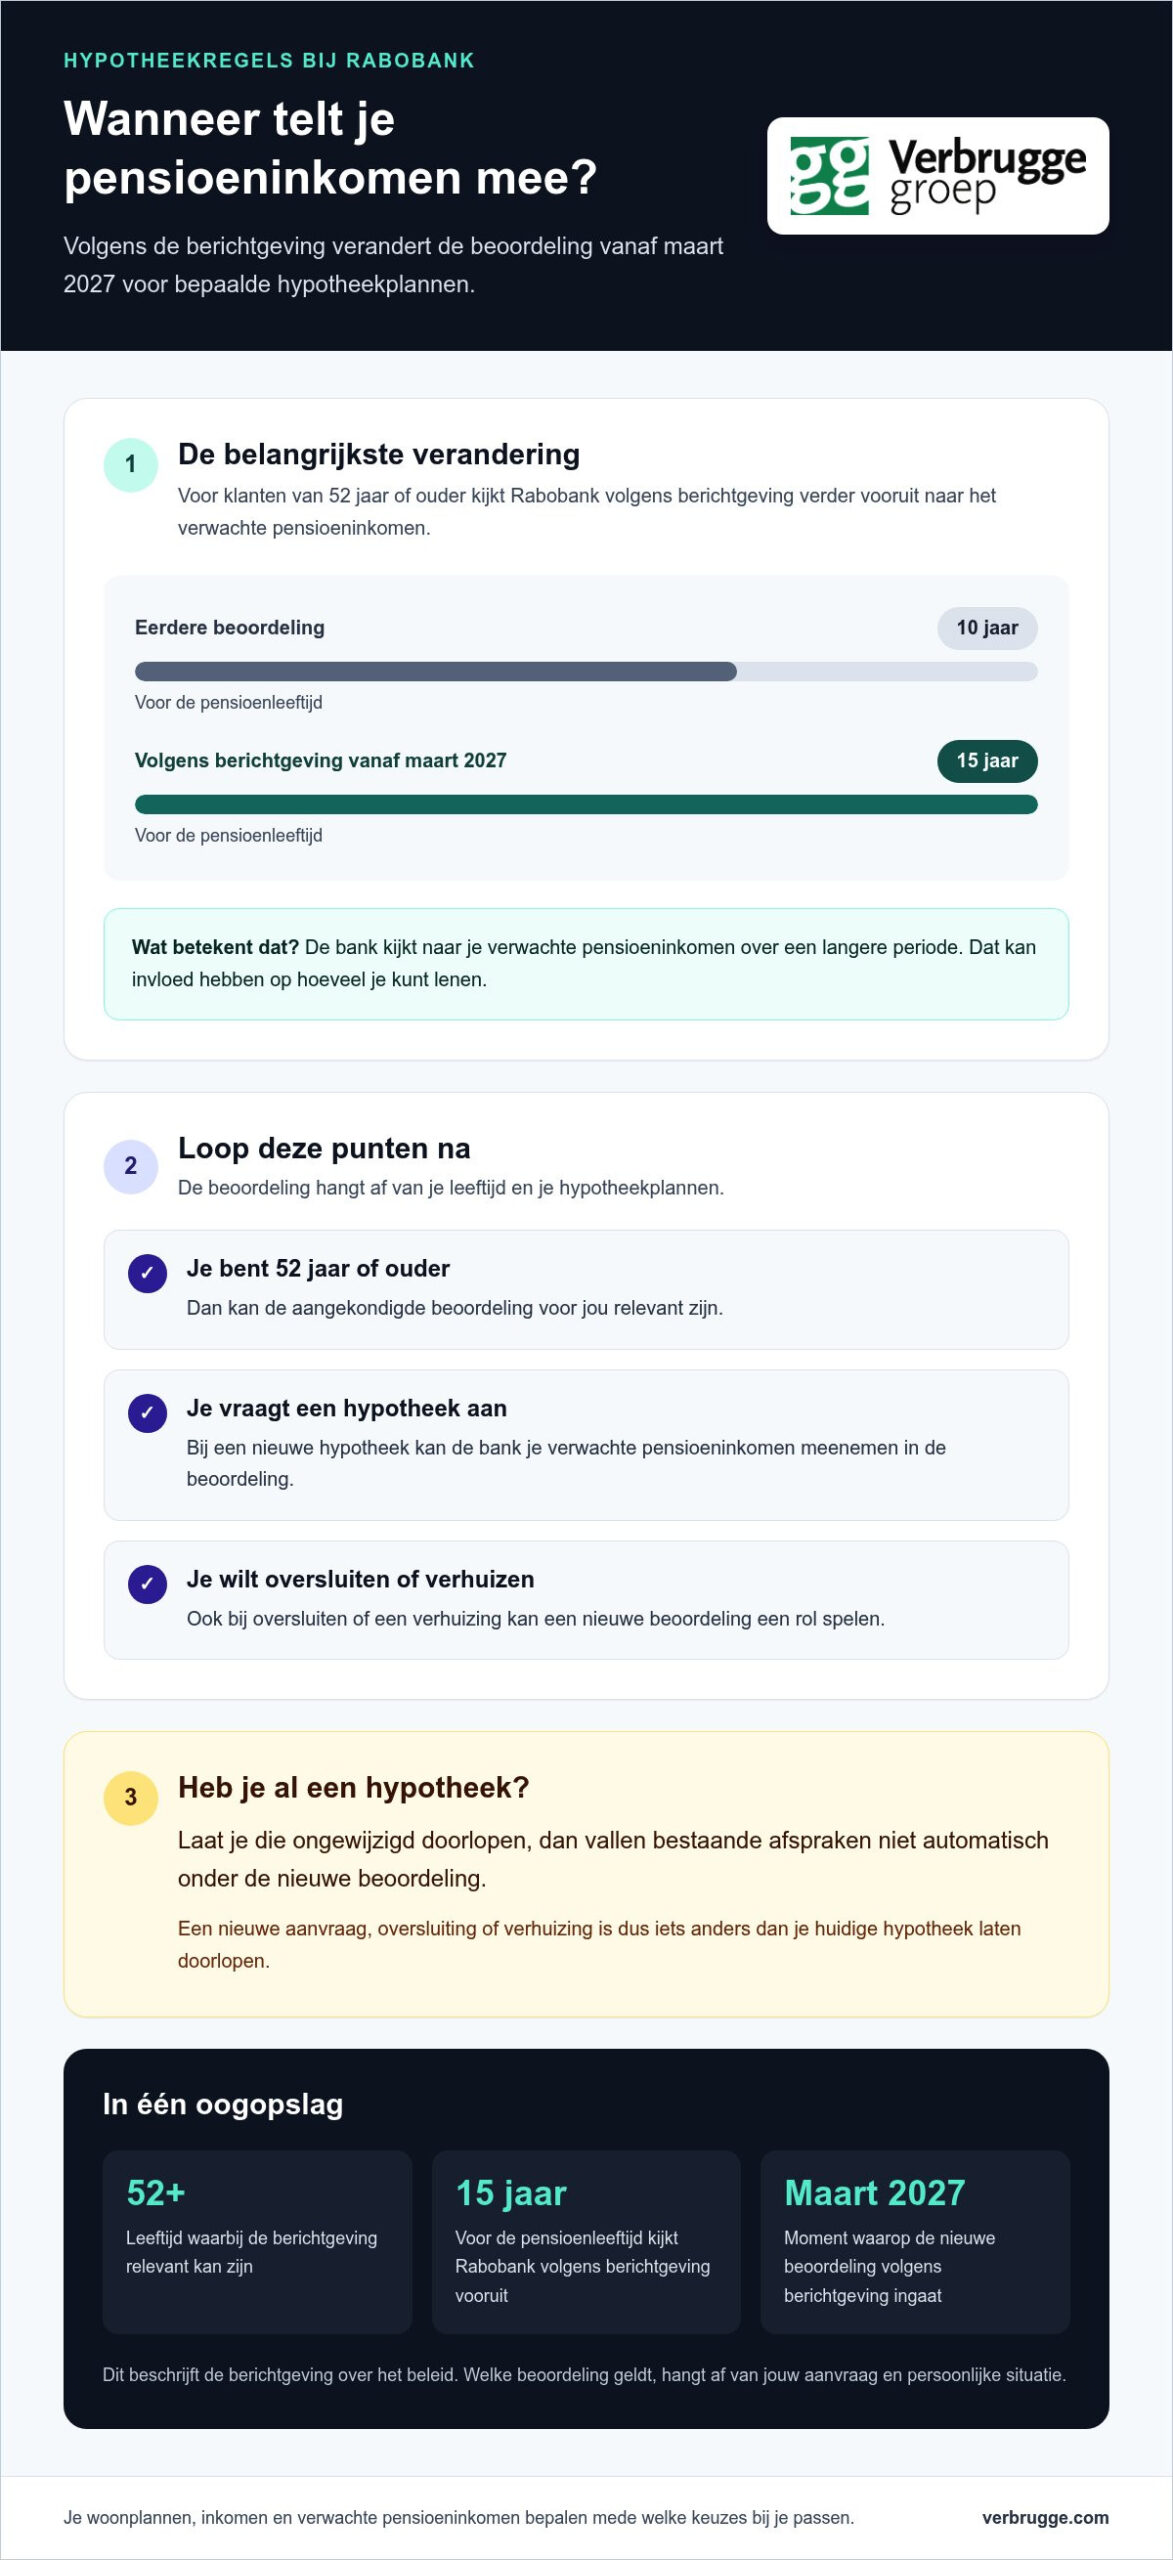
Wat betekenen strengere hypotheekregels van Rabobank voor jouw plannen als je 52 jaar of ouder bent? Volgens de berichtgeving kijkt Rabobank vanaf maart 2027 bij nieuwe hypotheken, oversluiten en een verhuizing 15 jaar voor je pensioenleeftijd naar je verwachte pensioeninkomen, in plaats van 10 jaar. Dat kan invloed hebben op hoeveel je kunt lenen. Heb je al een hypotheek en verander je niets, dan vallen bestaande afspraken niet automatisch onder de nieuwe beoordeling. Strengere regels door Rabobank. Verbrugge heeft alternatieven om met je te vergelijken, afgestemd op jouw situatie.
Het nieuws roept begrijpelijk vragen op. Geldt dit voor jou, wat betekent het voor je maandlasten en welke informatie vraagt een bank bij een hypotheekaanvraag? Een algemeen bericht geeft geen persoonlijk financieel advies. Je woonplannen, inkomen, huidige hypotheek en verwachte pensioeninkomen bepalen mede welke keuzes bij je passen.
In dit artikel lees je wat de berichtgeving over Rabobank wel en niet betekent, wanneer een nieuwe beoordeling een rol kan spelen en hoe je financiële opties zorgvuldig vergelijkt. Verbrugge Groep denkt met je mee over hypotheekadvies en oversluiten. Met een gratis financiële scan krijg je inzicht in je situatie, zodat je keuzes kunt afwegen tegen je plannen.
Belangrijkste Punten
- Nieuws over Rabobank betekent niet automatisch dat je bestaande hypotheek verandert. Kijk eerst wat er precies is bericht en of het betrekking heeft op jouw situatie.
- Een nieuwe aanvraag, oversluiting of verhuizing kan anders worden beoordeeld dan een hypotheek die je ongewijzigd laat doorlopen.
- Maak onderscheid tussen een vraag over klantinformatie en een hypotheekvraag. Zo wordt duidelijk welke informatie je nodig hebt om een keuze te beoordelen.
- Strengere regels door Rabobank. Verbrugge heeft alternatieven: vergelijk hypotheekopties op voorwaarden, maandlasten, looptijd en gevolgen voor je totale financiële situatie.
- Hypotheekadvies en een gratis financiële scan van Verbrugge Groep helpen je om mogelijkheden af te wegen op basis van je plannen en persoonlijke situatie.
Wat betekenen de strengere regels bij Rabobank voor jou?
Betekent nieuws over Rabobank automatisch dat jouw hypotheek of rekening verandert? Nee. Een bericht over de bank, een aangekondigde beoordeling van hypotheekaanvragen en een persoonlijk verzoek aan jou zijn verschillende zaken. Voor jouw situatie is van belang wat Rabobank precies heeft besloten, op wie een wijziging van toepassing is en of je daarover rechtstreeks bericht hebt gekregen.
In berichtgeving over een strafzaak stelt het Openbaar Ministerie (OM) dat Rabobank tussen 2016 en 2021 tekort is geschoten in klantonderzoek en het melden van verdachte transacties. Dat zijn beschuldigingen van het OM, geen vaststelling van jouw persoonlijke situatie of hypotheek. Ze zijn ook niet hetzelfde als een definitieve rechterlijke uitspraak. De berichtgeving over die zaak staat los van de beoordeling van een hypotheekaanvraag. Trek dus geen conclusies over je eigen dossier op basis van nieuws over de bank.
Een hypotheek is een lening die is gekoppeld aan een woning. De algemene uitleg over wat een hypotheeklening inhoudt kan helpen om de basis te begrijpen, maar vertelt niet welke beoordeling voor jou geldt.
Deze video van Rabobank gaat over een hypotheekadviesgesprek en geeft algemene context. De inhoud ervan is geen persoonlijke beoordeling van jouw hypotheek.
Wat is er volgens de berichtgeving aan de hand?
De periode van 2016 tot en met 2021 slaat op de vermeende tekortkomingen die het OM beschrijft. De berichtgeving gaat over de manier waarop klantonderzoek en meldingen van verdachte transacties zouden zijn uitgevoerd. Dat zegt op zichzelf niets over jou als klant en bewijst niet dat jouw gegevens of hypotheek onjuist zijn behandeld. Maak onderscheid tussen een verdenking, berichtgeving daarover en een rechterlijk oordeel. Voor jouw hypotheekplannen is vooral van belang welke voorwaarden gelden voor jouw aanvraag.
Gelden strengere regels automatisch voor iedere klant?
Volgens berichtgeving over het hypotheekbeleid kijkt Rabobank vanaf maart 2027 bij bepaalde nieuwe aanvragen eerder naar het verwachte pensioeninkomen. Dat kan relevant zijn als je 52 jaar of ouder bent en een hypotheek wilt afsluiten, oversluiten of naar een andere woning wilt verhuizen. Het betekent niet automatisch dat iedere bestaande klant iets moet aanpassen. Een bericht over beleid is bovendien geen persoonlijk verzoek van de bank aan jou.
Een nieuwsbericht over Rabobank bewijst niet dat jouw persoonlijke financiële situatie is veranderd. Kijk naar de informatie die de bank rechtstreeks aan je geeft en naar de voorwaarden die voor jouw aanvraag gelden. Strengere regels door Rabobank. Verbrugge heeft alternatieven om met je te vergelijken, maar advies kan bankvoorwaarden niet omzeilen of een uitkomst garanderen. Verbrugge Groep kan met hypotheekadvies je plannen, inkomen en financiële situatie in samenhang bekijken.
Waarom vraagt een bank om klantinformatie en waar liggen de grenzen?
Een verzoek om informatie van een bank kan vragen oproepen. Waarom wil de bank iets weten? Welke gegevens zijn nodig en wat gebeurt ermee? Banken kunnen klantinformatie controleren. De reden verschilt per verzoek. Vul die reden daarom niet zelf in, maar lees eerst precies wat de bank vraagt en welke toelichting erbij staat.
Een informatieverzoek is niet hetzelfde als een beperking van je dienstverlening. Geen van beide volgt automatisch uit een nieuwsbericht over een bank. Als een bericht je ongerust maakt, kijk dan of je zelf een bericht van de bank hebt ontvangen. Lees daarin welke informatie wordt gevraagd, met welk doel en via welke route je kunt reageren.
Een controle kan praktisch ongemak geven, bijvoorbeeld als je documenten moet verzamelen of niet begrijpt waarom een vraag wordt gesteld. Tegelijk gaat het om informatie over jou, dus je mag om duidelijkheid vragen. De informatie van de Autoriteit Financiële Markten (AFM) over hypotheken biedt algemene uitleg over hypotheken en financiële dienstverlening. Die informatie vervangt geen uitleg over een specifiek verzoek van jouw bank.
Wat kun je doen als Rabobank om extra informatie vraagt?
Lees het verzoek zorgvuldig door. Noteer wat onduidelijk is en welke gegevens de bank van je vraagt. Bewaar het bericht en eventuele vervolgcorrespondentie bij elkaar. Reageer via de contactgegevens of kanalen die in het verzoek staan. Begrijp je de reden of een onderdeel niet, vraag dan om uitleg in plaats van zelf een verklaring te bedenken.
Maak ook onderscheid tussen een vraag om informatie en een bericht dat bepaalde diensten worden beperkt. Als de brief of melding gevolgen noemt, lees dan precies welke gevolgen en stappen erin staan. Een krantenartikel kan aanleiding zijn om alert te zijn, maar vertelt niet wat er in jouw dossier staat. Houd je reactie daarom bij de feiten in jouw eigen contact met de bank.
Hoe houd je privacy en duidelijkheid in balans?
Deel informatie via een passend, veilig kanaal en volg de instructies in het verzoek. Twijfel je of een bericht echt van de bank komt, gebruik dan een contactmogelijkheid die je zelf via de officiële website of bankapp opzoekt, in plaats van zomaar op een link te klikken. Vraag bij onduidelijkheid welke gegevens nodig zijn, hoe ze worden gebruikt en hoe je ze veilig kunt aanleveren.
Een vraag over gegevensverwerking is niet automatisch een beschuldiging of bewijs dat er iets mis is. Houd je vragen concreet en bewaar de antwoorden. Gaat je zorg vooral over privacy of de juridische betekenis van een verzoek, dan kan onafhankelijk juridisch advies passend zijn. Een hypotheekadviseur kan helpen bij een hypotheekvraag, maar vervangt geen juridisch advies over gegevens of een geschil.
Wil je naast een informatieverzoek ook weten hoe je hypotheek past bij je plannen? Verbrugge Groep kan je financiële situatie en woonplannen met je bespreken. Een financiële scan van je situatie helpt om overzicht te krijgen. Strengere regels door Rabobank. Verbrugge heeft alternatieven om zorgvuldig te vergelijken, maar de juiste vervolgstap hangt af van je vraag en persoonlijke omstandigheden.
Welke financiële alternatieven kun je zorgvuldig vergelijken?
De passende route hangt af van wat je wilt bereiken. Wil je een hypotheek voor een nieuwe woning, onderzoeken of oversluiten bij je past, of eerst helder krijgen hoe je financiën ervoor staan? Dat zijn verschillende vragen. Een andere geldverstrekker kan andere voorwaarden hanteren, maar beoordeelt je aanvraag ook volgens eigen criteria. Een alternatief is dus geen manier om regels te omzeilen en geeft geen garantie op acceptatie.
Vergelijk opties niet alleen op rente of mogelijke maandlasten. Kijk ook naar de voorwaarden, de looptijd en de gevolgen voor je totale financiële plaatje. Een lagere maandlast op korte termijn vertelt niet vanzelf wat een keuze op de lange termijn betekent. Neem daarom je woonplannen en bestaande hypotheek mee in de afweging.
- Bij een nieuwe hypotheek: onderzoek welke mogelijkheden aansluiten bij je inkomen, plannen en verwachte financiële situatie.
- Bij oversluiten: weeg nieuwe voorwaarden en maandlasten af tegen de gevolgen voor je huidige hypotheek.
- Bij twijfel over je financiële ruimte: breng eerst inkomsten, vaste lasten en plannen overzichtelijk in kaart.
Strengere regels door Rabobank. Verbrugge heeft alternatieven om met je te vergelijken, maar welke optie passend is, verschilt per persoon. Hypotheekadvies van Verbrugge helpt om keuzes naast elkaar te zetten op basis van jouw belangen en situatie. Kijk verder dan één maandbedrag of één voorwaarde.
Wanneer kan hypotheekadvies helpen bij het vergelijken?
Een adviseur kan je inkomen, woonplannen en bestaande financiële verplichtingen in samenhang bekijken. Dat geeft structuur aan de vergelijking: welke mogelijkheden sluiten aan bij je doel en welke gevolgen hebben ze voor je budget? Aanbod en passendheid verschillen per persoonlijke situatie. Wil je je bestaande hypotheek laten beoordelen, dan is het handig om je hypotheekgegevens en plannen bij elkaar te hebben.
Is oversluiten altijd een passend alternatief?
Nee. Oversluiten is een mogelijkheid om te onderzoeken, geen standaardadvies. Zet de verwachte maandlasten naast de voorwaarden en de gevolgen voor je huidige hypotheek. Denk ook aan de looptijd en aan hoe de keuze past bij plannen zoals verhuizen, verbouwen of eerder stoppen met werken. Een beoordeling van jouw situatie maakt duidelijk welke afwegingen relevant zijn, zonder vooraf een besparing of uitkomst te beloven.
Bereid het gesprek voor door je doel scherp te formuleren: wil je een woning kopen, je huidige hypotheek aanpassen of vooral overzicht krijgen? Verzamel vervolgens gegevens over je inkomen, bestaande hypotheek en vaste verplichtingen. Daarmee kan Verbrugge Groep gerichter met je meedenken over hypotheekadvies of financieel advies. De uitkomst blijft afhankelijk van jouw situatie en de voorwaarden van de geldverstrekker.
Welke stappen helpen je om een weloverwogen keuze te maken?
Een nieuwsbericht kan aanleiding zijn om je financiën opnieuw te bekijken, maar begin met je eigen vraag. Gaat het om een verzoek van de bank over klantinformatie, of wil je weten wat een hypotheekaanvraag, verhuizing of oversluiting voor jou betekent? Die onderwerpen vragen om verschillende vervolgstappen. Door ze eerst uit elkaar te halen, voorkom je dat je uit ongerustheid een financiële beslissing neemt die niet bij je plannen past.
Gebruik dit stappenplan om je situatie overzichtelijk te maken:
- Bepaal je vraag. Noteer of je duidelijkheid zoekt over klantonderzoek, een nieuwe hypotheek, oversluiten of je financiële totaalbeeld.
- Verzamel relevante gegevens. Denk aan je inkomsten, vaste lasten, bestaande hypotheek en woonplannen.
- Vergelijk de gevolgen. Zet je huidige situatie naast mogelijke opties en kijk naar voorwaarden, maandlasten en de invloed op je andere plannen.
Zo voorkom je dat je alleen naar één onderdeel kijkt. Een hypotheekbeslissing kan samenhangen met je inkomen, de vaste lasten van je huishouden en plannen zoals verhuizen of verbouwen. Ook bestaande verzekeringen horen bij het financiële totaalbeeld. Een verandering in je woonsituatie kan reden zijn om te bekijken of je financiële afspraken nog passen, maar betekent niet automatisch dat je iets moet wijzigen.
Welke informatie helpt bij een financieel gesprek?
Een volledig beeld maakt het makkelijker om je situatie zorgvuldig te bespreken. Denk aan je inkomsten, vaste lasten, hypotheekgegevens en toekomstplannen, bijvoorbeeld een verhuizing of een aanpassing van je woning. Je hoeft niet zelf al te weten welke optie de juiste is. Breng de gegevens overzichtelijk bij elkaar en deel gevoelige informatie alleen via passende, veilige kanalen. Zo kan het gesprek gericht blijven op jouw vraag.
Hoe voorkom je een overhaaste overstap?
Vergelijk eerst wat je nu hebt met wat een alternatief voor jouw situatie zou betekenen. Kijk niet alleen naar mogelijke maandlasten, maar ook naar voorwaarden, looptijd en gevolgen van wijzigen of oversluiten. Vraag jezelf af welk probleem je met een overstap wilt oplossen. Als er geen duidelijke reden is om iets te veranderen, is overstappen niet automatisch de beste keuze.
Een zorgvuldige vergelijking begint met overzicht, niet met een besluit. Breng in kaart wat vaststaat en welke plannen nog kunnen veranderen. Wil je bijvoorbeeld binnen enkele jaren verhuizen, dan kan dat meewegen in de afweging rond je hypotheek. Wil je vooral weten of je huidige financiële situatie aansluit bij je plannen, dan heb je een breder overzicht nodig dan alleen je hypotheek. De juiste vervolgstap hangt af van jouw situatie en doel.
Zo krijgt de vraag “Strengere regels door Rabobank. Verbrugge heeft alternatieven” een praktische betekenis: stel eerst vast wat jij nodig hebt en beoordeel daarna de mogelijke opties en gevolgen. Zoek je overzicht over je inkomsten, lasten, hypotheek en plannen, dan kun je een gratis financiële scan aanvragen bij Verbrugge Groep. Dat biedt een startpunt om je situatie te bespreken, zonder dat je vooraf al hoeft te besluiten om iets te veranderen.
Hoe denkt Verbrugge met je mee over financiële alternatieven?
Een hypotheekkeuze raakt meer dan alleen je maandbedrag. Je inkomen, woonplannen, bestaande hypotheek en toekomstverwachtingen hangen met elkaar samen. Verbrugge Groep is een Brabantse adviseur en kijkt met jou naar dat bredere financiële beeld. Met hypotheekadvies en financieel advies kun je passende mogelijkheden verkennen, zonder vooraf uit te gaan van een bepaalde uitkomst.
De vraag ‘Strengere regels door Rabobank. Verbrugge heeft alternatieven’ begint daarom niet bij overstappen, maar bij jouw doel. Wil je een woning kopen, je huidige hypotheek oversluiten of weten hoe je financiën aansluiten op je plannen? Dat verschil helpt bepalen welke opties relevant zijn. Een andere geldverstrekker hanteert eigen voorwaarden en voert ook een eigen beoordeling uit. Advies helpt je afwegen, maar kan die voorwaarden niet omzeilen.
Wat bespreek je tijdens een financiële scan?
Een financiële scan is een gesprek om overzicht te krijgen van jouw financiële situatie en toekomstplannen. Je kunt de samenhang bekijken tussen bijvoorbeeld je inkomen, vaste lasten, hypotheek en woonwensen. Zo wordt duidelijk welke onderdelen al goed in beeld zijn en waar je nog vragen hebt. De scan geeft inzicht, maar belooft geen bepaalde uitkomst of hypotheek.
Wil je met zo’n overzicht beginnen, dan kun je de financiële scan van Verbrugge aanvragen. Die helpt om je vraag af te bakenen en je situatie als geheel te bespreken. Misschien gaat het vooral om een hypotheek voor een verhuizing. Of je wilt eerst begrijpen hoe je huidige financiële afspraken passen bij plannen voor later. Met duidelijkheid over je uitgangspunt kun je vervolgstappen beter afwegen.
Hoe blijft jouw belang centraal staan?
Verbrugge stemt de persoonlijke begeleiding af op jouw situatie en plannen. Een mogelijke keuze wordt zorgvuldig bekeken, inclusief voorwaarden en gevolgen voor je financiële totaalbeeld. Er staat niet vooraf vast dat oversluiten, een nieuwe hypotheek of juist niets veranderen de beste route is. De afweging begint bij wat jij wilt bereiken en wat binnen jouw situatie past.
Neem je vragen mee, ook als je nog niet weet welke financiële oplossing je zoekt. Een gesprek kan helpen om opties helder te ordenen en te bepalen welke informatie nog nodig is. Zo kun je een beslissing nemen op basis van jouw belangen, in plaats van alleen op basis van onrust door berichtgeving.
Verbrugge Groep combineert hypotheekadvies met aandacht voor je bredere financiële situatie. De insteek is helder: “Slim geregeld, fijn wonen”. Wil je jouw woonplannen en financiële vraag persoonlijk bespreken, begin dan met een financiële scan en verken samen welke vervolgstap bij jou past.
Zet je volgende stap met vertrouwen
Je hoeft niet meteen te beslissen of je hypotheek moet veranderen. Bepaal eerst welke vraag voor jou het zwaarst weegt: wil je je woonplannen bespreken, inzicht in je financiële ruimte of weten welke hypotheekopties je kunt onderzoeken? Met die focus wordt een persoonlijk gesprek concreter en houd jij de regie over je keuze.
Strengere regels door Rabobank. Verbrugge heeft alternatieven om samen zorgvuldig te bekijken wat bij jouw situatie past. Verbrugge Groep biedt een gratis financiële scan en persoonlijk hypotheekadvies dat aansluit op jouw plannen. De gecombineerde ervaring van meer dan 45 jaar in wonen en financiële dienstverlening vormt een basis om je mogelijkheden te bespreken, zonder dat een bepaalde uitkomst vooraf vaststaat.
Je kunt beginnen met een gesprek over wat je wilt bereiken. Zo krijg je meer zicht op de afwegingen en kun je rustig bepalen wat een passende vervolgstap is. Bespreek jouw financiële situatie met Verbrugge en zet met helderheid de stap die bij jou past.
Veelgestelde vragen
Betekenen strengere regels bij Rabobank dat mijn hypotheek verandert?
Nee, een bericht over aangescherpte regels verandert niet vanzelf de afspraken van je bestaande hypotheek. Kijk of Rabobank je persoonlijk heeft geïnformeerd en wat er precies in dat bericht staat. Een nieuwe aanvraag, oversluiting of verhuizing kan anders worden beoordeeld dan een hypotheek die je ongewijzigd laat doorlopen. Leg bij twijfel je hypotheekgegevens en de brief naast elkaar voordat je een besluit neemt.
Waarom kan Rabobank om aanvullende klantinformatie vragen?
Een bank kan aanvullende informatie vragen om gegevens over jou of je financiële situatie te controleren of aan te vullen. De precieze aanleiding hangt af van het verzoek. Lees daarom welke informatie wordt gevraagd en wat de bank daarover uitlegt. Is een vraag niet duidelijk, vraag dan om toelichting via een betrouwbaar contactkanaal van de bank. Bewaar het verzoek en je reactie, zodat je later kunt terugvinden wat je hebt afgesproken.
Kan ik overstappen naar een andere bank als ik vragen heb over Rabobank?
Je kunt onderzoeken of een andere hypotheekverstrekker bij je woonplannen past, maar overstappen is geen automatische oplossing voor een informatieverzoek. Een nieuwe hypotheekaanvraag wordt apart beoordeeld en de uitkomst hangt af van jouw situatie en de voorwaarden van die verstrekker. Breng eerst in kaart wat je wilt bereiken, zoals verhuizen of je hypotheek aanpassen. Vergelijk daarna de mogelijke gevolgen voordat je een aanvraag of overstap overweegt.
Gelden klantcontroles alleen voor Rabobank of ook voor andere banken?
Nee, ook andere banken kunnen klantinformatie controleren of aanvullende gegevens vragen. De precieze vragen en de aanleiding kunnen per bank en per situatie verschillen. Ga er daarom niet van uit dat een overstap betekent dat je geen informatieverzoeken meer krijgt. Reageer op een concreet verzoek op basis van wat erin staat, niet op basis van ervaringen van anderen. Als je twijfelt over gegevensverwerking, vraag de bank om uitleg over jouw specifieke verzoek.
Helpt hypotheekadvies als ik mijn hypotheek wil oversluiten?
Ja, hypotheekadvies kan helpen om te beoordelen of oversluiten aansluit bij je doel en financiële situatie. Neem je huidige hypotheekgegevens, resterende looptijd en plannen voor je woning mee in het gesprek. Zo kun je de bestaande afspraken vergelijken met mogelijke nieuwe voorwaarden en de gevolgen voor je totale financiën. Een adviesgesprek kan duidelijkheid geven over de afwegingen, maar kan geen acceptatie of lagere maandlasten garanderen.
Kan een andere hypotheekverstrekker controles van Rabobank omzeilen?
Nee, overstappen is geen manier om controles of voorwaarden van Rabobank te omzeilen. Een andere hypotheekverstrekker beoordeelt een eventuele nieuwe aanvraag zelf en kan eigen informatie vragen. Strengere regels door Rabobank. Verbrugge heeft alternatieven om met je te verkennen, maar die vervangen de beoordeling door een geldverstrekker niet. Vergelijk dus niet alleen de naam van de bank, maar ook de aanvraagvoorwaarden en de gevolgen van een nieuwe hypotheek voor jouw situatie.
Wat doet een financiële scan van Verbrugge voor mijn situatie?
Een financiële scan helpt je om je geldzaken en plannen in samenhang te bespreken. Je kunt bijvoorbeeld vragen meenemen over inkomen, vaste lasten, hypotheek en een mogelijke verhuizing. Verbrugge Groep biedt de scan gratis aan; het gesprek geeft inzicht, maar legt geen uitkomst vooraf vast. Woon je in Oosterhout, Raamsdonksveer, Made, Hank, Waspik, Dussen, Drimmelen, Den Hout, Terheijden, Geertruidenberg, Raamsdonk of Sprang-Capelle? Bespreek je financiële vraag met Verbrugge Groep en plan een gratis financiële scan.
Disclaimer
Deze BLOG is een informatieve uiting van Verbrugge Groep gemaakt door A.I. Er kunnen geen rechten aan worden ontleend.