Wil je een nieuwe keuken of badkamer? Gebruik je overwaarde!
14 november 2026
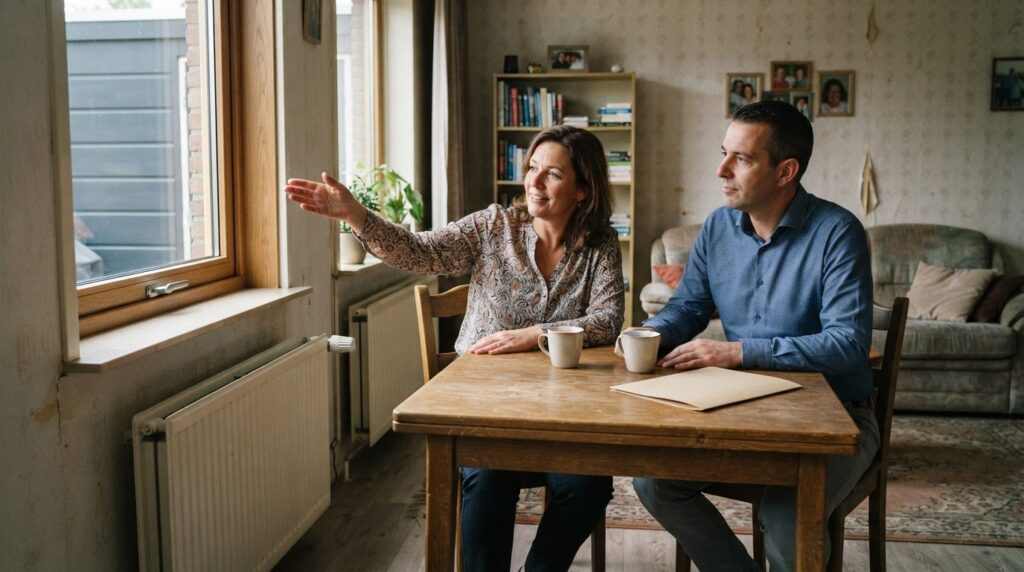
Een beter energielabel kan soms bijdragen aan een lagere hypotheekrente, afhankelijk van de voorwaarden. Je kunt duurzaamheidskorting regelen op je bestaande of nieuwe hypotheek als het energielabel en de voorwaarden van de hypotheekverstrekker daarvoor ruimte bieden. Bij een lopende hypotheek moet de korting in je contract passen. Bij een nieuwe hypotheek hangt het af van de afspraken bij het afsluiten.
Het is logisch dat je wilt weten wanneer verduurzamen financieel voordeel oplevert en of je daarvoor je hypotheek moet aanpassen. De timing telt mee: sommige hypotheekverstrekkers geven na verduurzaming alsnog korting op basis van een verbeterd energielabel, terwijl andere de korting alleen bij het afsluiten toekennen.
Je leest welke voorwaarden gelden voor een bestaande of nieuwe hypotheek, wanneer de korting kan ingaan en wat er kan veranderen als je spaargeld inzet of verhuist. Zo krijg je overzicht van de punten die bepalen of duurzaamheidskorting bij jouw situatie past.
Belangrijkste punten
- Bij een bestaande hypotheek zijn je hypotheekvoorwaarden en het energielabel bepalend voor mogelijke rentekorting.
- De timing van de aanvraag en de registratie van een verbeterd energielabel kunnen invloed hebben op wanneer korting ingaat.
- Bij een spaarhypotheek kan rentekorting ook gevolgen hebben voor de samenhang tussen je hypotheekrente en spaaropbouw.
- Ga je verhuizen, neem dan de mogelijke korting mee in het afstemmen van de verkoop van je huidige woning, de aankoop en je nieuwe hypotheek.
- Met advies over aankoop, verkoop en hypotheek krijg je beter zicht op hoe de keuzes rond verduurzaming en verhuizen op elkaar aansluiten.
Ik heb een lopende hypotheek: heb ik recht op duurzaamheidskorting?
Bij een lopende hypotheek hangt duurzaamheidskorting af van je contract, energielabel en leningdelen. Een hypotheekadviseur beoordeelt de voorwaarden en kan je aanvraag en de benodigde informatie voor de hypotheekverstrekker voorbereiden.
Geschikte hypotheekvormen en leningdelen
De voorwaarden verschillen per hypotheekverstrekker en per leningdeel. De korting gold voor leningdelen met een rentevaste periode van 1 tot en met 30 jaar. Leningdelen met variabele rente, een overbruggingslening en de Duurzaam Wonen Hypotheek vielen buiten deze korting. Kijk daarom naar de precieze hypotheekvorm en renteafspraak in je contract.
De korting kan beperkt zijn tot bepaalde leningdelen en hoeft dus niet voor je hele hypotheek te gelden. Sommige hypotheekbanken hanteren energielabel A+ als minimum. Een beter label kan een hogere korting opleveren, maar de vereiste labelklasse en berekening verschillen per verstrekker. De adviseur brengt per leningdeel in kaart welke voorwaarden gelden.
Korting na verduurzaming
Na maatregelen zoals isolatie of een andere verduurzaming kan het energielabel verbeteren. Dat kan bij sommige banken aanleiding zijn om korting aan te vragen, bijvoorbeeld als het label binnen 24 maanden na de start van de hypotheek is verbeterd. Bij een bestaande hypotheek hangt het recht op korting af van de contractvoorwaarden. De korting is dus niet automatisch.
Een erkende energieadviseur kan na de maatregelen een nieuw energielabel vaststellen. Een energielabel voor een woning is 10 jaar geldig, volgens de Rijksdienst voor Ondernemend Nederland. De adviseur voor je hypotheek kan vervolgens beoordelen hoe het nieuwe label past bij de voorwaarden en welke bewijsstukken de verstrekker vraagt. Zo verbind je de investering, het label en de mogelijke rentekorting.
Aanvragen voor een bestaande hypotheek
Een hypotheekadviseur begint met het beoordelen van je hypotheekcontract, de rentevaste periode en de afzonderlijke leningdelen. Daarna brengt die de voorwaarden voor energielabel en aanvraagmoment in kaart. Bij energielabel B of lager geven sommige voorwaarden 24 maanden na de start van de nieuwe of gewijzigde rentevaste periode om de woning naar energielabel A te verduurzamen.
Bij het afsluiten van een hypotheek of een nieuwe rentevaste periode kan een specifiek aanvraagmoment gelden. Sommige verstrekkers laten je de korting alleen bij het afsluiten aanvragen. Koop je een bestaande woning, dan neemt de adviseur het energielabel en de hypotheekvoorwaarden mee bij de aankoop. Bij een lopende lening kijkt die of je contract korting na verduurzaming toestaat. Zo voorkom je dat een verbeterd label niet op tijd bij de aanvraag wordt betrokken.
Bij een woning in Oosterhout kun je ook rekening houden met de lokale woningmarkt wanneer je hypotheekkeuzes afweegt, via een makelaar in Oosterhout. De mogelijke korting blijft afhankelijk van de hypotheekvoorwaarden en de gegevens van je woning.
Voorwaarden en ingangsdatum van de duurzaamheidskorting
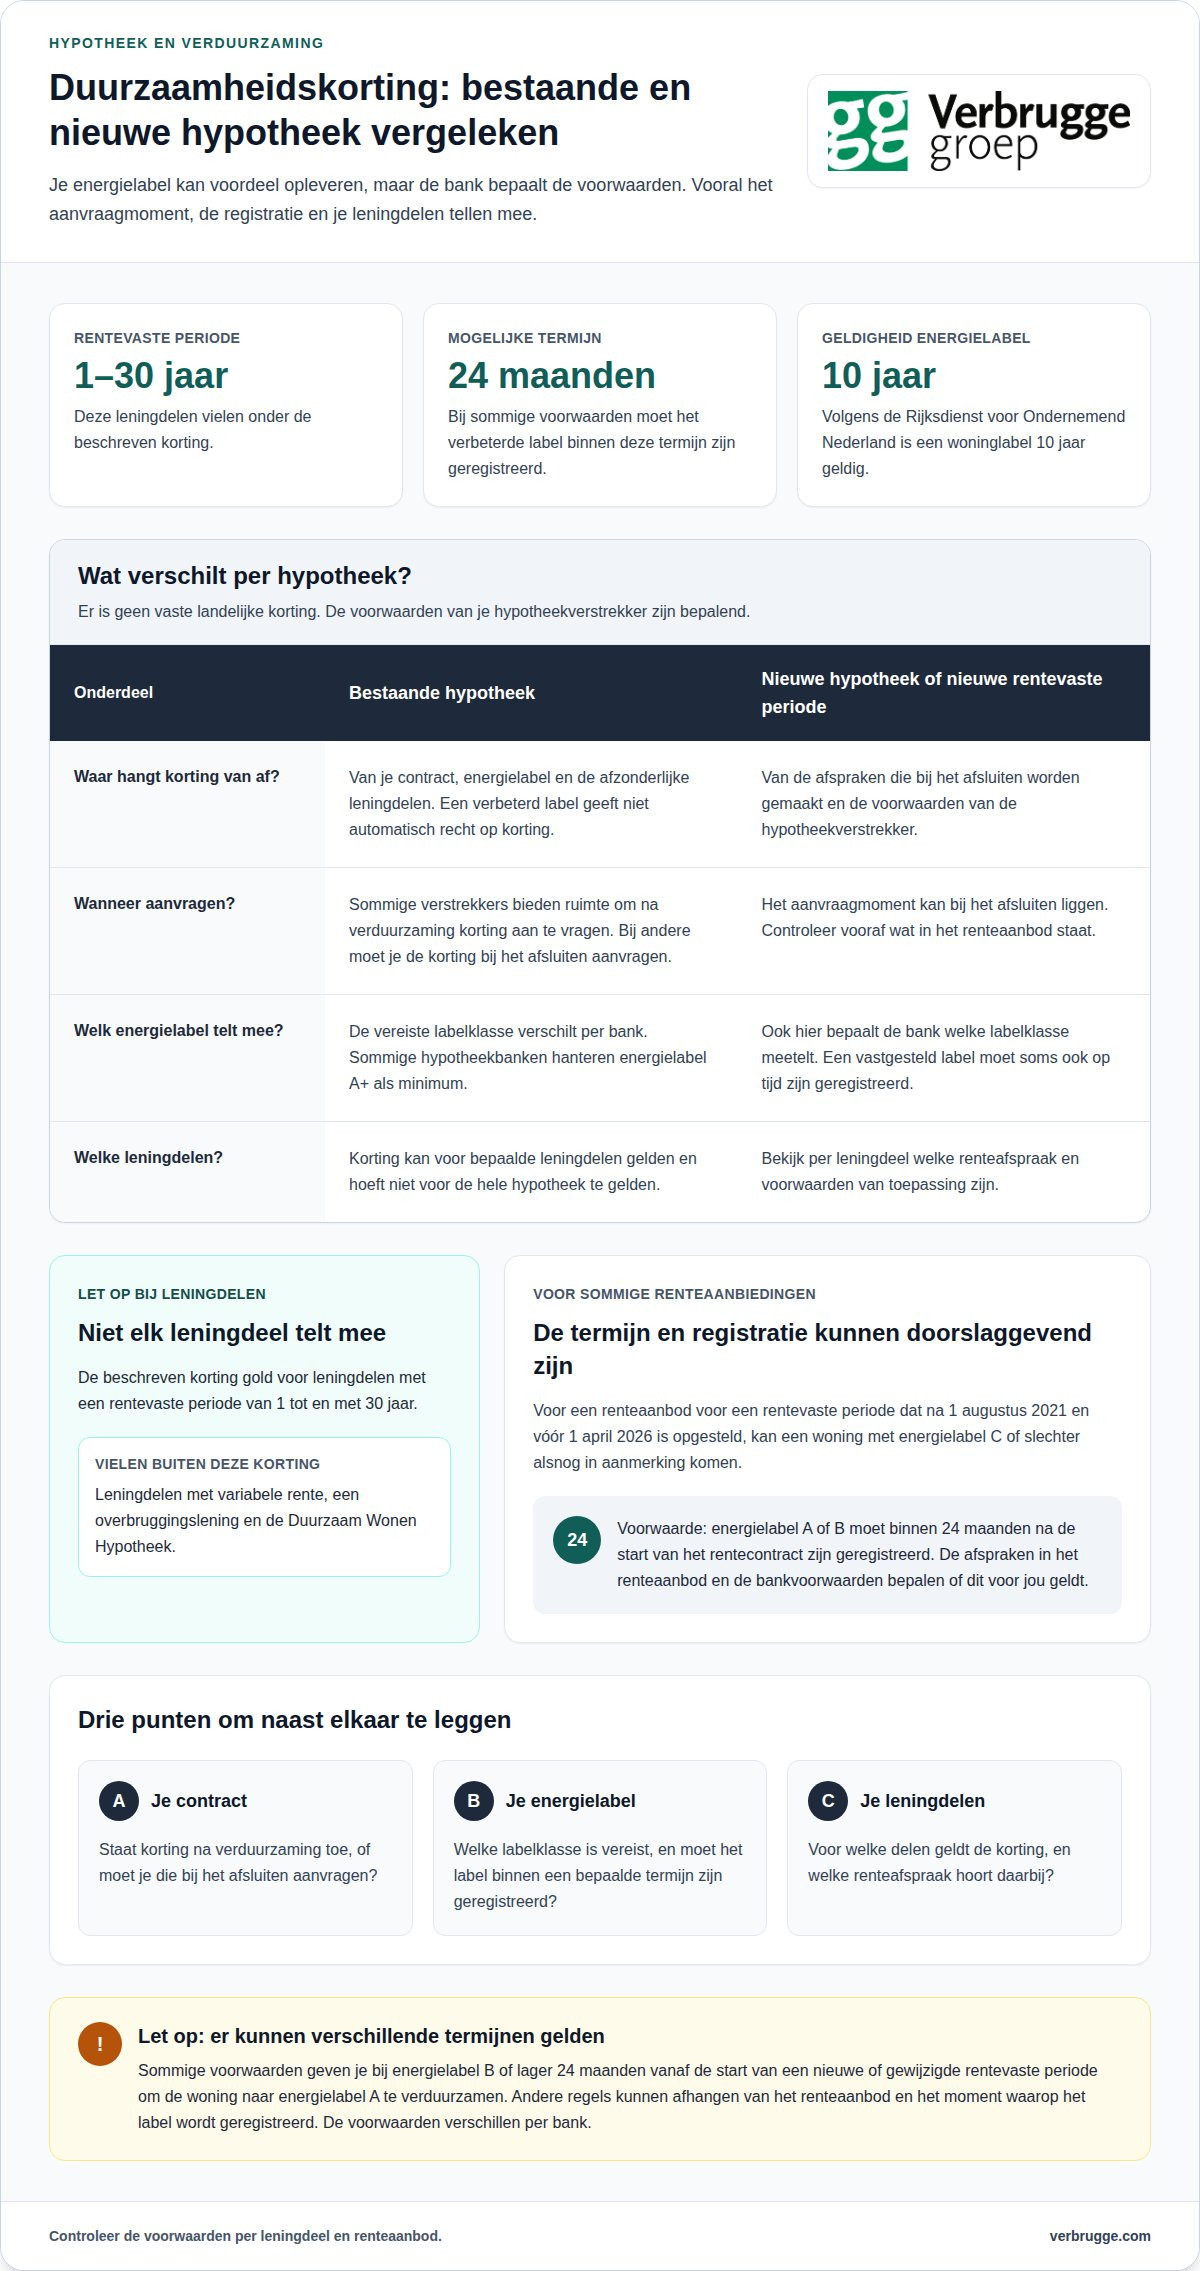
Je komt alleen in aanmerking als je energielabel en hypotheekafspraken aan de voorwaarden voldoen. Er is geen vaste landelijke korting: de bank bepaalt welke labels, leningdelen en aanvraagmomenten gelden.
Een energielabel A of hoger kan recht geven op korting, maar sommige banken eisen minimaal A+. Let vooral op het aanvraagmoment, de registratie van het label en de leningdelen waarvoor de korting geldt. De voorwaarden en uitzonderingen verschillen per bank.
Voorwaarden voor bestaande hypotheken
Bij een bestaande hypotheek is je renteaanbod belangrijk. Voor een aanbod voor een rentevaste periode dat na 1 augustus 2021 en vóór 1 april 2026 is opgesteld, kan ook een woning met label C of slechter alsnog in aanmerking komen. Daarvoor moet label A of B binnen 24 maanden na de start van het rentecontract worden geregistreerd.
De volgorde kan belangrijk zijn: verduurzaming, vaststelling van het nieuwe label en registratie binnen de gestelde termijn. Een nieuw label geeft niet automatisch recht op korting. De afspraken in het renteaanbod en de voorwaarden van de bank bepalen of je in aanmerking komt. Een adviseur kan die onderdelen naast elkaar leggen.
Energielabels en kortingsrecht
Welke labels meetellen, verschilt per bank. Sommige hypotheekbanken geven pas korting vanaf energielabel A+. Andere voorwaarden kunnen een lager label toestaan na verduurzaming. Voor een renteaanbod uit de genoemde periode kan label A of B binnen 24 maanden meetellen, ook als de woning bij aanvang label C of slechter had.
Het label moet op het juiste moment beschikbaar zijn of binnen de gestelde termijn worden geregistreerd. Een vastgesteld energielabel voldoet niet altijd aan de registratievoorwaarde. De hypotheekadviseur vergelijkt de vereiste labelklasse en registratiedatum met de voorwaarden in jouw renteaanbod.
Bankvoorwaarden en beperkingen
Bankvoorwaarden verschillen niet alleen in de vereiste labelklasse. Sommige banken laten duurzaamheidskorting uitsluitend bij het afsluiten van de hypotheek aanvragen. Andere voorwaarden bieden ruimte om na verduurzaming korting aan te vragen. De korting kan bovendien beperkt zijn tot de rentevaste periode of bepaalde leningdelen, in plaats van de hele lening.
Bij een rentevaste periode van 5 jaar kan de korting dus alleen tijdens die periode gelden. Controleer in het renteaanbod welk leningdeel meetelt, wanneer de korting geldt en welke labelregistratie nodig is. Die drie punten bepalen of de voorwaarden aansluiten op jouw hypotheek.
Ingangsdatum en alsnog korting aanvragen
De ingangsdatum volgt uit de bankvoorwaarden en het moment waarop je aan de eisen voldoet. Bij een nieuwe rentevaste periode moet energielabel A bij de start aanwezig zijn, of binnen 24 maanden daarna worden geregistreerd. Voor sommige aanbiedingen geldt eveneens dat label A of B binnen 24 maanden na de start van het rentecontract geregistreerd moet zijn.
Een adviseur kan het renteaanbod en de labelgegevens vergelijken en de aanvraag voorbereiden. Zo wordt duidelijk welke registratie hiervoor nodig is en of de korting automatisch wordt verwerkt. Met een hypotheekcheck kun je de voorwaarden van je hypotheek laten beoordelen.
Duurzaamheidskorting bij een spaarhypotheek
Bij een spaarhypotheek moet je een rentekorting ook bekijken in samenhang met de opbouw van je spaargeld. De hypotheekrente en de vergoeding op het gekoppelde spaarproduct hangen met elkaar samen. Een lagere rente kan daardoor invloed hebben op de premie of inleg die nodig is voor het eindbedrag. De uitkomst hangt af van de afspraken in je hypotheek en spaarregeling.
Breng eerst in kaart welk leningdeel de korting krijgt. Kijk daarna welk spaarproduct eraan gekoppeld is: een spaarrekening of een spaarverzekering. De contracten beschrijven hoe de rentevergoeding, premie of inleg wordt berekend. Korting op één leningdeel verandert niet vanzelf alle onderdelen van je hypotheek. Ook het geregistreerde energielabel en de geldigheidsdatum spelen mee bij de aanvraag.
Bij een spaarhypotheek bouw je tijdens de looptijd vermogen op om later de lening af te lossen. De berekende inleg houdt rekening met de rentevergoeding en afgesproken eindwaarde. Verandert de hypotheekrente door duurzaamheidskorting, dan moet de aanbieder de gevolgen voor die berekening vaststellen. Denk bijvoorbeeld aan een andere maandelijkse premie of inleg. Welke aanpassing geldt, volgt uit de voorwaarden van je spaarproduct.
Een beter energielabel kan bijdragen aan duurzaamheidskorting, maar de voorwaarden van je hypotheek blijven bepalend. De aanvraag moet passen binnen de hypotheekvoorwaarden. Ook moet duidelijk zijn voor welk leningdeel de korting geldt en vanaf welke periode. Zelfs met een geldig label kan de hypotheekaanbieder registratie of ander bewijs nodig hebben. Stem de aanvraag daarom af op de opbouw van je spaargeld.
Laat drie onderdelen naast elkaar beoordelen: het renteaanbod, de voorwaarden van het leningdeel en de afspraken van het spaarproduct. Zo wordt duidelijk of de korting alleen de rente verandert of ook een nieuwe berekening van de premie vraagt. Een verschil tussen de huidige inleg en de aangepaste berekening is belangrijk voor het doelbedrag aan het einde van de looptijd.
Bij een nieuwe rentevaste periode is het aanvraagmoment belangrijk. Leg daarom de startdatum, het geregistreerde energielabel en de berekening van de spaarinleg samen vast. Verduurzaam je tijdens een lopende periode, controleer dan eerst of de contractvoorwaarden een aanvraag toelaten. Daarna kun je laten beoordelen hoe de korting en spaarregeling samen doorwerken.
Een adviseur kan de hypotheekvoorwaarden en het gekoppelde spaarproduct in samenhang beoordelen. Het gaat niet alleen om een lagere rente, maar ook om de gevolgen voor de maandelijkse inleg en het afgesproken eindkapitaal. Zo krijg je zicht op het totale effect, niet alleen op de rentekorting. De uitkomst hangt af van de afspraken in je contracten.
Duurzaamheidskorting bij verhuizen
Bij een verhuizing verandert de woning waarop je hypotheek betrekking heeft. De duurzaamheidskorting op je huidige hypotheek gaat daarom niet vanzelf mee naar de nieuwe woning. De bestaande lening en het nieuwe hypotheekaanbod moeten apart worden beoordeeld. Daarbij tellen de voorwaarden van de hypotheekverstrekker, het energielabel van de nieuwe woning en de leningdelen mee.
Koop je een bestaande woning, dan kan het energielabel relevant zijn voor je hypotheekaanvraag. Veel hypotheekverstrekkers bieden kopers korting bij de aankoop van een woning. Een beter label kan een hogere korting opleveren. De adviseur neemt het geregistreerde label en de rentevoorwaarden mee bij het vergelijken van hypotheekmogelijkheden.
Verkoop je tegelijk je huidige huis, dan lopen twee financiële trajecten naast elkaar. De hypotheek op je oude woning heeft eigen afspraken; voor de nieuwe woning gelden de voorwaarden van het nieuwe aanbod. De adviseur brengt verkoop, aankoop, financiering en eventuele korting samen in beeld. Zo wordt duidelijk welk voordeel bij welke woning en lening hoort.
Een energiezuinige woning kan gunstig zijn voor de financiering, maar het label bepaalt niet alleen de uitkomst. Sommige hypotheekbanken eisen minimaal energielabel A+, terwijl andere voorwaarden hanteren. De voorwaarden voor de korting kunnen per leningdeel verschillen. Laat daarom het label van de nieuwe woning vergelijken met de rentevaste periode en de voorwaarden in het aanbod.
Wil je de nieuwe woning eerst verduurzamen, bespreek dan de planning vóórdat de hypotheek ingaat. Bij sommige banken kan een beter energielabel na verbouwing alsnog meetellen, mits registratie binnen de gestelde termijn plaatsvindt. Voor bepaalde renteaanbiedingen geldt een termijn van 24 maanden. De adviseur betrekt de geplande maatregelen, de registratiedatum en het hypotheekcontract bij de aanvraag.
Een genoemde korting van 0,15% geldt niet automatisch voor iedere verhuizing of hypotheek. Het percentage, de startdatum en de leningdelen hangen af van het aanbod en de bankvoorwaarden. De adviseur controleert hoe lang de rentevaste periode loopt en of de korting daarop aansluit. Zo voorkom je dat een verwachte korting wordt verrekend met de verkeerde lening.
Laat bij de financiering van je verhuizing zowel de oude hypotheek als het nieuwe aanbod beoordelen. Een praktisch overzicht bevat de verkoopdatum, de overdracht van de nieuwe woning, het energielabel en de aanvraagvoorwaarden. Zo kan de adviseur de mogelijke korting op het juiste moment meenemen en de financiering van je nieuwe huis afstemmen op je verduurzamingsplannen.
Duurzaamheidskorting op bestaande en nieuwe hypotheken
Een bestaande hypotheek vraagt om een andere aanpak dan een nieuwe. Bij een bestaande lening zijn het contract en de renteafspraken leidend. Bij een nieuwe hypotheek kan de korting onderdeel zijn van het renteaanbod. In beide gevallen tellen het geregistreerde energielabel, de leningdelen en het aanvraagmoment mee. Een zuinige woning geeft dus niet vanzelf korting.
Bij een lopende hypotheek begint de beoordeling bij de bestaande afspraken. Daarin moet staan of een verbetering van het energielabel aanleiding kan zijn voor korting. Daarna wordt per leningdeel bekeken of de rentevorm en rentevaste periode meetellen. Heeft je woning na isolatie bijvoorbeeld een beter label gekregen, dan is ook van belang wanneer dat label is vastgesteld en geregistreerd.
Bij een nieuwe hypotheek wordt het energielabel meegewogen in het aanbod en de gekozen rentevaste periode. Sommige hypotheekbanken bieden korting vanaf energielabel A+, terwijl andere een andere grens hanteren. Een geregistreerd label kan invloed hebben op de rente bij de start. De korting kan beperkt blijven tot bepaalde leningdelen, ook als de woning als geheel energiezuinig is.
Verduurzamen tijdens een bestaande rentevaste periode vraagt om een aparte controle. Een nieuwe registratie verandert je rente niet vanzelf. Controleer eerst of de overeenkomst ruimte biedt om tijdens de looptijd korting aan te vragen. Is de korting alleen bij het afsluiten aan te vragen, dan kan een nieuwe rentevaste periode een geschikt moment zijn. De termijn voor registratie kan daarbij bepalend zijn.
Om bestaande en nieuwe hypotheken te vergelijken, worden dezelfde punten bekeken:
- welk energielabel bij de start geldt en wanneer een verbetering wordt geregistreerd;
- welke leningdelen een korting kunnen krijgen;
- of de korting alleen tijdens een rentevaste periode geldt;
- hoe de rente en eventuele verduurzamingsplannen op elkaar aansluiten.
Zo zie je waar besparen mogelijk is en welke voorwaarden daarbij horen. Bij een nieuwe hypotheek kan energielabel vanaf het begin worden meegenomen in de renteafspraken. Bij een lopend contract ligt de nadruk op de bestaande afspraken en het juiste aanvraagmoment. Een onafhankelijke beoordeling kijkt naar jouw belang en vergelijkt het totale effect, niet alleen het lagere rentepercentage.
Duurzaamheidskorting regelen op je bestaande of nieuwe hypotheek vraagt om een beoordeling van de financiering én de verduurzamingsplannen. Vergelijk daarom niet alleen de korting, maar ook de invloed van maatregelen op de hypotheek. Laat je hypotheekvoorwaarden en mogelijkheden beoordelen voordat je een nieuwe renteafspraak vastlegt.
Bepaal vooraf wat voor jou het belangrijkst is: voorspelbare maandlasten, ruimte voor een verbouwing of flexibiliteit bij een toekomstige verhuizing. Met die prioriteit bespreek je gerichter welke hypotheekopzet bij je woonplannen past.
Verbrugge Groep: verhuizen: aankoop nieuwe woning, verkoop huidige woning, regelen hypotheek en de verhuizing
Verbrugge Groep helpt je bij de aankoop van een nieuwe woning, de verkoop van je huidige huis en het regelen van je hypotheek. Dat is handig als je verhuist en wilt weten hoe duurzaamheidskorting past bij de financiering van je volgende woning.
Bij aankoopbegeleiding en hypotheekadvies worden de woning, het energielabel en de hypotheekvoorwaarden in samenhang bekeken. Ook de planning van verkoop en aankoop telt mee: de afspraken over je huidige hypotheek staan los van het aanbod voor de nieuwe woning. Zo krijg je overzicht van wat je moet regelen en welke mogelijkheden er zijn om te verduurzamen.
Wil je je verhuizing en hypotheek bespreken? Neem contact op met Verbrugge Groep.
Maak je volgende woonkeuze met overzicht
Een hypotheekkeuze werkt door in je maandlasten en je plannen voor de woning. Bedenk daarom wat voor jou belangrijk is: lagere lasten, verduurzaming of ruimte om later te verhuizen. Wil je duurzaamheidskorting regelen op je bestaande of nieuwe hypotheek, bekijk die keuze dan binnen je bredere woon- en financiële plannen.
Verbrugge Groep begeleidt je bij de aankoop of verkoop van een woning en geeft hypotheekadvies voor aankoop, oversluiten of verduurzamen. Zo bespreek je niet alleen de financiering, maar ook hoe die past bij je plannen. Welke aanpak geschikt is, hangt af van je woning, hypotheek en persoonlijke situatie.
Wil je jouw woonplannen en hypotheekmogelijkheden bespreken? Bespreek je mogelijkheden met Verbrugge Groep. Met een helder beeld van je opties kun je met vertrouwen je volgende stap zetten.
Veelgestelde vragen over duurzaamheidskorting
Wat is duurzaamheidskorting?
Duurzaamheidskorting is een verlaging van de hypotheekrente die een hypotheekverstrekker kan koppelen aan het energielabel van je woning. Volgens de voorwaarden van de verstrekker kan een beter label recht geven op een hogere korting. De korting geldt niet vanzelf voor alle leningdelen. Bij een spaarhypotheek kan een rentewijziging ook gevolgen hebben voor de berekening van de gekoppelde spaarinleg.
Waarom krijg je korting?
Duurzaamheidskorting is een financieel voordeel dat sommige hypotheekverstrekkers verbinden aan een energiezuinige woning. Het energielabel geeft aan in welke klasse de woning valt. Bij bepaalde hypotheekproducten kan een beter label een hogere korting opleveren. De precieze uitwerking hangt af van de productvoorwaarden, zoals de vereiste labelklasse en de leningdelen waarop de renteafspraak van toepassing is.
Wanneer kan ik rentekorting krijgen op mijn hypotheek?
Je kunt rentekorting krijgen als de hypotheekvoorwaarden een korting bieden voor het energielabel van je woning. Bij een nieuwe hypotheek speelt het moment van het aanbod mee. Bij een bestaande hypotheek moet de mogelijkheid in je contract staan of aansluiten op de voorwaarden voor een nieuwe rentevaste periode. Na verduurzaming kan een verbeterd label soms alsnog meetellen, als de aanvraag en registratie binnen de gestelde termijn vallen.
Hoe laat je duurzaamheidskorting regelen bij de aankoop van een nieuwbouwwoning?
Bij de aankoop van een nieuwbouwwoning neem je het energielabel en de hypotheekvoorwaarden mee in de financieringsaanvraag. De adviseur betrekt het label bij het vergelijken van hypotheekaanbiedingen en bekijkt welke leningdelen voor korting in aanmerking komen. Leg ook vast wanneer het label beschikbaar is en wordt geregistreerd. Zo wordt duidelijk of de korting vanaf de start kan gelden of dat registratie later nog nodig is.
Hoe helpt een hypotheekadviseur je duurzaamheidskorting regelen bij de start van je hypotheek?
Bij de start van je hypotheek brengt een adviseur het woninglabel, het renteaanbod en de leningdelen samen in kaart. De adviseur beoordeelt de voorwaarden en verwerkt een mogelijke korting in de hypotheekaanvraag. Ook het aanvraagmoment telt mee: sommige hypotheekverstrekkers laten korting alleen bij het afsluiten aanvragen. Een keuze vóór het definitieve aanbod kan daardoor verschil maken voor de renteafspraak.
Hoe helpt een hypotheekadviseur je energielabel aan te leveren en wanneer gaat de duurzaamheidskorting in?
Een hypotheekadviseur kan uitleggen welke labelgegevens de hypotheekverstrekker nodig heeft en die gegevens bij de aanvraag betrekken. De korting gaat in zodra aan de voorwaarden van de verstrekker is voldaan en deze is verwerkt. Dat kan bij de start van de hypotheek of na registratie van een verbeterd label zijn. De datum hangt samen met het renteaanbod, de labelregistratie en de afspraken over het leningdeel.
Wat is duurzaamheidskorting op een hypotheek en welke hypotheekverstrekkers bieden dit aan?
Duurzaamheidskorting is een rentevoordeel dat sommige hypotheekverstrekkers koppelen aan de energieklasse van een woning. Het aanbod verschilt per verstrekker en hypotheekproduct. De voorwaarden bepalen onder meer welk energielabel nodig is en welke leningdelen meetellen. Vergelijk daarom de concrete renteaanbiedingen en voorwaarden voor jouw hypotheekaanvraag. Een adviseur kan inzicht geven in de opties die bij de woning, financiering en je plannen passen.
Hoe hoog is de duurzaamheidskorting per hypotheekverstrekker en hoe lang geldt deze?
De hoogte en looptijd van de korting verschillen per hypotheekverstrekker, energielabel en leningdeel. Sommige voorwaarden beperken de korting tot een rentevaste periode; andere bepalen wanneer een verbeterd label nog kan meetellen. De korting kan ook gelden voor een deel van de hypotheek in plaats van de hele lening. Bekijk daarom het renteaanbod en de voorwaarden samen, zodat je weet welk voordeel geldt en hoelang.
Disclaimer
Deze BLOG is een informatieve uiting van Verbrugge Groep gemaakt door A.I. Er kunnen geen rechten aan worden ontleend.