Zakelijke verzekeringen, scherp en goed geregeld via Verbrugge
3 oktober 2026
Wat als de overwaarde in je woning je meer financiële ruimte geeft, zonder dat je meteen hoeft te verhuizen? De uitspraak ‘Als u 68 jaar of ouder bent dan kunt u de overwaarde uit uw stenen halen’ betekent niet dat er voor iedereen automatisch een passende oplossing is. Je leeftijd is één onderdeel van de afweging. Ook je inkomen, hypotheek, woonwensen en plannen voor later tellen mee.
Het is logisch als je daar vragen over hebt. Misschien wil je je pensioen aanvullen, je woning aanpassen of juist zo lang mogelijk blijven wonen waar je je thuis voelt. Mogelijkheden lopen uiteen van hypotheekadvies tot het uitgesteld verkopen van je woning. Elke keuze heeft gevolgen voor je financiën en je woonsituatie. Wat voor de één passend is, hoeft dat voor jou niet te zijn.
In dit artikel lees je wat overwaarde betekent, welke routes er zijn en waar je op let bij de gevolgen voor wonen, inkomen en je financiële planning. Zo kun je opties zorgvuldig naast elkaar leggen. Een persoonlijke inventarisatie helpt om jouw belangen en wensen voorop te zetten, financiële hiaten te voorkomen en te bepalen welke vervolgstap bij jouw situatie past.
Belangrijkste Punten
- Vanaf je 68e kun je onderzoeken of je woningoverwaarde kunt benutten, maar je leeftijd alleen bepaalt niet of een route bij je past.
- Vergelijk woningverkoop, hypotheekmogelijkheden en uitgesteld verkopen op wat ze betekenen voor je woonplannen en financiën.
- Overwaarde is het verschil tussen de woningwaarde en je resterende hypotheek, maar dat bedrag is niet automatisch vrij beschikbaar.
- Breng je woonwensen, actuele hypotheekgegevens en een realistische schatting van je woningwaarde in kaart voordat je keuzes afweegt.
- Persoonlijk hypotheekadvies voor senioren kan helpen om financiële gevolgen en woonzekerheid samen te bekijken.
Wat betekent overwaarde uit je woning halen vanaf 68 jaar?
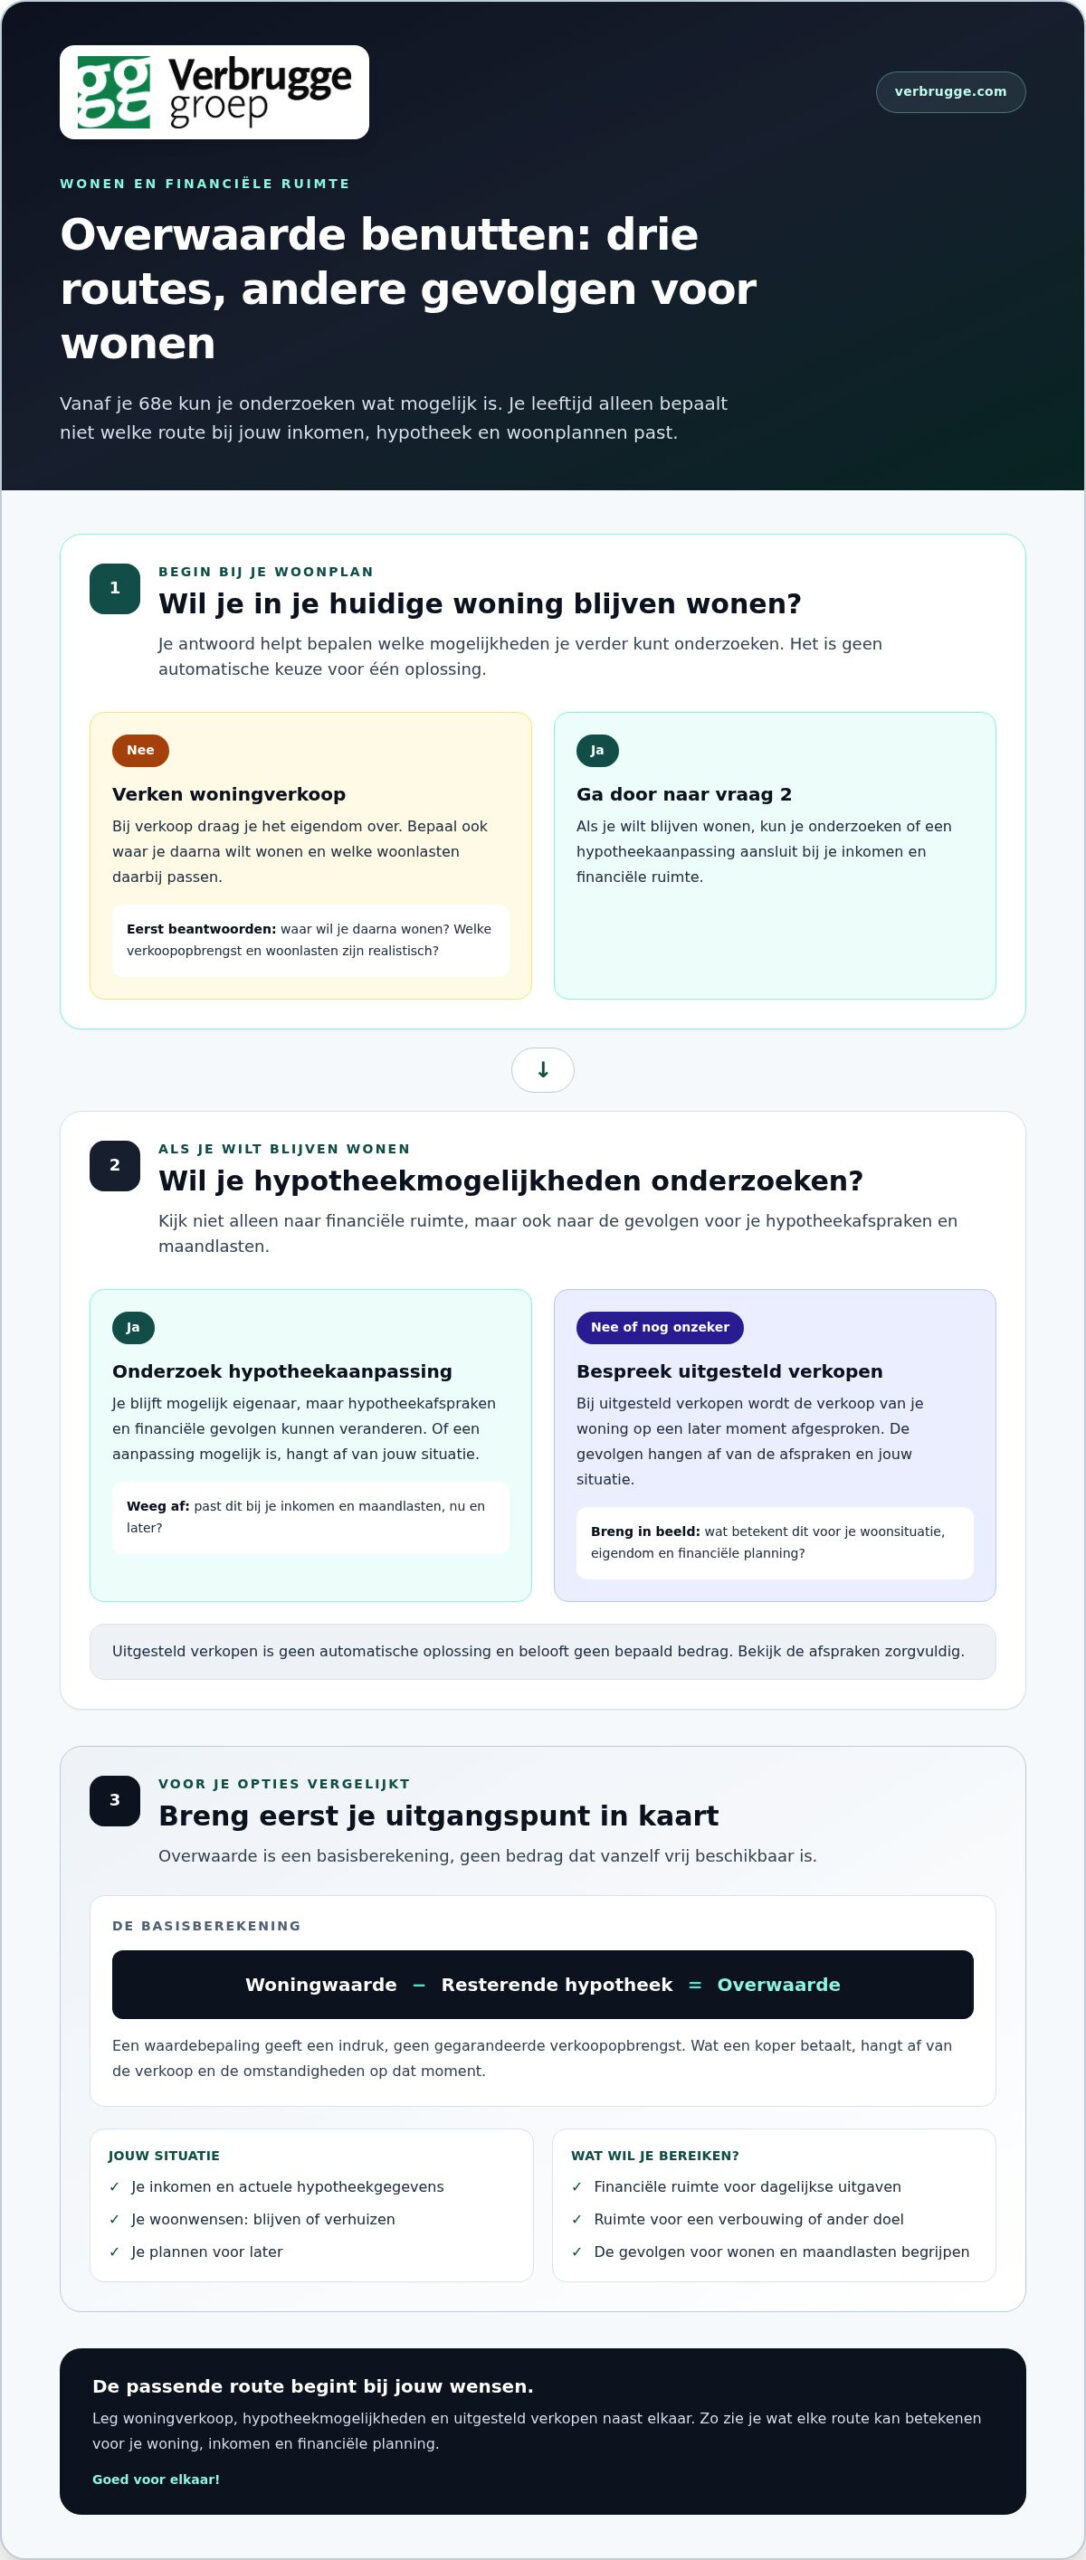
Vanaf je 68e kun je onderzoeken of je de overwaarde in je woning kunt benutten, maar leeftijd alleen maakt een oplossing nog niet passend. Overwaarde is het verschil tussen de huidige waarde van je woning en de hypotheek die nog openstaat. Dat is een basisberekening. De uiteindelijke mogelijkheden hangen ook af van je woning, hypotheek en persoonlijke situatie. Meer over de basis lees je bij Wat is overwaarde.
Overwaarde is niet automatisch geld dat je kunt uitgeven. Eerst moet je bekijken hoe je die waarde beschikbaar kunt maken en wat dat betekent voor je woning, maandlasten en plannen. De video hieronder bespreekt manieren om woningwaarde te benutten. De uitleg is Engelstalig en algemeen; financiële mogelijkheden verschillen per land; ontdek I Need Cash om te zien hoe een Britse kredietbemiddelaar consumenten bijvoorbeeld koppelt aan persoonlijke leningen en leningen voor huiseigenaren.
Hoe ontstaat overwaarde in een koopwoning?
Stel: je hebt een deel van je hypotheek afgelost en je woning is meer waard dan de resterende hypotheekschuld. Dan is er op papier overwaarde. De precieze woningwaarde blijkt niet alleen uit een online schatting. Wat een koper uiteindelijk betaalt, hangt af van de verkoop en de omstandigheden op dat moment. Een waardebepaling geeft daarom een indruk, geen gegarandeerde verkoopopbrengst. Bekijk de informatie over een gratis waardebepaling van je woning.
Waarom leeftijd alleen niet bepaalt wat verstandig is
Je leeftijd zegt niet vanzelf welke keuze haalbaar of verstandig is. Je inkomen, hypotheek, woonwensen en plannen voor later spelen allemaal mee. Misschien wil je in je huidige huis blijven, of denk je juist aan verhuizen. Ook maakt het verschil of je extra financiële ruimte zoekt voor dagelijkse uitgaven, een verbouwing of een ander doel. Je persoonlijke situatie bepaalt welke gevolgen je zorgvuldig moet afwegen.
Overwaarde is vermogen in de woning, niet vanzelf besteedbaar inkomen. Begin daarom bij wat jij wilt bereiken met je geld, je woning en je toekomst. Pas daarna wordt duidelijk welke mogelijkheden verder onderzoek verdienen en hoe die passen bij jouw financiële plaatje.
Welke mogelijkheden zijn er om woningoverwaarde te benutten?
Vanaf je 68e kun je onderzoeken of je de overwaarde in je woning kunt benutten, maar er is niet één route die voor iedereen past. Grofweg kun je kijken naar je woning verkopen, hypotheekmogelijkheden onderzoeken of uitgesteld verkopen. De keuzes verschillen vooral in wat er met je woning en het eigendom gebeurt, en welke financiële afspraken daarbij horen.
Bij verkoop draag je het eigendom over. Kijk daarom niet alleen naar wat de verkoop mogelijk oplevert, maar bepaal ook waar je daarna wilt wonen en welke woonlasten daarbij passen. Met hypotheekadvies onderzoek je of een aanpassing aansluit bij je inkomen en financiële ruimte. Bij uitgesteld verkopen wordt de verkoop van je eigen woning op een later moment afgesproken. De precieze uitkomst en gevolgen hangen af van jouw situatie en de afspraken die daarbij horen.
| Route | Doel | Mogelijke impact | Vragen om eerst te beantwoorden |
|---|---|---|---|
| Woning verkopen | De woningwaarde benutten door je huis te verkopen. | Je draagt het eigendom over en moet je volgende woonplek bepalen. | Waar wil je daarna wonen? Welke woonlasten en verkoopopbrengst zijn realistisch? |
| Hypotheekmogelijkheden onderzoeken | Bekijken of een hypotheekaanpassing financiële ruimte kan geven. | Je blijft mogelijk eigenaar, maar de hypotheekafspraken en financiële gevolgen kunnen veranderen. | Past dit bij je inkomen en maandlasten, nu en later? |
| Uitgesteld verkopen bespreken | Een afspraak onderzoeken waarbij de verkoop van je eigen woning wordt uitgesteld. | De verkoop vindt niet direct plaats. De gevolgen hangen af van de afspraken voor jouw situatie. | Wat betekent de afspraak voor je woonsituatie, eigendom en financiële planning? |
Wat houdt uitgesteld verkopen van je woning in?
Bij uitgesteld verkopen wordt de verkoop van je eigen woning niet direct uitgevoerd, maar op een later moment afgesproken. Verbrugge Groep biedt verzilverend wonen aan, waarbij de verkoop van de eigen woning wordt uitgesteld. De afspraken en gevolgen moeten zorgvuldig worden bekeken. Het is geen automatische oplossing of belofte dat je een bepaald bedrag beschikbaar krijgt. Lees meer over het overwaardeplan en bespreek hoe deze route aansluit bij jouw woonwensen.
Hoe verhoudt dit zich tot hypotheekmogelijkheden?
Een hypotheekroute en een verkooproute zijn wezenlijk verschillend. Bij hypotheekadvies onderzoek je afspraken met een geldverstrekker waarbij de woning als onderpand dient. Bij verkoop verandert het eigendom. Of een hypotheekaanpassing mogelijk is en welke gevolgen dat heeft, hangt af van je persoonlijke situatie en de beoordeling daarvan. De Rijksoverheid legt ook uit hoe de overwaarde van je huis een rol kan spelen bij bijstand. Dat is geen algemene uitleg over pensioen of hypotheekkeuzes, maar maakt duidelijk dat financiële gevolgen per situatie kunnen verschillen.
Leg daarom eerst vast wat voor jou vooropstaat: blijven wonen, verhuizen of financiële ruimte creëren. Verbrugge Groep kan met onafhankelijk hypotheekadvies en een persoonlijke financiële inventarisatie de routes naast jouw wensen leggen. Zo maak je een keuze op basis van jouw belangen en krijg je de gevolgen goed in beeld.
Is overwaarde benutten vanaf 68 jaar altijd verstandig?
Nee. Je leeftijd alleen maakt het benutten van overwaarde niet automatisch verstandig of haalbaar. De zin ‘Als u 68 jaar of ouder bent dan kunt u de overwaarde uit uw stenen halen’ zegt dus niet dat iedere oplossing bij jouw situatie past. Extra financiële ruimte kan prettig zijn, maar weeg die af tegen wat er verandert aan je woning, je financiële afspraken en je plannen voor later.
Wil je geld vrijmaken maar wel in je huis blijven wonen? Kijk dan niet alleen naar het bedrag, maar ook naar de afspraken die ervoor nodig zijn en wat die op langere termijn kunnen betekenen. Als je juist overweegt te verhuizen, spelen andere vragen: waar wil je wonen en hoe passen de nieuwe woonlasten bij je inkomen? De uitkomst is persoonlijk. Laat fiscale, juridische en eventuele gevolgen voor regelingen beoordelen voor jouw situatie, in plaats van uit te gaan van algemene aannames.
Welke gevolgen wil je vooraf scherp krijgen?
Breng eerst in kaart wat je wilt bereiken en welke veranderingen je acceptabel vindt. Denk aan je woonafspraken, de financiële ruimte die je zoekt en plannen die later nog geld kunnen vragen. Maak ook onderscheid tussen een bedrag dat mogelijk in één keer beschikbaar komt en inkomsten die regelmatig terugkomen. Dat zijn niet dezelfde dingen en ze vragen om een andere financiële planning.
Heb je een partner of wil je rekening houden met erfgenamen? Bespreek dan wat een mogelijke keuze voor hen betekent, maar baseer je niet op veronderstellingen. De gevolgen hangen af van de afspraken en jouw persoonlijke situatie. Een overzicht van inkomsten, uitgaven, woonwensen en financiële verplichtingen helpt om zulke vragen concreet te maken. Het advies van het Nibud kan daarnaast helpen om hypotheekkeuzes in je bredere geldzaken te plaatsen.
Hoe voorkom je een keuze die niet bij je past?
Begin bij je woonwens. Als je graag in je eigen woning blijft, vergelijk dan iedere mogelijkheid met dat doel. Kijk vervolgens welke alternatieven er zijn en wat de nadelen daarvan kunnen zijn. Een oplossing is niet automatisch passend omdat die beschikbaar is. De afspraken, je financiële ruimte en wat jij belangrijk vindt moeten op elkaar aansluiten.
Neem de tijd om opties naast elkaar te leggen, zonder druk om een financieel product af te sluiten. Vraag helderheid over de kosten van advies en eventuele bemiddeling. Goede dienstverlening kost geld. Verbrugge Groep rekent voor hypotheekadvies en bemiddeling een vast tarief; bespreek vooraf welke werkzaamheden daarbij horen en welke kosten gelden. Beoordeel een keuze op de totale financiële en persoonlijke gevolgen, niet alleen op het bedrag dat mogelijk vrijkomt. Hypotheekadvies kan helpen om die afweging te maken vanuit jouw belang en woonwens.
Hoe bereid je je voor op een gesprek over overwaarde?
Een goed gesprek begint niet bij een financieel product, maar bij jouw woonwens. Wil je zo lang mogelijk in je huidige woning blijven, iets aan je huis veranderen of vooral meer ruimte in je maandelijkse budget? De uitspraak ‘Als u 68 jaar of ouder bent dan kunt u de overwaarde uit uw stenen halen’ is geen belofte dat er voor iedereen een passende oplossing is. Een helder overzicht helpt om de mogelijkheden en gevolgen voor jouw situatie te bespreken.
Neem de voorbereiding stap voor stap door:
- Begin met je woonwens. Schrijf op hoe lang je verwacht in je woning te willen blijven en wat je eventueel aan je woonsituatie wilt veranderen.
- Maak een financieel overzicht. Noteer je inkomen, vaste lasten en andere belangrijke uitgaven. Zo wordt duidelijk hoeveel ruimte je nu hebt en wat je nodig denkt te hebben.
- Verzamel gegevens over je woning en hypotheek. Neem actuele hypotheekinformatie mee en zorg voor een realistische schatting van de woningwaarde. Een schatting is een uitgangspunt, geen vaste verkoopopbrengst.
- Leg je toekomstplannen vast. Denk aan plannen voor je woning, je dagelijks leven en financiële wensen voor de komende jaren.
Met deze volgorde wordt het gesprek concreet: eerst jouw doel, daarna de cijfers en vervolgens de mogelijkheden en afwegingen.
Welke informatie helpt bij een eerste inventarisatie?
Neem een recent overzicht van je hypotheek mee, met de openstaande schuld en de huidige afspraken. Voeg informatie over je vaste lasten en relevante inkomsten toe. Noteer ook wie eigenaar is van de woning en of een partner betrokken is bij de plannen. Zet je woonwensen voor de komende jaren op papier, bijvoorbeeld of je wilt blijven wonen of veranderingen verwacht. Een financiële scan van je situatie kan helpen om gegevens en aandachtspunten bij elkaar te brengen.
Welke vragen stel je over afspraken en gevolgen?
Vraag wat een mogelijke route betekent voor je woonsituatie en hoeveel financiële ruimte je eraan kunt overhouden. Laat uitleggen welke afspraken erbij horen en welke kosten voor advies of bemiddeling gelden. Goede dienstverlening kost geld. De advies- en bemiddelingskosten voor hypotheken zijn bij Verbrugge Groep gebaseerd op een vast tarief. Bespreek vooraf welke werkzaamheden daarbij horen. Vraag ook welke fiscale, juridische of andere gevolgen voor jouw situatie verder moeten worden uitgezocht voordat je ergens mee instemt.
Verbrugge Groep begeleidt senioren in Oosterhout, Raamsdonksveer en omliggende plaatsen bij hypotheekadvies en financiële planning. Een persoonlijke inventarisatie houdt jouw wensen en belangen centraal en helpt om financiële hiaten zichtbaar te maken. Zo kun je de mogelijkheden rustig afwegen, zonder vooruit te lopen op een keuze.
Hoe helpt Verbrugge Groep je bij een passende keuze?
De vraag achter de uitspraak ‘Als u 68 jaar of ouder bent dan kunt u de overwaarde uit uw stenen halen’ is vooral hoe je wonen en financiën goed op elkaar afstemt. Verbrugge Groep kijkt daarom niet alleen naar de woningwaarde of een hypotheek. Je woonwens, inkomen, hypotheekafspraken en plannen voor later horen samen in beeld. Zo kun je de mogelijke routes beoordelen vanuit jouw situatie en belangen, zonder dat een bepaalde uitkomst vooraf vaststaat.
Van woningwaarde naar een persoonlijk financieel overzicht
In een persoonlijke inventarisatie bespreek je wat je met je woning wilt en welke financiële ruimte je zoekt. Daarbij komen onder meer je hypotheek en je plannen voor de komende jaren aan bod. Verbrugge Groep geeft hypotheekadvies aan senioren en begeleidt bij verzilverend wonen, waarbij de verkoop van de eigen woning wordt uitgesteld. Welke route aansluit, hangt af van jouw omstandigheden en de afspraken die daarbij passen. Meer informatie over een financiële scan vind je op de website.
Onafhankelijk hypotheekadvies helpt om mogelijkheden naast elkaar te zetten en ook de aandachtspunten te bespreken. Je krijgt zo meer zicht op wat een keuze kan betekenen voor je woonplannen en financiële overzicht. Goede begeleiding kost geld. Bespreek daarom vooraf duidelijk welke werkzaamheden worden gedaan en welke advies- en bemiddelingskosten daarbij horen. Zo kun je de kosten van advies meewegen in je besluit.
Een vervolgstap in Oosterhout of Raamsdonksveer
Verbrugge Groep heeft vestigingen in Oosterhout en Raamsdonksveer en begeleidt klanten in Noord-Brabant bij hypotheekadvies en financiële planning. In het gesprek staan jouw vragen centraal: wil je in je huis blijven, zoek je financiële ruimte of wil je uitgesteld verkopen? Door je persoonlijke situatie zorgvuldig te bespreken, wordt duidelijk welke vragen aandacht vragen voordat je een keuze maakt.
Wil je jouw woonwensen en financiële situatie rustig naast elkaar leggen? Bekijk dan de informatie over hypotheekadvies voor senioren en bespreek met Verbrugge Groep welke aandachtspunten voor jou belangrijk zijn. Zo werk je stap voor stap toe naar een keuze die past bij jouw plannen en waarbij wonen en financiën zo goed mogelijk op elkaar aansluiten.
Breng wonen en financiën samen in beeld
Overwaarde benutten kan financiële ruimte geven, maar de juiste keuze hangt af van meer dan je leeftijd of de waarde van je woning. De mogelijkheden, zoals hypotheekadvies voor senioren of uitgesteld verkopen, hebben elk gevolgen voor je woonsituatie en financiële afspraken. Zet daarom je woonwensen, inkomen en plannen voor later naast elkaar voordat je beslist.
De uitspraak ‘Als u 68 jaar of ouder bent dan kunt u de overwaarde uit uw stenen halen’ is geen garantie dat een bepaalde route bij je past. Een persoonlijke inventarisatie maakt duidelijk welke vragen nog aandacht vragen en helpt om financiële hiaten te voorkomen. Verbrugge Groep is een onafhankelijk familiebedrijf met vestigingen in Oosterhout en Raamsdonksveer. De begeleiding richt zich op jouw belangen en op een keuze die aansluit bij jouw situatie.
Wil je jouw woonwensen en financiële plaatje zorgvuldig bespreken? Bespreek je situatie en mogelijkheden met Verbrugge Groep. Met een helder overzicht kun je met vertrouwen bepalen wat voor jou een passende vervolgstap is. Zo werk je eraan om je zaken goed voor elkaar te hebben.
Veelgestelde vragen over woningoverwaarde
Kun je vanaf 68 jaar automatisch de overwaarde van je woning opnemen?
Nee, je leeftijd geeft geen automatische toegang tot de overwaarde. Of je woningwaarde kunt benutten, hangt af van je hypotheek, inkomen, woonwensen en de afspraken die bij een mogelijke route horen. De formulering ‘Als u 68 jaar of ouder bent dan kunt u de overwaarde uit uw stenen halen’ is dus geen garantie dat een oplossing bij jou past. Laat de financiële en persoonlijke gevolgen eerst in samenhang beoordelen.
Wat betekent overwaarde uit je woning halen?
Je overwaarde is het verschil tussen de waarde van je woning en de hypotheekschuld die nog openstaat. Dat bedrag is niet vanzelf beschikbaar om uit te geven. Je moet eerst onderzoeken welke route bij jouw situatie past, bijvoorbeeld verkoop, een hypotheekmogelijkheid of uitgesteld verkopen. Elke route kan andere gevolgen hebben voor je woning, eigendom en financiële afspraken. Kijk daarom verder dan alleen de geschatte woningwaarde.
Kun je in je huis blijven wonen als je de overwaarde benut?
Dat hangt af van de manier waarop je de overwaarde wilt benutten en van de afspraken die daarbij horen. Bij sommige hypotheekmogelijkheden blijft je woning mogelijk je woonplek, terwijl verkopen gevolgen heeft voor het eigendom en je woonplannen. Ook uitgesteld verkopen kan een mogelijkheid zijn om te bespreken, maar is niet automatisch geschikt. Zet je wens om thuis te blijven naast de financiële gevolgen voordat je een keuze maakt.
Is uitgesteld verkopen hetzelfde als een hypotheek afsluiten?
Nee, het zijn verschillende routes. Bij een hypotheekmogelijkheid onderzoek je afspraken rond een hypotheek op je woning. Bij uitgesteld verkopen maak je afspraken waarbij de verkoop van je eigen huis op een later moment plaatsvindt. De precieze gevolgen hangen af van jouw situatie en de gemaakte afspraken. Laat daarom uitleggen wat elke route betekent voor je woonsituatie, eigendom en financiële planning voordat je ergens mee instemt.
Welke informatie heb je nodig om overwaarde te bespreken?
Verzamel actuele gegevens over je hypotheek en noteer je inkomsten, vaste lasten en belangrijke uitgaven. Een realistische schatting van de woningwaarde helpt ook, maar legt geen uiteindelijke verkoopopbrengst vast. Schrijf daarnaast op wie eigenaar is, hoe lang je wilt blijven wonen en welke plannen je hebt voor de komende jaren. Met dat overzicht kan een gesprek gerichter ingaan op de mogelijkheden en aandachtspunten in jouw situatie.
Kan Verbrugge senioren in Oosterhout en Raamsdonksveer adviseren over woningoverwaarde?
Ja, Verbrugge Groep begeleidt senioren met hypotheekadvies en verzilverend wonen, waarbij de verkoop van de eigen woning wordt uitgesteld. Het is een onafhankelijk familiebedrijf met vestigingen in Oosterhout en Raamsdonksveer. De lokale begeleiding is er voor klanten in onder meer Made, Hank, Waspik, Dussen, Drimmelen, Den Hout, Terheijden, Geertruidenberg, Raamsdonk en Sprang-Capelle. Welke route passend is, hangt af van jouw wensen en financiële situatie.
Disclaimer
Deze BLOG is een informatieve uiting van Verbrugge Groep gemaakt door A.I. Er kunnen geen rechten aan worden ontleend.