Verduurzamen en verbouwen met overwaarde in Oosterhout, Verbrugge adviseert
16 november 2026
Mogelijkheden overwaarde te over… Financieel Advies in regio Oosterhout
18 november 2026
Eerder stoppen met werken vraagt om meer dan alleen naar je hypotheek kijken. Je wilt weten hoe je inkomen, uitgaven, vermogen en pensioen samenhangen. Financiële planning helpt je nieuwe mogelijkheden te ontdekken door die onderdelen naast je persoonlijke doelen te leggen. Zo zie je welke keuzes invloed hebben op je financiële ruimte, nu en later.
Misschien wil je eerder stoppen met werken, je woning aanpassen of meer grip krijgen op je pensioen. Dan wil je eerst overzicht: wat komt er binnen, wat gaat eruit en welke financiële afspraken lopen al? Een plan kijkt niet naar één onderdeel apart, maar brengt je hele situatie in beeld.
In dit artikel lees je wat financiële planning inhoudt en hoe doelen, inkomsten, uitgaven en pensioen daarin samenkomen. Ook ontdek je waarom het verstandig is je plan opnieuw te bekijken wanneer je situatie of wensen veranderen. Zo krijg je een helder uitgangspunt voor keuzes die passen bij jouw leven en financiële toekomst.
Belangrijkste punten
- Een financieel plan brengt inkomen, vermogen, risico’s en persoonlijke wensen samen, zodat financiële keuzes op elkaar aansluiten.
- Begin bij je doelen. Die bepalen welke financiële ruimte je nodig hebt en welke keuzes passen bij jouw risicobereidheid.
- Breng inkomsten, uitgaven, schulden en bezittingen in samenhang in beeld. Zo zie je beter welke ruimte er is voor toekomstige plannen.
- Eerder stoppen met werken vraagt om inzicht in je pensioen, vaste lasten, vermogen en de rol van je woning of hypotheek.
- Bekijk je plan opnieuw wanneer je wensen of situatie veranderen, zodat je op tijd kunt bijsturen.
Wat is financiële planning?
Financiële planning brengt je wensen, inkomen, uitgaven, vermogen en risico’s samen. Zo zie je hoe keuzes van vandaag doorwerken in je plannen voor later.
Financiële producten afstemmen op persoonlijke wensen
Afstemmen betekent dat sparen, beleggen, pensioen en hypotheek passen bij jouw doelen en risicobereidheid. Dat is belangrijk, want een product dat bij één wens past, kan andere plannen beperken. Sparen past bijvoorbeeld bij geld dat je op korte termijn nodig hebt. Beleggen is gericht op de lange termijn en brengt meer risico mee, met potentieel een hoger rendement dan sparen.
Onafhankelijk financieel advies kijkt naar jouw totale situatie en is niet verbonden aan één specifieke bank of verzekeraar. Advies van een bank richt zich op de financiële producten van die bank. Kijk daarom steeds hoe het advies aansluit op jouw wensen.
De kosten van financieel advies of een financiële planning hangen af van de opdracht en de onderdelen die worden uitgewerkt. De prijs volgt na een offerteaanvraag en is onder meer afhankelijk van de omvang en complexiteit van jouw situatie.
Risico’s en vaste kosten meenemen
Neem ook risico’s en vaste kosten mee en houd ruimte voor uitgaven die niet elke maand hetzelfde zijn. Zo voorkom je dat een onverwachte rekening andere doelen doorkruist. Denk aan het eigen risico wanneer je gedurende het jaar medicijnen gebruikt, bijvoorbeeld bij een chronische ziekte, en aan tandartskosten.
Voor autobezitters hoort ook de wegenbelasting in het overzicht. Die kan maandelijks of per kwartaal worden afgeschreven. Zet zulke posten naast je vaste lasten en geplande uitgaven. Dan zie je beter welk bedrag beschikbaar blijft om te sparen, beleggen of extra af te lossen.
Vermogen, risico’s en tijd in balans
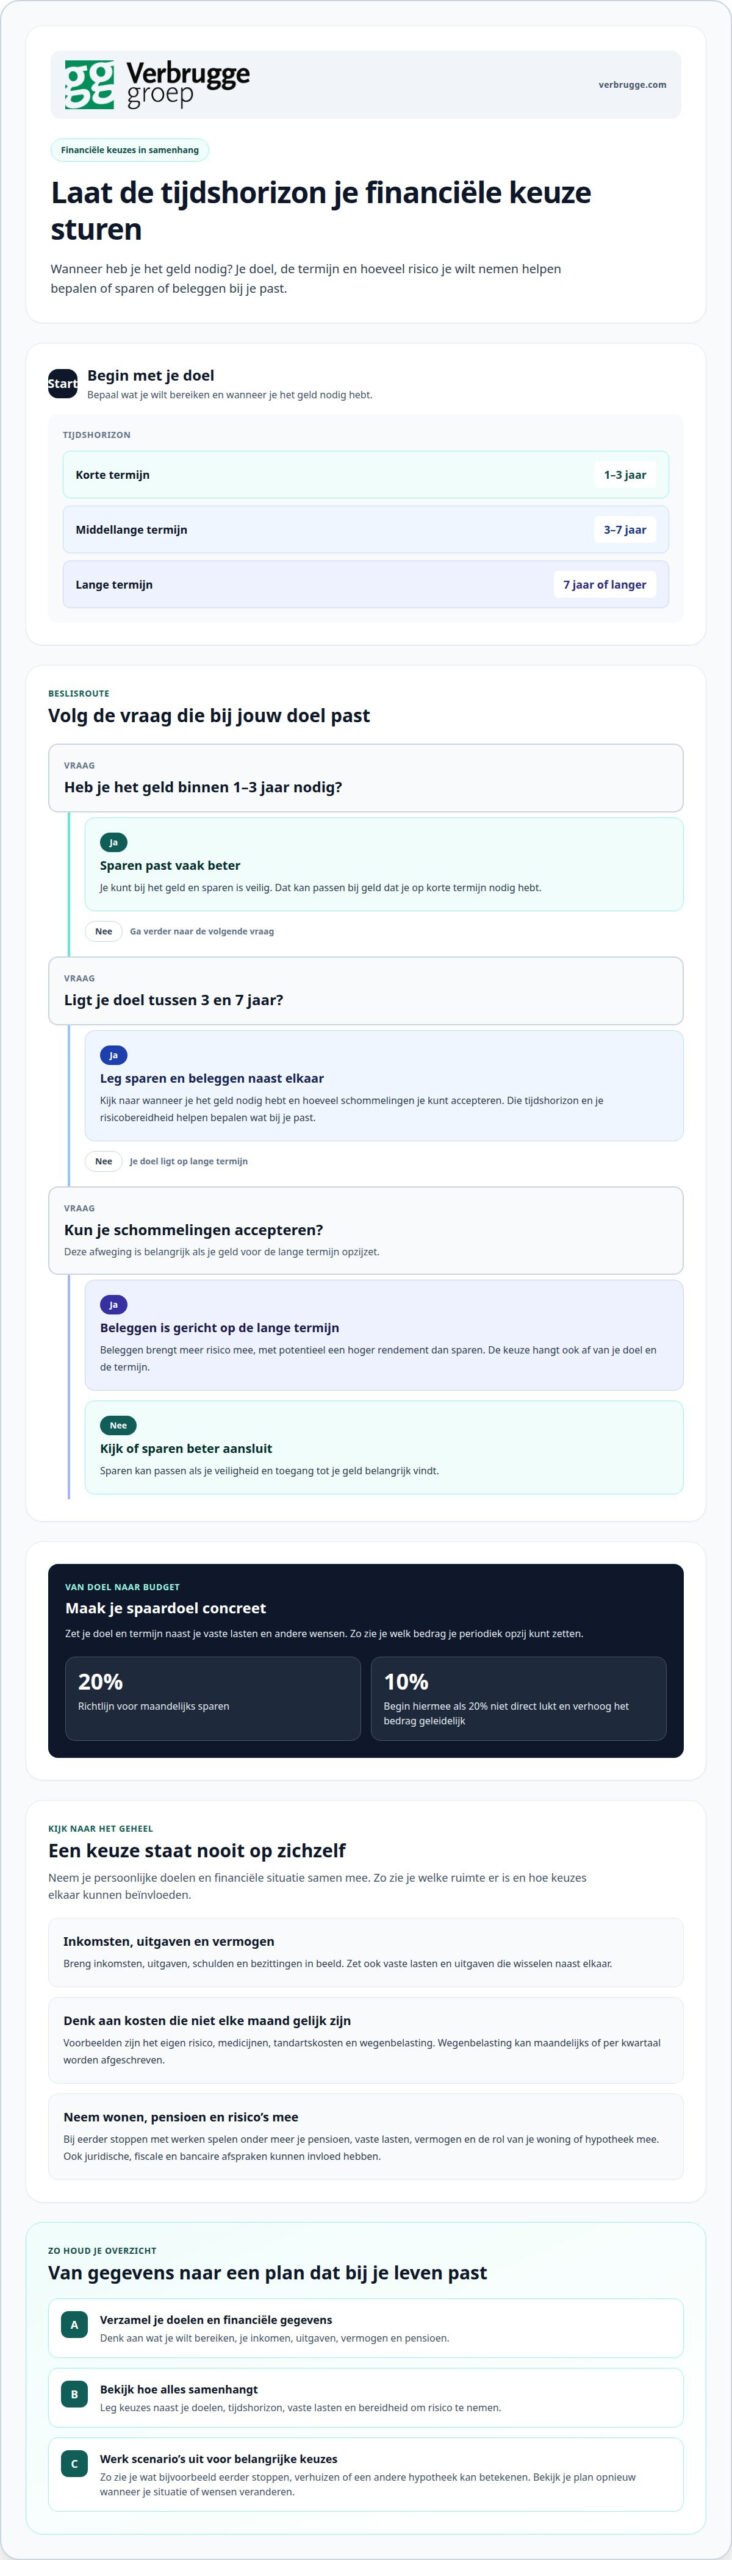
Balans tussen vermogen, risico’s en tijd betekent dat je geld verdeelt passend bij het moment waarop je het nodig hebt. Dat is van belang als je bijvoorbeeld eerder wilt stoppen met werken. Een financieel plan kan doelen indelen in korte termijn van 1-3 jaar, middellange termijn van 3-7 jaar en lange termijn van 7 jaar of langer.
Voor doelen op korte termijn past sparen vaak beter: je kunt bij het geld en het is veilig. Beleggen is gericht op de lange termijn, maar brengt meer risico mee. Je tijdshorizon en bereidheid om schommelingen te accepteren bepalen welke keuze bij je past.
Risicomanagement en fiscale aspecten
Risicomanagement brengt in beeld welke gebeurtenissen je financiële plan kunnen verstoren en welke maatregelen daarbij passen. Dat is belangrijk wanneer inkomen, woning en pensioen van elkaar afhankelijk zijn. Ook juridische, fiscale en bancaire aspecten tellen mee, omdat afspraken en risico’s elkaar kunnen beïnvloeden.
Een financiële planning omvat meer dan inkomsten, uitgaven, sparen en beleggen. Ook testamenten, samenlevingscontracten en huwelijkse of partnerschapsvoorwaarden kunnen relevant zijn. De stappen zijn: doelen en financiële gegevens verzamelen, de samenhang beoordelen en scenario’s uitwerken voor belangrijke keuzes.
Plan sparen, beleggen, pensioen en hypotheek door eerst je doelen en tijdshorizon vast te stellen. Leg daarna de gevolgen van elke keuze naast elkaar. Zo zie je bijvoorbeeld of je geld nodig houdt voor woonlasten voordat je het voor later opzijzet.
Gezinnen kunnen wensen rond wonen, vaste lasten en pensioen samen bekijken. Ondernemers en zzp’ers kunnen ook hun zakelijke inkomen en vermogen meenemen. Zo wordt duidelijk hoe keuzes rond pensioen, hypotheek en onderneming elkaar raken.
Persoonlijke doelen en financiële situatie in kaart brengen
Een financiële planning begint bij wat jij wilt bereiken. Daarna bekijk je hoe je financiële situatie en keuzes daarbij aansluiten.
Wensen en doelen als uitgangspunt
Persoonlijke wensen vormen het startpunt: bijvoorbeeld eerder stoppen met werken, verhuizen of je kinderen helpen bij een woning. Dat is belangrijk omdat dezelfde financiële keuze per doel anders uitpakt. Bij eerder stoppen telt bijvoorbeeld hoeveel inkomen je later nodig hebt. Bij een verhuizing spelen juist de verkoop van je huidige woning en de nieuwe hypotheek mee.
Maak je doelen concreet door te benoemen wat je wilt, wanneer je dat wilt en welke middelen beschikbaar zijn. Een wens om eerder te stoppen wordt zo een vraag over pensioeninkomen, woonlasten en vermogen. Bij een verhuizing is inzicht nodig in je huidige hypotheek en de financiële ruimte voor een volgende woning.
Doelen vertalen naar budgetten en spaardoelen
Een budget vertaalt een doel naar een bedrag dat je periodiek opzij kunt zetten. Dat helpt je zien of een plan past naast vaste lasten en andere wensen. Een richtlijn voor maandelijks sparen is 20% van je inkomen. Lukt dat niet direct, dan kun je beginnen met 10% en dat bedrag geleidelijk verhogen.
Koppel vervolgens elk spaardoel aan een termijn. Een financieel plan kan doelen indelen in korte termijn van 1-3 jaar, middellange termijn van 3-7 jaar en lange termijn van 7 jaar of langer. Dat maakt verschil: geld voor een verhuizing kan eerder nodig zijn dan vermogen voor pensioen. De termijn helpt bepalen hoeveel ruimte er is voor sparen of beleggen.
Houd ook rekening met veranderingen in je maandbudget. Een hogere hypotheeklast kan bijvoorbeeld minder ruimte overlaten voor een spaardoel. Door bedragen en termijnen naast elkaar te zetten, zie je welke keuze om een aanpassing vraagt.
Financieel overzicht voor ambities
Een financieel overzicht zet je doelen naast inkomen, uitgaven, vermogen en pensioen. Zo wordt duidelijk welke middelen beschikbaar zijn en welke keuzes nog nodig zijn. Als je eerder wilt stoppen, vergelijk je bijvoorbeeld je verwachte pensioeninkomen met de vaste lasten die na je werkzame leven doorlopen.
Gebruik dat overzicht om scenario’s te bekijken. Wat verandert er als je verhuizing later plaatsvindt, je meer spaart of je hypotheek anders wordt ingericht? Zo kun je gevolgen afwegen voordat je een financiële verplichting aangaat. Een financiële scan kan helpen je hypotheek en andere financiële onderdelen in samenhang te bekijken.
Werk je doelen bij wanneer je wensen of omstandigheden veranderen. Een nieuwe woning, een andere baan of een aangepast pensioenplan kan je financiële ruimte veranderen. Door je plannen naast je actuele overzicht te leggen, voorkom je dat een oud budget je nieuwe plannen tegenwerkt.
Inkomsten, uitgaven, schulden en bezittingen inventariseren
Een financieel overzicht laat zien welke middelen binnenkomen en welke verplichtingen doorlopen. Voor ondernemers is dat belangrijk, omdat privé- en zakelijk inkomen, vermogen en toekomstplannen vaak samenhangen.
Breng inkomsten, uitgaven, bezittingen en schulden samen in één overzicht. Noteer bijvoorbeeld salaris of ondernemingsinkomen, hypotheeklasten, spaargeld, beleggingen en openstaande leningen. KVK noemt een overzicht van schulden en vaste betalingsverplichtingen als eerste stap. Neem ook verzekeringen, pensioenvoorzieningen en financiële afspraken mee. Zo ontstaat inzicht in wat je bezit, wat je verschuldigd bent en welk inkomen beschikbaar blijft.
Kijk verder dan de vaste lasten van deze maand. Vakantie, feestdagen, cadeaus, zorgkosten en woningonderhoud kunnen jaarlijks terugkomen. Zet zulke uitgaven naast je maandelijkse verplichtingen, zodat je ze niet verwart met onverwachte ruimte. Een voorbeeld maakt het effect zichtbaar: € 5.000 minder uitgeven per jaar verandert hoeveel geld beschikbaar blijft voor andere plannen. Het gaat daarbij niet alleen om bezuinigen, maar om begrijpen welke uitgaven invloed hebben op je financiële ruimte.
Voor een ondernemer die stopt met werken, kunnen uitgaven doorgaan terwijl ondernemingsinkomsten wegvallen. Bekijk daarom levensstijl, vaste lasten, toekomstige uitgaven, opgebouwd vermogen en pensioen samen. Ook de woning en hypotheek tellen mee: die kunnen bepalend zijn voor de woonlasten en financiële ruimte na het ondernemerschap. Zo wordt duidelijker of het opgebouwde vermogen past bij de periode waarin het inkomen verandert.
Arbeidsongeschiktheid kan ook gevolgen hebben voor inkomen en plannen. Een persoonlijk financieel plan kan daarom bekijken welke buffers, verzekeringen, inkomensbronnen en vermogensopbouw een rol spelen. Bij een ondernemer zijn privé en zakelijk met elkaar verbonden: minder inkomsten uit het bedrijf kunnen ook invloed hebben op privéverplichtingen. Door die samenhang zichtbaar te maken, zie je waar inkomensverlies direct doorwerkt en welke onderdelen extra aandacht vragen.
Ook fiscale gevolgen horen bij het totaalbeeld. Inkomen, vermogen, hypotheek en toekomstplannen kunnen elkaar beïnvloeden; beoordeel ze daarom niet los van elkaar. Bij financiële planning voor ondernemers kunnen onder meer fiscale gevolgen rond pensioen, schenken, erven, box 3, bedrijfsoverdracht en oudedagsvoorzieningen worden bekeken. Een scheiding kan daarnaast de woning, hypotheek en verdeling van bezittingen raken. Het overzicht helpt dan de financiële gevolgen van afspraken naast elkaar te zetten.
De inventarisatie levert geen losse lijst op, maar laat de samenhang zien. Vergelijk bijvoorbeeld je vaste lasten met je inkomsten en zet daar spaargeld, pensioen en schulden tegenover. Zo wordt duidelijk welke middelen beschikbaar zijn en welke verplichtingen blijven bestaan. Dat inzicht vormt de basis voor keuzes over vermogen, werk en wonen, ook als je onderzoekt of eerder stoppen met werken haalbaar is.
Pensioenplanning
Pensioenplanning brengt in beeld welk inkomen je later kunt verwachten en welke uitgaven blijven doorlopen. Wil je eerder stoppen met werken, dan wordt de periode langer waarin je inkomen uit werk wegvalt. Vergelijk daarom je gewenste stopmoment met je opgebouwde pensioen, vermogen, woonlasten en verwachte uitgaven. Zo zie je wat je plan ondersteunt en waar een tekort kan ontstaan.
Begin niet pas twee jaar voor de AOW-leeftijd met plannen. Dan is er financieel vaak weinig ruimte om nog bij te sturen. Een ondernemer kan bijvoorbeeld bekijken hoeveel inkomen later nodig is, wat al is opgebouwd en welke rol de onderneming speelt. De opbrengst of overdracht van het bedrijf kan invloed hebben op het vermogen voor later. Neem ook de woning en hypotheek mee in het overzicht.
Zet daarna verschillende keuzes naast elkaar. Sparen, beleggen of aflossen kan elk een rol spelen, afhankelijk van je doelen, tijdshorizon en risico’s. Geld dat je nodig hebt voor een uitgave op korte termijn vraagt om een andere afweging dan vermogen voor je pensioen. Beleggen is gericht op de lange termijn en brengt meer risico mee dan sparen, met potentieel ook een hoger rendement. Laat de keuze aansluiten op het moment waarop je het geld nodig hebt.
Neem ook mee wat er verandert wanneer je stopt met werken. Je dagelijkse uitgaven kunnen doorgaan terwijl salaris of ondernemingsinkomsten wegvallen. Denk aan woonlasten, woningonderhoud en vaste verplichtingen. Een scenario kan laten zien hoe je financiële ruimte verandert als je eerder stopt, langer doorwerkt of eerst een deel van je werkzaamheden afbouwt. Zo wordt duidelijk wat elk scenario betekent voor je pensioen en vermogen.
Voor ondernemers is daarnaast van belang hoe privé en zakelijk elkaar raken. Fiscale gevolgen en mogelijkheden rond pensioen, schenken, erven, box 3, hypotheek, bedrijfsoverdracht en oudedagsvoorzieningen kunnen worden meegewogen. Arbeidsongeschiktheid is een ander risico: een lager inkomen kan gevolgen hebben voor de opbouw van vermogen en de haalbaarheid van je stopmoment. Breng daarom pensioenvoorzieningen, buffers en mogelijke inkomensbronnen samen in de planning.
Een pensioenplan is geen eenmalige berekening. Je inkomen, wensen of onderneming kunnen veranderen, waardoor eerdere aannames niet meer kloppen. Herzie het plan bij een belangrijke keuze, zoals een verhuizing, een verandering in je werk of een andere invulling van je pensioen. Zo zie je of je vermogen en inkomen nog aansluiten op het moment waarop je wilt stoppen en welke aanpassing je doel dichterbij brengt.
Een financieel plan regelmatig herzien
Een financieel plan is een momentopname, geen vaste route voor de rest van je leven. Je inkomen, woonlasten en wensen kunnen veranderen, terwijl kosten door inflatie stijgen. Daarom wordt aangeraden het plan jaarlijks te evalueren en een paar keer per jaar te bekijken of je nog op koers ligt. Zo merk je eerder wanneer verwachte inkomsten of uitgaven niet meer aansluiten op je plannen.
Een herziening is vooral nuttig na een grote verandering, zoals een nieuwe baan, verhuizing, scheiding of het overlijden van je partner. In zulke situaties kunnen inkomsten, bezittingen en vaste lasten anders uitvallen. Bij een verhuizing kunnen bijvoorbeeld de hypotheeklasten veranderen. Na een overlijden kunnen afspraken over vermogen en de financiële situatie van nabestaanden opnieuw aandacht vragen.
Bekijk bij elke evaluatie wat er is veranderd ten opzichte van je eerdere verwachtingen. Zijn je inkomsten anders, zijn er nieuwe uitgaven of is een spaardoel dichterbij? Zet je actuele situatie naast je langetermijndoelen. Als je bijvoorbeeld eerder wilt stoppen met werken, kan een verandering in woonlasten invloed hebben op het inkomen dat je later nodig hebt. Zo voorkom je dat je plan blijft steunen op oude aannames.
Ook fiscale regels en wetgeving rond financiële planning kunnen veranderen. Daardoor kunnen de mogelijkheden voor sparen, vermogen en pensioen anders uitpakken. Een goed financieel plan kijkt daarom niet alleen naar de bedragen van vandaag, maar ook naar de gevolgen van veranderingen voor je keuzes. Bij een ondernemer kunnen veranderingen in het bedrijf bijvoorbeeld doorwerken in privévermogen en verwachte pensioeninkomsten.
Maak de herziening praktisch. Werk eerst je inkomsten, uitgaven, bezittingen en schulden bij. Vergelijk daarna de uitkomst met je doelen en controleer welke aannames zijn veranderd. Kijk bijvoorbeeld of je nog hetzelfde bedrag kunt sparen en of je hypotheek past bij je plannen voor wonen en werken. Bespreek vervolgens welke keuzes nu nodig zijn en welke kunnen wachten. Zo blijft het plan bruikbaar zonder dat elke kleine verandering meteen een grote herziening vraagt.
Leg bij elke jaarlijkse evaluatie vast welke keuzes je hebt gemaakt en waarom. Noteer bijvoorbeeld of je spaardoel, verwachte stopmoment of woonplannen zijn veranderd. Bij de volgende controle vergelijk je die afspraken met je actuele situatie. Zo herken je op tijd waar je moet bijsturen en houd je zicht op je financiële toekomst, ook als wensen of omstandigheden veranderen.
Wil je jouw financiële plan opnieuw tegen het licht houden? Bespreek je financiële situatie met Verbrugge Groep en breng je hypotheek en andere financiële keuzes samen in beeld.
Verbrugge Groep: persoonlijk financieel plan
Verbrugge Groep helpt je met een persoonlijk financieel plan als je wilt weten of eerder stoppen met werken bij jouw situatie past. Het plan brengt je doelen, inkomen, uitgaven, pensioen en hypotheek met elkaar in verband. Zo kun je financiële keuzes vanuit jouw belangen beoordelen en zien wat ze betekenen voor je plannen.
Bij een verhuizing kunnen je woning, hypotheek en toekomstplannen elkaar ook raken. Wil je je kind helpen bij het kopen van een woning, dan kun je hypotheekmogelijkheden en lenen of schenken bespreken. Zo sluiten de afspraken beter aan op wat jij wilt bereiken.
Wil je jouw financiële situatie en plannen bespreken? Neem contact op met Verbrugge Groep.
Zet je volgende financiële keuze in beweging
Eerder stoppen met werken begint niet met één losse beslissing. Het begint met bepalen welke keuze jouw plannen dichterbij brengt. Misschien wil je je hypotheek aanpassen, verhuizen of je woning verduurzamen. Financiële planning helpt je nieuwe mogelijkheden te ontdekken en laat zien hoe zo’n stap past binnen je bredere financiële toekomst.
Verbrugge Groep helpt je als je een woning wilt verkopen of begeleiding zoekt bij de aankoop van een andere woning. Ook voor hypotheekadvies bij aankoop, oversluiten of verduurzaming kun je terecht. Bespreek de mogelijkheden vanuit jouw wensen en financiële situatie, zodat je keuze aansluit op wat je wilt bereiken.
Wil je onderzoeken welke volgende stap past bij jouw plannen? Bespreek jouw mogelijkheden met Verbrugge Groep. Met een helder uitgangspunt kun je met vertrouwen verder werken aan een toekomst die bij jou past.
Veelgestelde vragen
Heb ik een financieel adviseur nodig?
Dat hangt af van hoeveel financiële keuzes tegelijk spelen en hoe zeker je bent van de gevolgen. Bij een eenvoudige spaarwens kun je vaak zelf overzicht houden. Bij eerder stoppen met werken, een verandering in je onderneming of meerdere hypotheekkeuzes kan advies helpen om de samenhang te zien. Een adviseur kan scenario’s naast elkaar zetten, zodat je beter begrijpt welke keuze bij jouw situatie past.
Hoe bereid ik mij als ondernemer voor op mijn pensioen?
Begin met helder krijgen welk inkomen je na je werkzame leven nodig wilt hebben. Zet daarnaast je pensioenopbouw, privévermogen en de rol van je onderneming op een rij. Bespreek ook of je wilt blijven ondernemen, het bedrijf overdragen of stoppen. Zo kun je opties zoals sparen, beleggen of aflossen afwegen tegen je plannen. Begin ruim op tijd, zodat er ruimte blijft om keuzes aan te passen.
Hoeveel moet ik per maand sparen?
Een richtlijn is maandelijks 20% van je inkomen te sparen. Als dat nu niet haalbaar is, kun je met 10% beginnen en het bedrag geleidelijk verhogen. Welk bedrag bij jou past, hangt ook af van vaste lasten, schulden en spaardoelen. Reserveer bijvoorbeeld eerst voor een geplande verhuizing voordat je hetzelfde geld voor een ander doel inzet. Zo blijft je spaardoel in verhouding tot je maandbudget.
Waar kan ik terecht voor financieel advies?
Voor financieel advies kun je terecht bij Verbrugge Groep, onder meer voor een persoonlijk financieel plan en advies over pensioen en hypotheken. De dienstverlening richt zich op klanten in de regio, waaronder Oosterhout, Raamsdonksveer, Made, Hank, Waspik, Dussen, Drimmelen, Den Hout, Terheijden, Geertruidenberg, Raamsdonk en Sprang-Capelle. Dat past als je financiële keuzes rond wonen en je toekomst in samenhang wilt bespreken.
Wanneer kan ik als ondernemer stoppen met werken?
Je kunt stoppen wanneer je beschikbare inkomsten en vermogen aansluiten op je uitgaven na het werk. Dat hangt onder meer af van je gewenste levensstijl, pensioenopbouw, vaste lasten, toekomstige kosten en de rol van je onderneming. Neem ook mee of inkomsten uit het bedrijf wegvallen en wat er met je woning of hypotheek gebeurt. Vergelijk die onderdelen voordat je een stopmoment kiest, in plaats van alleen naar je leeftijd te kijken.
Wat is een vermogensplanning?
Een vermogensplanning brengt in beeld hoe je vermogen is opgebouwd, welke doelen ermee samenhangen en welke risico’s aandacht vragen. Je kunt daarbij onderscheid maken tussen spaargeld, beleggingen en vermogen in je woning. Denk bijvoorbeeld aan spaargeld voor een verbouwing en beleggingen voor later. Ook kan de planning kijken naar de overdracht van vermogen aan nabestaanden. Zo neem je beslissingen over bezit niet los van je toekomstplannen.
Wat betekent financiële planning en hoe helpt het nieuwe mogelijkheden te ontdekken?
Financiële planning zet je persoonlijke doelen naast je inkomsten, uitgaven, bezittingen, pensioen en financiële afspraken. Financiële planning helpt je nieuwe mogelijkheden te ontdekken doordat keuzes in samenhang worden bekeken. Je ziet bijvoorbeeld of een verandering in je hypotheek ruimte biedt voor een ander doel, of juist gevolgen heeft voor je pensioen. Zo kun je gerichter bepalen welke stap past bij jouw wensen en financiële situatie.
Welke financiële doelen kun je met een financieel plan bereiken?
Een financieel plan kan helpen bij plannen om eerder te stoppen met werken, een woning te kopen of verkopen, een verbouwing te betalen of vermogen voor later op te bouwen. Je kunt ook bekijken hoe je je kind helpt bij het kopen van een woning, bijvoorbeeld door mogelijkheden voor lenen en schenken naast elkaar te zetten. Het plan maakt zichtbaar welke doelen prioriteit hebben en welke financiële keuzes daarbij passen.
Disclaimer
Deze BLOG is een informatieve uiting van Verbrugge Groep gemaakt door A.I. Er kunnen geen rechten aan worden ontleend.