duurzaamheidskortingen via je hypotheek, advies in Raamsdonksveer of Oosterhout
15 november 2026
Eerder stoppen met werken? Gebruik je hypotheek….
17 november 2026
Een hoge overwaarde betekent niet automatisch dat je het hele bedrag kunt lenen. Wil je verbouwen met je overwaarde en is een nieuwe keuken of badkamer gewenst, dan hangt de ruimte voor extra hypotheek onder meer af van je inkomen en de toekomstige woningwaarde. Na verhoging is de hypotheek meestal niet hoger dan 100% van die waarde.
De overwaarde bereken je door je openstaande hypotheekschuld af te trekken van de huidige woningwaarde. Dat verschil geeft een eerste beeld, maar is niet hetzelfde als het bedrag dat je kunt lenen. Bij een verbouwing spelen daarom twee vragen: hoeveel financiering past bij je situatie en welke vorm sluit aan op je plannen?
In dit artikel lees je hoe overwaarde werkt en welke mogelijkheden er zijn om die te gebruiken voor een nieuwe keuken of badkamer. Ook leggen we uit hoe een hypotheekverhoging, een tweede hypotheek en een bouwdepot werken, en welke punten meewegen bij je keuze. Zo krijg je overzicht voordat je financiële afspraken maakt voor de verbouwing.
Belangrijkste punten
- Bereken eerst het verschil tussen de woningwaarde en je openstaande hypotheekschuld. Dat bedrag is niet automatisch gelijk aan wat je kunt lenen.
- Je inkomen en de verwachte woningwaarde na de verbouwing spelen mee bij de ruimte voor een hogere hypotheek.
- Een hypotheekverhoging, tweede hypotheek of bouwdepot kan op een andere manier aansluiten op je plannen en financiële situatie.
- Breng je wensen voor de keuken en badkamer in balans met je budget en met wat je woning op langere termijn nodig heeft.
- Met hypotheekadvies krijg je overzicht van de mogelijkheden en kun je afwegen welke financiering past bij jouw verbouwing.
Hoeveel kun je lenen op basis van je overwaarde?
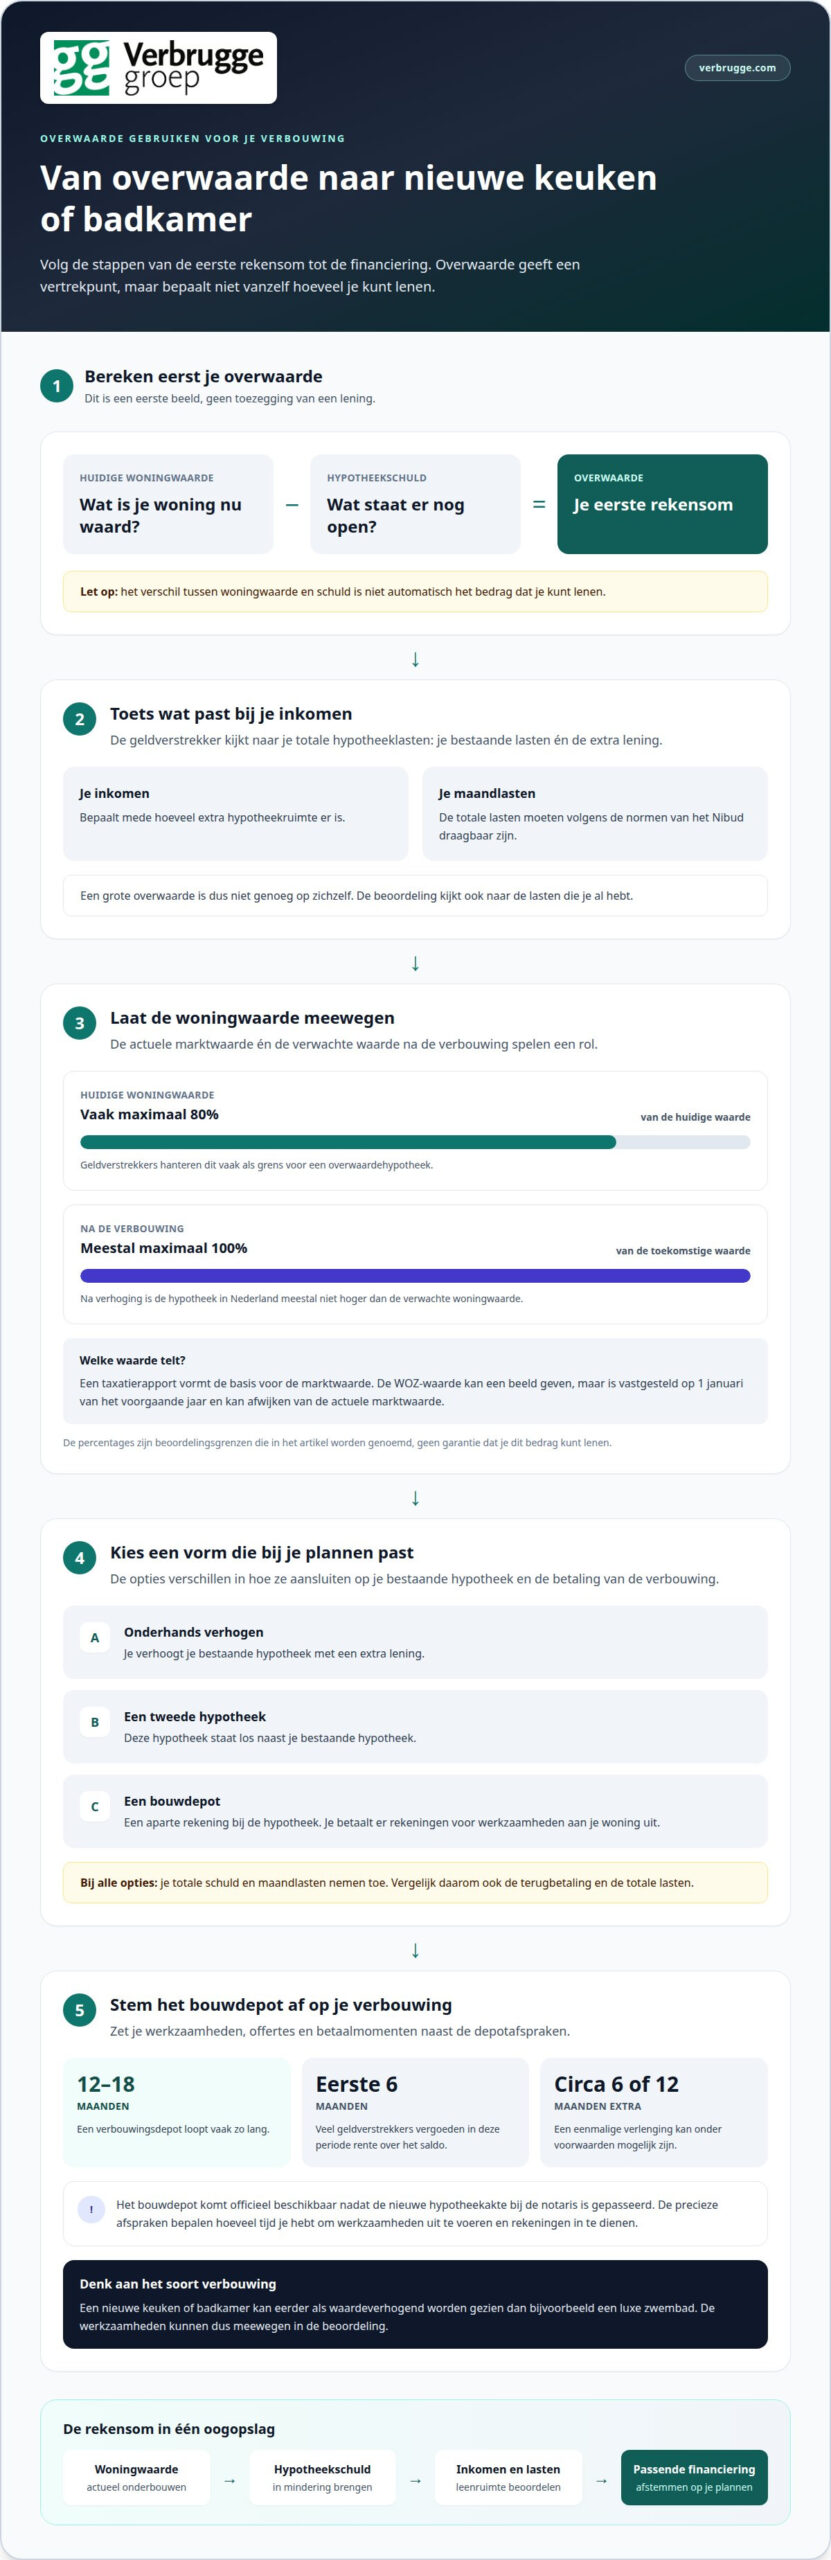
Bereken eerst de overwaarde: trek de openstaande hypotheekschuld af van de huidige woningwaarde. Dit verschil is een rekensom, geen toezegging dat je hetzelfde bedrag kunt lenen. Voor een verbouwing tellen ook de beoordeling van je inkomen en de verwachte woningwaarde na de verbouwing mee.
Een geldverstrekker beoordeelt hoeveel hypotheek bij je inkomen past. De totale maandlasten moeten volgens de normen van het Nibud draagbaar zijn. Een grote overwaarde alleen maakt een extra lening dus niet vanzelf haalbaar. De bestaande hypotheeklasten en de extra lasten tellen samen mee. De hoogte van je inkomen bepaalt mede hoeveel ruimte er is voor een verhoging.
Ook de verhouding tussen de lening en de woningwaarde speelt mee. Geldverstrekkers hanteren voor een overwaardehypotheek vaak maximaal 80% van de huidige woningwaarde. Een rekenvoorbeeld kan laten zien hoe de woningwaarde in de berekening wordt meegenomen. Trek je de bestaande schuld van €150.000 daarvan af, dan resteert €170.000 voor de verbouwing. Dit voorbeeld laat zien hoe de rekensom werkt, niet hoeveel iedere huiseigenaar kan lenen.
De woningwaarde moet aansluiten op de marktwaarde. Een taxatierapport vormt daarvoor de basis. De WOZ-waarde kan een goed beeld geven, maar bepaalt de marktwaarde niet. Bovendien is de WOZ-waarde vastgesteld op 1 januari van het voorgaande jaar. Daardoor kan de waarde afwijken van wat je woning nu op de markt waard is. Een taxatie brengt de actuele woningkenmerken en marktwaarde in beeld voor de financieringsbeoordeling.
De uitkomst hangt ook af van de waarde na de verbouwing. In Nederland is de hypotheek na verhoging meestal niet hoger dan 100% van de toekomstige woningwaarde. Een nieuwe keuken of badkamer kan onderdeel zijn van de plannen die de geldverstrekker beoordeelt. De verwachte waarde na het werk en de hoogte van de totale hypotheek zijn daarbij belangrijk.
Werk de berekening daarom in stappen uit: bepaal de woningwaarde, trek de hypotheekschuld af en bekijk daarna de maximale lening op basis van inkomen en woningwaarde. Voor een passende beoordeling rond een woning in Oosterhout zijn de actuele waarde en de bestaande hypotheek samen het vertrekpunt. Zo zie je hoeveel financieringsruimte er mogelijk overblijft voor je verbouwing.
Wat is overwaarde en hoe kun je deze gebruiken voor een verbouwing?
Overwaarde is het verschil tussen de huidige woningwaarde en je hypotheekschuld. Je kunt die ruimte gebruiken om een verbouwing te financieren, zonder eerst al je spaargeld in te zetten. Denk aan een nieuwe keuken, een aangepaste badkamer of meerdere werkzaamheden in huis. Vaak loopt de financiering via een hypotheekverhoging. Je plannen en de verwachte woningwaarde spelen mee bij de inrichting van de financiering.
Een bouwdepot is een aparte rekening die bij de hypotheek hoort. De geldverstrekker stort daarin het afgesproken verbouwingsbedrag. Je betaalt de rekeningen voor werkzaamheden aan je woning uit dit depot. Zo blijft het geld bestemd voor de verbouwing en houd je bij welke uitgaven nog betaald moeten worden. De hypotheekakte is daarbij een belangrijke stap: het bouwdepot komt officieel beschikbaar nadat de nieuwe hypotheekakte bij de notaris is gepasseerd.
Plan de verbouwing binnen de looptijd van het depot. Een verbouwingsdepot loopt vaak 12 tot 18 maanden. Veel Nederlandse geldverstrekkers vergoeden gedurende de eerste 6 maanden rente over het saldo in het depot. Onder voorwaarden bieden veel geldverstrekkers een eenmalige verlenging aan van circa 6 of 12 maanden. De precieze depotafspraken bepalen dus hoeveel tijd je hebt om werkzaamheden uit te voeren en rekeningen in te dienen.
Een keuken of badkamer kan in de beoordeling anders meetellen dan een luxe voorziening. Geldverstrekkers kunnen een nieuwe keuken of badkamer eerder als waardeverhogende verbouwing aanmerken dan bijvoorbeeld een luxe zwembad. De werkzaamheden zijn dus relevant voor de financiering. Zet je plannen en de bijbehorende kosten op een rij. Zo wordt duidelijk welke uitgaven je uit het depot wilt betalen.
Overwaarde hoeft niet alleen naar een verbouwing te gaan. Je kunt je woning verkopen en verhuizen om de overwaarde vrij te maken. Andere plannen kunnen bijvoorbeeld verduurzaming of een ander doel zijn. Financiering via de hypotheek kan de verbouwingsuitgaven samenbrengen in één financieringsplan. Vergelijk de nieuwe hypotheeklasten met je maandbudget en houd rekening met de vaste lasten die ook na de verbouwing blijven.
Maak eerst een overzicht van de werkzaamheden, de offertes en de momenten waarop rekeningen betaald moeten worden. Koppel dat overzicht aan de looptijd van het bouwdepot en de hypotheekafspraken. Zo zie je of de financiering aansluit op de uitvoering, in plaats van alleen op het totale verbouwingsbedrag. Een overwaardeplan voor je woning kan helpen om de mogelijkheden en je plannen in samenhang te bekijken.
Overwaarde verzilveren via hypotheek of krediet
Je kunt overwaarde opnemen door je bestaande hypotheek onderhands te verhogen of een tweede hypotheek af te sluiten. Bij een onderhandse verhoging komt er een extra lening bij je huidige hypotheek. Een tweede hypotheek staat daar los naast. Beide opties verhogen je totale schuld en maandlasten. Een krediet is een andere leenvorm dan een hypotheek. Vergelijk daarom niet alleen het bedrag dat beschikbaar komt, maar ook de terugbetaling en totale lasten.
Je inkomen bepaalt mede hoeveel hypotheek bij je past. De geldverstrekker beoordeelt of de maandlasten van je totale hypotheek draagbaar zijn voor jouw inkomen. Daarbij tellen je bestaande hypotheek en de extra lening samen mee. Een overwaarde die op papier ruim lijkt, betekent dus niet automatisch dat je voldoende leenruimte hebt. Bekijk de maandlasten ook naast je vaste uitgaven en de kosten die je na de verbouwing houdt.
Een rekenvoorbeeld maakt het effect van een extra lening concreet: €50.000 tegen 4% rente, met een looptijd van 30 jaar, kost ongeveer €200 extra per maand. Dit is een voorbeeldbedrag, geen persoonlijke berekening. De werkelijke maandlast hangt onder meer af van de rente, looptijd en gekozen hypotheekvorm. Neem ook de planning van de aannemer mee. De financiering moet beschikbaar zijn wanneer de verbouwingsrekeningen betaald moeten worden.
De rente kan fiscaal meewegen. Hypotheekrente op een overwaardehypotheek voor een verbouwing blijft meestal fiscaal aftrekbaar als de verbouwing de woningwaarde verhoogt. Dat maakt de bestemming van het geleende bedrag relevant. Bewaar daarom een duidelijk overzicht van de verbouwingsuitgaven en betaalde rekeningen. De fiscale behandeling hangt samen met het gebruik van de lening, dus neem die mee in de totale vergelijking.
Een bouwdepot houdt het opgenomen bedrag bestemd voor de verbouwing. Je betaalt rekeningen van de aannemer vanuit deze aparte rekening. Blijft er na afloop geld in het depot staan, dan wordt het ongebruikte bedrag gebruikt om de hypotheek waarop het depot betrekking heeft te verlagen. Zo betaal je niet verder voor geld dat ongebruikt is gebleven. Dit verschilt van een lening die je vrij kunt besteden.
Voor gepensioneerden met een beperkt inkomen kan een opeethypotheek, ook wel verzilverhypotheek genoemd, een manier zijn om overwaarde op te nemen. De passende route hangt af van je inkomen, bestaande hypotheek en plannen voor je huis. Een hypotheekadvies over verbouwen helpt de lasten en financieringsvormen naast elkaar te zetten, zodat je beoordeelt wat aansluit op jouw situatie.
Met hypotheekadvies wensen en budgetgrenzen voor keuken en badkamer bepalen
Wat kost een nieuwe keuken gemiddeld in Nederland in 2026? De kosten hangen af van de indeling, materialen, apparatuur en werkzaamheden. Een keuken met nieuwe apparatuur vraagt een ander budget dan alleen nieuwe kastfronten en een werkblad. Wil je verbouwen met je overwaarde en zijn een nieuwe keuken en badkamer gewenst, dan bepalen deze keuzes mede je begroting.
Wat kost een nieuwe badkamer gemiddeld in Nederland in 2026? De prijs verschilt door de ruimte, gekozen materialen, sanitair en benodigde werkzaamheden. Tegels, leidingwerk en de keuze tussen een douche of bad bepalen mede welke posten in de begroting komen.
Je voorkomt budgetoverschrijding door vooraf de werkzaamheden, materialen en bedragen vast te leggen. Beperk waardeverlies door keuzes af te stemmen op de woning en op wat je echt nodig hebt, in plaats van alleen op luxe extra’s.
Begin met een lijst van je wensen. Noteer wat noodzakelijk is en wat eventueel later kan. Bepaal bij een keuken bijvoorbeeld eerst de indeling en apparatuur, en kies daarna pas extra’s. Maak voor de badkamer onderscheid tussen dagelijkse voorzieningen en aanvullende wensen. Zo zie je welke onderdelen prioriteit hebben als je budget grenzen stelt.
Leg vervolgens per onderdeel vast wat bij de verbouwing hoort. Neem naast materialen ook het werk en de afwerking mee. Denk bij de keuken aan het verwijderen van de oude inrichting, plaatsing en aansluitingen. Bij de badkamer kunnen sloopwerk, tegelwerk, sanitair en leidingwerk afzonderlijke onderdelen zijn. Een overzicht voorkomt dat je alleen naar de prijs van apparatuur of meubels kijkt.
Bewaar offertes, afspraken en financiële overzichten bij elkaar. Vergelijk dezelfde werkzaamheden en materialen, zodat je bedragen goed naast elkaar kunt leggen. Spreek ook af hoe wijzigingen tijdens het werk worden verwerkt. Kies je later bijvoorbeeld andere apparatuur, dan kan dat invloed hebben op je begroting en de planning van de aannemer.
Plan ook extra tijd en geld voor onverwachte gebeurtenissen. Bij een verbouwing kunnen werkzaamheden anders verlopen dan vooraf ingeschat. Met een duidelijke prioriteitenlijst bepaal je welke wensen behouden blijven en welke kunnen wachten. Zo voorkom je dat iedere tegenvaller meteen leidt tot een grotere lening of het schrappen van noodzakelijke onderdelen.
Neem bij het bepalen van je budget ook je financiële ruimte na de verbouwing mee. De hypotheeklasten lopen door naast je andere vaste uitgaven. Kies daarom een financieringsbedrag dat past bij de totale begroting, niet alleen bij je eerste ontwerp. Wil je verbouwen met je overwaarde en is een nieuwe keuken en badkamer gewenst, denk dan ook vooruit: je woning moet over tien jaar nog bij je leven passen. Dat kan bijvoorbeeld betekenen dat je kiest voor een badkamer waarin je later makkelijk in en uit bad kunt stappen.
Hypotheekadvies helpt je om wensen, financiering en maandlasten in samenhang te beoordelen. Zo benut je de beschikbare ruimte gericht en houd je overzicht op de keuzes voor je keuken- en badkamerverbouwing.
Met hypotheekadvies een overwaardehypotheek afsluiten
Je kunt een tweede hypotheek afsluiten naast je bestaande hypotheek. Ook kun je bekijken of je huidige hypotheek kan worden verhoogd of overgesloten. Een adviseur zet de mogelijkheden naast elkaar en brengt het benodigde bedrag voor de verbouwing in beeld. Je inkomen, de woningwaarde en je bestaande hypotheek spelen daarbij mee. Zo wordt duidelijk hoe een extra lening binnen je financiële situatie past.
Een aanvraag begint met een overzicht van je huidige hypotheek en verbouwingsplan. Breng de openstaande schuld, de gewenste financiering en de werkzaamheden aan je woning in kaart. De geldverstrekker beoordeelt hoeveel je kunt lenen en of de maandlasten bij je inkomen passen. Ook de woningwaarde speelt mee. Een adviseur kan deze onderdelen samenbrengen, zodat je verder kijkt dan alleen het leenbedrag.
Bij een tweede hypotheek kunnen ook bijkomende kosten horen. Deze zijn iets anders dan advieskosten. Hypotheekadvies kost ook geld. Je kunt de advieskosten inzien in onze tarieven en dienstenwijzer. Neem de bijkomende kosten mee in het totale financieringsbedrag, naast de kosten van de aannemer en de verbouwing. Zo voorkom je dat je begroting alleen de zichtbare werkzaamheden omvat.
Een taxatie helpt de geldverstrekker de woningwaarde vast te stellen. Daarna worden de hypotheekaanvraag en de benodigde stukken beoordeeld. Als je een tweede hypotheek afsluit, moet de akte bij de notaris worden gepasseerd. Houd hier rekening mee in je planning. De financiering moet aansluiten op het moment waarop de aannemer begint en de betalingen voor de keuken of badkamer volgen.
Bespreek met de adviseur welk bedrag je nodig hebt en welke lasten daarbij horen. Neem ook je bestaande financiële verplichtingen mee. Een lager leenbedrag kan betekenen dat je de plannen in fases uitvoert of bepaalde onderdelen uitstelt. Een hoger bedrag leidt juist tot hogere hypotheeklasten. Door zorgvuldig te vergelijken, maak je keuzes op basis van je volledige financiële plaatje, niet alleen van je beschikbare overwaarde.
Laat de adviseur ook de voorwaarden en kosten van de verschillende routes naast elkaar zetten. Een tweede hypotheek en een verhoging van de bestaande hypotheek zijn niet dezelfde oplossing. De uitkomst hangt af van je hypotheek, inkomen, woningwaarde en verbouwingsplan. Met een hypotheekcheck aanvragen zet je de belangrijkste gegevens en financieringsvragen op een rij.
Verbrugge Groep: Sneak Preview, wordt vooraf geïnformeerd over woningen die binnenkort te koop komen
Verbrugge Groep helpt je om je woonplannen en hypotheek op elkaar af te stemmen. Wil je verbouwen, verduurzamen of juist verhuizen? Met hypotheekadvies voor aankoop, oversluiten of verduurzamen krijg je inzicht in de financiële keuzes die daarbij passen. Ook bij de verkoop van je woning of de aankoopbegeleiding van een nieuwe woning is samenhang tussen wonen en financieren belangrijk.
Met Sneak Preview word je vooraf geïnformeerd over woningen die binnenkort te koop komen. Dat kan interessant zijn als je overweegt te verhuizen in plaats van te verbouwen. Zo kun je verschillende woonmogelijkheden naast elkaar leggen voordat je een besluit neemt.
Wil je jouw woonplannen en hypotheek bespreken? Neem contact op met Verbrugge Groep.
Kies een woonplan dat bij je leven past
Een nieuwe keuken of badkamer is ook een goed moment om breder naar je woonplannen te kijken. Wil je de komende jaren in je huis blijven, of past verhuizen beter bij wat je nodig hebt? Als je wilt verbouwen met je overwaarde en een nieuwe keuken of badkamer gewenst is, stem de financiering dan af op je plannen voor de lange termijn.
Verbrugge Groep denkt met je mee over hypotheekadvies voor verduurzaming of het oversluiten van je hypotheek. Verandert je woonwens, dan kan Verbrugge Groep je ook begeleiden bij de aankoop van een nieuwe woning of de verkoop van je huidige woning. Zo hangen je woon- en financieringskeuzes samen, met jouw belangen als uitgangspunt.
De volgende stap is je woonwens concreet maken en bespreken welke route daarbij aansluit. Bespreek je plannen met Verbrugge Groep en werk toe naar een keuze die past bij jouw huis en toekomst.
Veelgestelde vragen over overwaarde en verbouwen
Kan ik een nieuwe keuken financieren met mijn overwaarde?
Je kunt een nieuwe keuken mogelijk betalen met een extra hypotheek op je woning. Laat de keukenofferte en geplande werkzaamheden aansluiten op het bedrag dat je wilt lenen. Betaal je via een bouwdepot, dan moeten de rekeningen passen bij de afgesproken verbouwing. Zo houd je zicht op de kosten voor apparatuur, montage en eventuele aanpassingen aan de ruimte.
Hoe weet ik of ik overwaarde heb?
Vergelijk de actuele waarde van je woning met het openstaande bedrag van je hypotheek. Je hypotheekoverzicht geeft de schuld weer; een taxatierapport helpt de marktwaarde vast te stellen. De WOZ-waarde kan een eerste indruk geven, maar is geen actuele taxatie. Baseer je berekening dus niet alleen op een oude aankoopprijs of een schatting. De uitkomst geeft een indicatie van je overwaarde, niet automatisch je leenruimte.
Welke alternatieven zijn er naast een overwaardehypotheek?
Je kunt verbouwen met spaargeld of de werkzaamheden in fases uitvoeren om de uitgaven te spreiden. Een andere mogelijkheid is verhuizen: bij verkoop kan overwaarde beschikbaar komen voor een volgende woning of andere plannen. Vergelijk de gevolgen van deze routes voor je woonlasten en financiële ruimte. Een krediet is een andere leenvorm dan een hypotheek. Verbrugge Groep biedt hypotheekadvies, maar geen consumptief krediet.
Welke voorwaarden gelden er voor een overwaardehypotheek?
De geldverstrekker beoordeelt je inkomen, bestaande hypotheek en woningwaarde. Ook telt mee of de totale maandlasten bij je financiële situatie passen. Bij een verbouwing kan de verwachte woningwaarde na het werk van belang zijn. De geldverstrekker beoordeelt daarnaast het aangevraagde bedrag en de gekozen hypotheekvorm. Overwaarde geeft op zichzelf dus geen automatisch recht op een extra hypotheek.
Hoe kan hypotheekadvies helpen om overwaarde voor een verbouwing te gebruiken?
Een hypotheekadviseur brengt je woonwens, hypotheek en financieringsbehoefte bij elkaar. Voor huishoudens in Oosterhout, Raamsdonksveer, Made, Hank, Waspik, Dussen, Drimmelen, Den Hout, Terheijden, Geertruidenberg, Raamsdonk en Sprang-Capelle geeft Verbrugge Groep hypotheekadvies voor het financieren van een verbouwing. Bespreek welke werkzaamheden prioriteit hebben en welke maandlast bij je budget past. Zo stem je de financiering af op je plannen.
Welke manieren zijn er om overwaarde op te nemen: hypotheek verhogen, tweede hypotheek of verzilverlening?
Je kunt je bestaande hypotheek onderhands verhogen of een tweede hypotheek afsluiten. Een opeethypotheek, ook verzilverhypotheek genoemd, is een andere hypotheekvorm die bedoeld kan zijn voor gepensioneerden met een beperkt inkomen om overwaarde op te nemen. De vormen verschillen in opzet en gevolgen voor je hypotheek. Bespreek daarom hoe het bedrag wordt opgenomen en wat dit betekent voor je huidige en toekomstige woonlasten.
Welke bijkomende kosten zijn er bij het verhogen van mijn hypotheek voor een verbouwing?
Naast de financiering kunnen er kosten zijn voor het passeren van de hypotheekakte bij de notaris. Ook kosten voor afsluiten en taxeren kunnen meespelen. Zet deze posten apart naast de begroting van de aannemer, keuken en badkamer. Zo zie je welk deel van het beschikbare bedrag naar de verbouwing gaat en welk deel nodig is om de hypotheek te regelen.
Welke voorwaarden stellen banken aan het opnemen van overwaarde voor een verbouwing?
Banken toetsen hoeveel je kunt lenen op basis van je inkomen en de woningwaarde. De totale hypotheek na verhoging mag meestal niet hoger zijn dan 100% van de toekomstige woningwaarde. De geldverstrekker kan daarom kijken naar de plannen en de waarde na de verbouwing. Ook moet de maandlast van de totale hypotheek draagbaar zijn. De beoordeling gaat dus zowel over je financiële ruimte als over de woning.
Disclaimer
Deze BLOG is een informatieve uiting van Verbrugge Groep gemaakt door A.I. Er kunnen geen rechten aan worden ontleend.