Hoe verstandig om te gaan met een erfenis? tips Financieel Planner van Verbrugge
13 november 2026
duurzaamheidskortingen via je hypotheek, advies in Raamsdonksveer of Oosterhout
15 november 2026
Een nieuwe keuken of badkamer is niet de enige reden om je hypotheek opnieuw te bekijken. Wil je verbouwen of verduurzamen, dan kun je mogelijk je hypotheek gebruiken en de financiering via Verbrugge regelen. Of dat past, hangt onder meer af van je inkomen, de waarde van je woning en je huidige hypotheek.
Je kunt verduurzamen met maatregelen zoals isolatie, HR++-glas, zonnepanelen of een (hybride) warmtepomp. Ook een verbouwing kun je mogelijk financieren door je hypotheek te verhogen. Zo kun je plannen combineren, maar extra lenen moet wel passen bij je financiële situatie en de voorwaarden van de geldverstrekker.
In dit artikel lees je welke maatregelen je woning energiezuiniger kunnen maken en hoe je een verbouwing of verduurzaming mogelijk met een hypotheek betaalt. Ook ontdek je waarvan de beoordeling van je financiële ruimte afhangt, zodat je weet welke keuzes je met een adviseur kunt bespreken.
Belangrijkste punten
- Een hypotheekadviseur kan de mogelijkheden bij verschillende geldverstrekkers afwegen op basis van je inkomen, woningwaarde en bestaande hypotheek.
- Hypotheek verhogen of oversluiten werkt verschillend. Neem mogelijke kosten, zoals een boeterente bij oversluiten, mee in de afweging.
- Met een bouwdepot blijft het geleende bedrag bestemd voor de verbouwing. De inrichting van de financiering hangt af van je plannen en financiële ruimte.
- Voor energiebesparende maatregelen kan extra hypotheekruimte mogelijk zijn. De voorwaarden hangen onder meer af van je woning en de geldverstrekker.
- Door verduurzaming te combineren met een geplande verbouwing kun je werkzaamheden op elkaar afstemmen en mogelijk dubbel werk voorkomen.
Hoe helpt een hypotheekadviseur je bepalen bij welke hypotheekaanbieder je geld leent voor je verbouwing?
Een hypotheekadviseur vergelijkt geldverstrekkers voor jouw verbouwplan. Daarbij kijkt die naar je inkomen, woningwaarde, huidige hypotheek en de werkzaamheden. Een nieuwe keuken vraagt om een andere beoordeling dan isolatie of zonnepanelen. De adviseur zet rente, voorwaarden en maandlasten naast elkaar. Zo zie je welke aanbieder aansluit bij je plannen en financiële ruimte. Je kunt de uitkomsten ook bespreken binnen je hypotheekmogelijkheden.
Voor energiebesparende maatregelen kan soms extra hypotheekruimte beschikbaar zijn. Denk aan isolatie, HR++-glas, zonnepanelen of een warmtepomp. De adviseur bekijkt welke maatregelen passen binnen de voorwaarden van een geldverstrekker en bespreekt hoe je de uitgaven betaalt, bijvoorbeeld via een bouwdepot. Dat is een aparte rekening voor verbouwkosten, waaruit facturen voor de afgesproken werkzaamheden worden betaald.
Een energielabel geeft met een letter aan hoe energiezuinig een woning is. Bij woningen met label E, F of G kan voor verduurzaming extra leenruimte beschikbaar zijn. Hoeveel je kunt lenen, hangt ook af van je inkomen en bestaande hypotheek. Bij een nieuwe hypotheek in 2026 kan een woning met label A++++ en EPG recht geven op extra hypotheekbedrag. EPG verwijst naar de energieprestatiegarantie. De adviseur legt uit welke voorwaarden daarbij gelden.
Een Energiebespaarbudget kan verduurzaming financieren als je nog niet precies weet welke maatregelen je uitvoert. Een duurzaamheidslening of subsidie kan ook een mogelijkheid zijn. De voorwaarden verschillen per geldverstrekker, gemeente en maatregel. De adviseur vergelijkt deze routes met het verhogen van je hypotheek, zodat je ziet hoeveel je kunt lenen en welke bestemming en betaalwijze bij elke optie horen.
Stel dat je woning een lager energielabel heeft en je isolatie en zonnepanelen overweegt. De adviseur kan de maatregelen, het benodigde bedrag en de hypotheekvoorwaarden samen bekijken. Ook wordt beoordeeld of verhogen, oversluiten of een andere financieringsvorm bij jouw situatie past. Bij oversluiten kunnen bijvoorbeeld andere rentevoorwaarden gelden. De vergelijking helpt je de gevolgen voor je maandlasten en bestaande afspraken mee te wegen.
De keuze draait dus niet alleen om de laagste rente. Kijk ook naar de voorwaarden voor energiebesparende maatregelen, hoe je facturen betaalt en hoeveel ruimte er in je budget is. Een adviseur neemt deze onderdelen mee in je verbouwplan. Zo kun je kiezen op basis van je eigen situatie, en niet alleen van het aanbod van één geldverstrekker.
Wat kun je doen om je huis te verduurzamen?
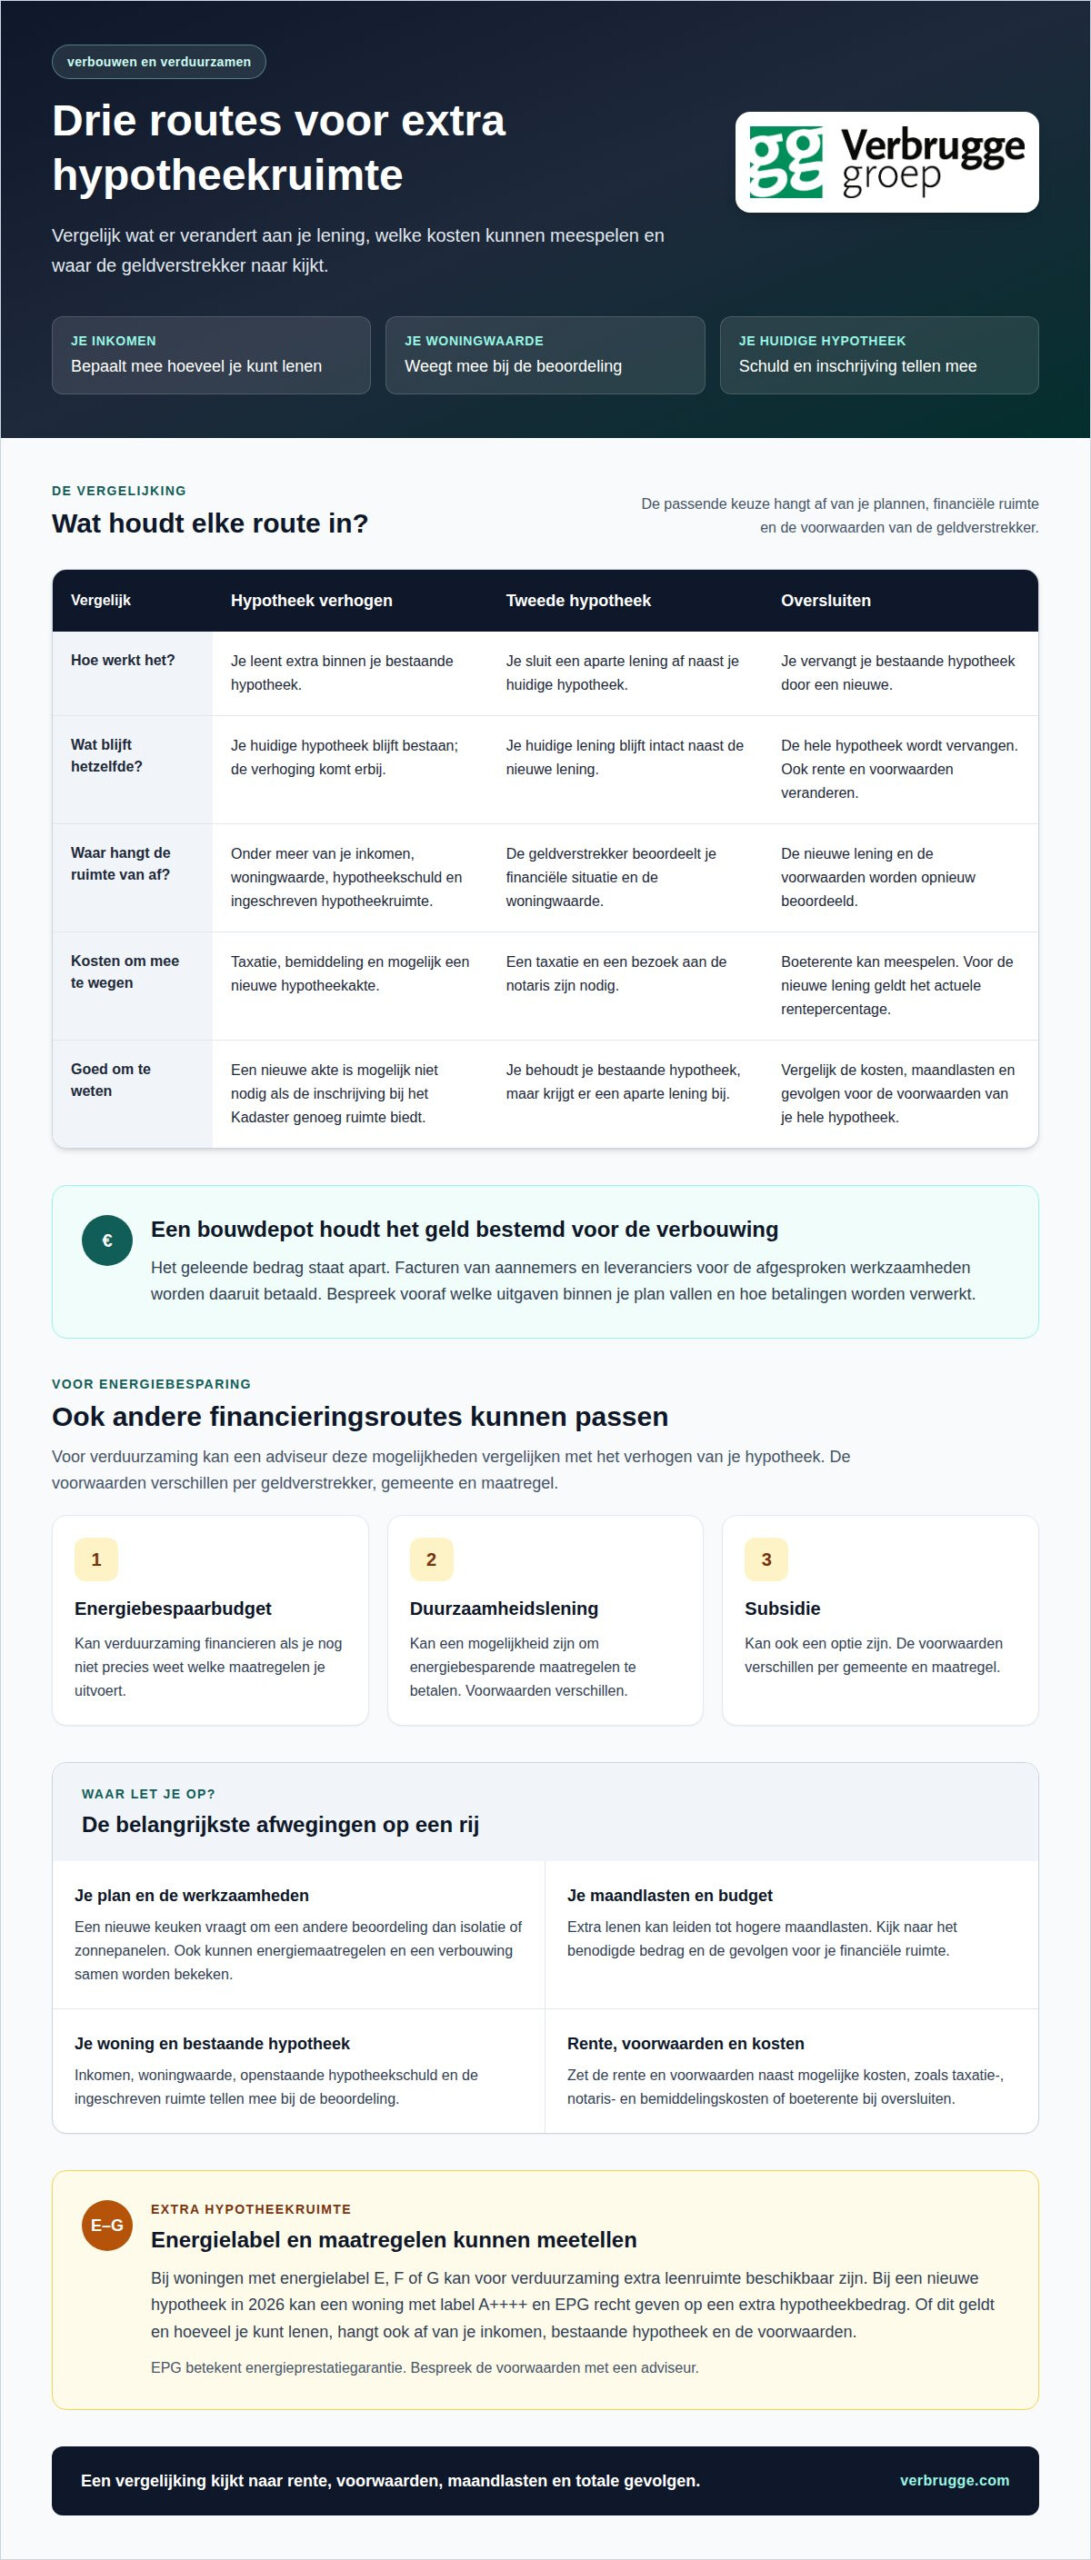
Je kunt je bestaande hypotheek verhogen, een tweede hypotheek afsluiten of oversluiten. De mogelijke risico’s zijn hogere maandlasten en bijkomende kosten, zoals taxatie-, notaris- en bemiddelingskosten.
Hypotheek verhogen voor verduurzaming
Bij een hypotheekverhoging leen je extra binnen je bestaande hypotheek. Het bedrag kan naar een verbouwing of verduurzaming gaan, zoals isolatie of zonnepanelen. De geldverstrekker beoordeelt je inkomen en de woningwaarde. Ook je huidige hypotheek en de ingeschreven hypotheekruimte tellen mee. Een adviseur brengt deze gegevens samen met het bedrag en de bestemming van je verbouwplan.
Een verhoging kan soms zonder nieuw bezoek aan de notaris. Dat kan als de hypotheek destijds voor een hoger bedrag in het Kadaster is ingeschreven dan je huidige schuld. Is er onvoldoende ruimte in die inschrijving, dan is voor de verhoging mogelijk een nieuwe hypotheekakte nodig. Dit verschil bepaalt mede welke route en bijkomende kosten van toepassing zijn.
Een tweede hypotheek of oversluiten
Met een tweede hypotheek sluit je een aparte lening af naast je bestaande hypotheek. Daarvoor zijn een taxatie en een bezoek aan de notaris nodig. Bij oversluiten vervang je je bestaande hypotheek door een nieuwe. Dat kan overzicht geven, maar voor de nieuwe lening geldt het actuele rentepercentage, ook als je bij dezelfde geldverstrekker blijft.
Bij oversluiten kan bovendien boeterente meespelen. Zet daarom de kosten en voorwaarden naast elkaar. Met een tweede hypotheek blijft je huidige lening intact, terwijl oversluiten ook de rente en voorwaarden van de hele hypotheek verandert. Een goede vergelijking kijkt naar het benodigde bedrag, de maandlasten en de totale gevolgen.
Welke kosten horen bij een verhoging?
Een hypotheekverhoging kan kosten met zich meebrengen voor een taxatierapport, een nieuwe hypotheekakte en bemiddeling. De taxatie helpt de geldverstrekker de woningwaarde mee te wegen. Een nieuwe akte is nodig als de bestaande inschrijving onvoldoende ruimte biedt. Bij een tweede hypotheek zijn een taxatie en notarisbezoek nodig. De kosten verschillen dus per route en situatie.
Ook de manier waarop je het geld ontvangt, heeft gevolgen voor de uitvoering. Bij een bouwdepot staat het bedrag apart voor verbouwkosten. Facturen van aannemers en leveranciers worden daaruit betaald, zodat het geleende bedrag gekoppeld blijft aan de verbouwing. Bespreek vooraf welke uitgaven binnen het plan vallen en hoe betalingen worden verwerkt.
Wat bepaalt of verhogen haalbaar is?
De geldverstrekker beoordeelt je inkomen en de woningwaarde. Bij een hypotheekverhoging voor een verbouwing kan een taxatie nodig zijn. Daarbij wordt gekeken naar de huidige waarde en, waar van toepassing, de verwachte waarde na de werkzaamheden. Ook telt mee hoeveel hypotheekschuld nog openstaat. Samen bepalen deze onderdelen hoeveel ruimte er is om extra te lenen.
Een adviseur kan de mogelijkheden in een hypotheekcheck op een rij zetten. Daarbij komen je bestaande hypotheek, gewenste verbouwing en nieuwe maandlasten samen. Zo wordt duidelijk of verhogen, een tweede hypotheek of oversluiten beter aansluit. Begin de keuze niet alleen bij de rente, maar neem ook de kosten en voorwaarden mee.
Vergelijk de gevolgen voor je maandlasten
Een extra lening verhoogt je hypotheekschuld en kan je maandlasten veranderen. Bij oversluiten geldt het actuele rentepercentage voor de nieuwe lening. Ook de gekozen aflossing en looptijd beïnvloeden de maandlasten. Zet daarom je huidige lasten naast de nieuwe situatie en neem de kosten van taxatie, notaris en bemiddeling mee.
Een hypotheekverhoging kan passend zijn voor een verbouwing als je inkomen en woningwaarde voldoende ruimte bieden. Een tweede hypotheek vraagt om een aparte akte en een bezoek aan de notaris. Oversluiten verandert de bestaande lening en kan boeterente meebrengen. Door deze routes te vergelijken, zie je welke financiering bij jouw verduurzaming of verbouwing past.
Een verbouwing financieren met een hypotheek
Met een hypotheek kun je de kosten van een verbouwing over een langere periode spreiden. Verbrugge adviseert over een hypotheek voor een verbouwing of verduurzaming, passend bij jouw financiële situatie.
Financieringsmogelijkheden voor een verbouwing
Je kunt een verbouwing betalen met spaargeld, een lening of extra ruimte in je hypotheek. Dat kan door je hypotheek te verhogen, een tweede hypotheek af te sluiten of je hypotheek over te sluiten. Welke optie past, hangt af van je inkomen, je huidige hypotheek en de woningwaarde vóór en na de verbouwing. Een taxateur kan de verwachte woningwaarde na de werkzaamheden meenemen.
Bij een hypotheek voor een verbouwing komt het bedrag vaak in een bouwdepot. Dat is een aparte rekening voor verbouwkosten. Van daaruit worden facturen van aannemers en leveranciers betaald. Zo blijft het geld beschikbaar voor de afgesproken werkzaamheden. Bij een nieuwe badkamer kunnen bijvoorbeeld de facturen voor materialen en installatie uit het depot komen.
De totale hypotheek mag volgens de genoemde informatie na de verbouwing niet hoger zijn dan 100% van de woningwaarde na de verbouwing. Je kunt een hypotheek voor een verbouwing met NHG afsluiten als de financiering aan de voorwaarden voldoet. Hoeveel je kunt lenen hangt ook af van je inkomen en bestaande hypotheeklasten. Samen bepalen die hoeveel ruimte er is.
Voordelen van verduurzaming financieren
Met een hypotheek kun je de kosten van verduurzaming over een langere periode verdelen. Daardoor hoef je niet het hele bedrag meteen uit spaargeld te betalen. Een looptijd van 30 jaar kan lagere maandlasten geven. De totale rente en looptijd tellen wel mee. Een lagere maandlast betekent dus niet automatisch dat je in totaal minder betaalt.
Verduurzaming kan bijdragen aan een beter energielabel en een hogere woningwaarde. Denk aan isolatie of zonnepanelen. Voor hypotheekrenteaftrek moet je een verbouwlening annuïtair of lineair aflossen. Annuïtair aflossen betekent dat je elke maand hetzelfde bedrag betaalt, bestaande uit rente en aflossing. Lineair aflossen betekent dat je elke maand een vast bedrag van de lening terugbetaalt. De rente kan onder voorwaarden fiscaal aftrekbaar zijn. De uitkomst hangt dus niet alleen af van de werkzaamheden, maar ook van de aflossing en rente.
Hypotheekadvies en financiering via Verbrugge
Verbrugge geeft hypotheekadvies voor aankoop, oversluiten of verduurzamen en helpt bij het financieren van een verbouwing. Daarbij bekijken we samen je huidige hypotheek, inkomen, woningwaarde en verbouwplan. Zo wordt duidelijk hoe de financiering past bij je andere financiële afspraken. De financiële scan kan helpen om je bredere financiële situatie in beeld te brengen.
De voorwaarden hangen af van de gekozen geldverstrekker en financieringsvorm. Een adviseur bespreekt daarom rente, looptijd, aflossing en maandlasten in samenhang. Ook bekijken we of een bouwdepot past bij je geplande uitgaven. Zo kun je beoordelen of je hypotheekruimte voldoende is en of de verbouwing past bij wat je kunt betalen.
Extra hypotheekruimte bij verduurzaming
Voor energiebesparende maatregelen kan extra leenruimte beschikbaar zijn. Hoeveel je kunt lenen, hangt af van je inkomen, woning en hypotheekplan.
Extra leenruimte en inkomenstoets
Extra leenruimte is het bedrag dat voor verduurzaming boven op de gewone leencapaciteit beschikbaar kan komen. De inkomenstoets blijft belangrijk: de geldverstrekker beoordeelt of je de nieuwe maandlasten kunt dragen. Ook je huidige hypotheek en de woningwaarde tellen mee. Daardoor kan dezelfde maatregel voor twee huishoudens tot een ander leenbedrag leiden.
Een adviseur brengt deze onderdelen samen en rekent de financiering door. Daarbij telt niet alleen het gewenste bedrag, maar ook wat je overhoudt na betaling van je hypotheeklasten. Een hoger leenbedrag geeft meer ruimte voor werkzaamheden, maar verhoogt ook je schuld. De uitkomst moet daarom passen bij je inkomen en andere vaste lasten.
Bij een nieuwe woning kan het Energiebespaarbudget helpen om verduurzaming mee te financieren. Bij een woning van € 350.000 kan dat budget bijvoorbeeld € 21.000 bedragen, als dit op basis van het inkomen haalbaar is. Dat voorbeeld laat zien dat woningwaarde alleen niet bepaalt hoeveel extra hypotheekruimte je krijgt.
Extra lenen voor verduurzaming
Extra lenen voor verduurzaming betekent dat je hypotheek wordt verhoogd om energiebesparende werkzaamheden te betalen. Het bedrag moet worden besteed aan verduurzaming van de woning. Koppel het leenbedrag daarom aan de maatregelen en de bijbehorende uitgaven.
Denk aan isolatie, HR++-glas, zonnepanelen of een warmtepomp. De geldverstrekker kan voorwaarden stellen aan de maatregelen en de besteding. Een adviseur zet daarom het gewenste werk, de financieringsvorm en de voorwaarden naast elkaar. Zo wordt duidelijk hoe het bedrag beschikbaar komt en waaraan je het mag besteden.
Je kunt extra leenruimte ook vergelijken met een tweede hypotheek of een duurzaamheidslening. De juiste route hangt af van je bestaande hypotheek, woningwaarde en inkomen. Bij een tweede hypotheek spelen ook de kosten van taxatie en notaris mee. Een vergelijking maakt de financiële gevolgen van elke optie zichtbaar.
Voor een woning met energielabel E, F of G kan bij verduurzaming € 20.000 extra worden geleend. Het energielabel beïnvloedt dus de mogelijke ruimte, maar bepaalt niet alleen de uitkomst. Je inkomen en de voorwaarden van de geldverstrekker wegen ook mee.
Een adviseur kan de berekening toetsen aan je hypotheek en verduurzamingsplan. Het extra bedrag, de nieuwe maandlasten en de besteding worden daarbij samen bekeken. Zo zie je of je je hypotheek kunt verhogen zonder de rest van je financiële plan uit balans te brengen. Dat geeft een heldere basis om maatregelen en financiering op elkaar af te stemmen.
Verduurzaming combineren met een verbouwing
Verbouwen verandert of vernieuwt je woning; verduurzamen verlaagt het energieverbruik, bijvoorbeeld met isolatie. Je kunt beide plannen combineren en de financiering afstemmen op jouw situatie.
Verduurzaming tijdens een verbouwing
Verduurzamen tijdens een verbouwing betekent dat je energiebesparende maatregelen combineert met ander werk. Zo kunnen werkzaamheden op elkaar aansluiten. Laat je bijvoorbeeld een nieuwe vloer leggen, dan kun je vloerisolatie meenemen. Mogelijk hoeft de vloer dan maar één keer open. De maatregel moet wel bij de woning en de verbouwing passen.
Geschikte maatregelen hangen af van je woning, het huidige energieverbruik en hoelang je er wilt blijven wonen. Bij een nieuwe badkamer kunnen bijvoorbeeld andere aandachtspunten spelen dan bij een dakverbouwing, zoals isolatie of HR++-glas. Een samenhangend plan helpt werkzaamheden, materialen en financiering op elkaar af te stemmen. Zo zie je welk deel van het budget naar comfort gaat en welk deel naar energiebesparing.
Ook de volgorde van het werk telt. Isolatie aanbrengen kan praktisch zijn tijdens een verbouwing, wanneer delen van de woning toch worden aangepast. Neem de maatregel daarom mee in het verbouwplan en de begroting. Zo kan de financiering aansluiten op het hele project, in plaats van alleen op de nieuwe keuken, badkamer of vloer.
Verbouwen en verduurzamen met een hypotheek
Bij verbouwen betaal je voor aanpassing of vernieuwing, zoals een nieuwe keuken. Bij verduurzamen financier je maatregelen die het energieverbruik helpen verlagen, zoals isolatie of zonnepanelen. Eén project kan beide doelen dienen. Een nieuwe vloer is bijvoorbeeld een verbouwing; vloerisolatie eronder maakt het werk ook verduurzamend. Dit onderscheid helpt je de uitgaven goed te verdelen.
Breng voor jouw situatie in kaart welke werkzaamheden gewone verbouwkosten zijn en welke energiebesparende maatregelen betreffen. Dat onderscheid is relevant bij het aanvragen van financiering. Extra hypotheekruimte voor verduurzaming moet aan die maatregelen worden besteed. Een heldere begroting laat zien welk bedrag naar de keuken gaat en welk bedrag bijvoorbeeld naar isolatie.
Bij forse verbouwingen geldt in Nederland sinds 1 februari een verduurzamingsplicht wanneer meer dan 25% van de buitenschil van de woning wordt aangepakt. Dat maakt het belangrijk om verduurzaming vroeg in het plan mee te nemen. De werkzaamheden aan de buitenschil kunnen gevolgen hebben voor wat je tegelijk laat uitvoeren en hoe je de financiering opbouwt.
Een adviseur kan de geplande verbouwing en verduurzaming in samenhang met je bestaande hypotheek bekijken. Zo worden de uitgaven en financiering naast elkaar gezet, met aandacht voor jouw inkomen en maandlasten. Wil je weten hoe overwaarde in je plannen past, bekijk dan het overwaardeplan voor je woning.
Verbrugge Groep: hypotheekadvies voor aankoop, oversluiten of verduurzamen
Verbrugge Groep geeft hypotheekadvies voor verduurzaming, oversluiten of een verbouwing. Wil je verbouwen of verduurzamen, dan kun je je hypotheek gebruiken en de financiering via Verbrugge regelen. Een adviseur brengt je plannen, inkomen en huidige hypotheek samen, zodat je zicht krijgt op de mogelijkheden en de gevolgen voor je maandlasten.
Ook bij een verhuizing helpt Verbrugge met de aankoop van een nieuwe woning, de verkoop van je huidige huis en het regelen van de hypotheek en verhuizing. Zo stem je je woonplannen en financiering op elkaar af. Wil je je hypotheek gebruiken voor verbouwen of verduurzamen, bespreek dan je mogelijkheden met Verbrugge.
Wil je jouw plannen bespreken? Neem contact op met Verbrugge Groep.
Maak ruimte voor de woonplannen die bij je passen
Een verbouwing is ook een kans om keuzes te maken die passen bij jouw leven thuis. Denk niet alleen aan wat je woning nu nodig heeft, maar ook aan hoe je er de komende jaren wilt wonen. Een keuken die prettiger werkt, een badkamer die bij je gezin past of een woning die comfortabeler aanvoelt: jouw prioriteiten geven richting aan het plan.
Wil je verbouwen of verduurzamen en je hypotheek via Verbrugge regelen? Bekijk dan je woonwensen en financiële plannen als één geheel. Zo bepaal je bewuster wat je nu wilt aanpakken en welke ruimte je voor later wilt houden. Je keuzes voor je woning horen ook bij de rest van je financiële situatie te passen.
Een helder gesprek over je plannen kan een goede volgende stap zijn. Bespreek jouw woonplannen met Verbrugge Groep en kijk welke hypotheekmogelijkheden aansluiten op wat jij belangrijk vindt.
Met een plan dat bij jou past, kun je met vertrouwen vooruit.
Veelgestelde vragen
Waarom je hypotheek gebruiken voor verduurzaming?
Een hypotheek kan verduurzaming financieren zonder dat je al je spaargeld hoeft in te zetten. Dat kan prettig zijn als je spaargeld wilt bewaren voor onderhoud of onverwachte uitgaven. Zet de extra maandlast naast je verwachte energiebesparing en andere vaste lasten. Zo beoordeel je of de investering binnen je huishoudbudget past, niet alleen bij je woningplannen.
Heb ik recht op hypotheekrenteaftrek als ik een hypotheek afsluit voor een verbouwing?
De renteaftrek hangt af van het gebruik van de lening en de manier waarop je die aflost. Bewaar daarom de hypotheekofferte, facturen en betaalbewijzen bij elkaar. Zo kun je nagaan welk deel van de lening naar je eigen woning ging. Let ook op als je verbouwplan verschillende soorten uitgaven bevat, want de bestemming van het geleende bedrag kan verschil maken.
Hoe snel kan ik aan mijn bouwdepot nadat de hypotheek rond is?
Een offerte betekent niet dat je het depotbedrag al kunt gebruiken. De hypotheek moet eerst bij de notaris zijn gepasseerd; daarna wordt het depot beschikbaar gemaakt. Houd bij je planning ook rekening met de verwerking van facturen en betalingen. Zo voorkom je dat je afspraken met een aannemer baseert op alleen het moment waarop je de financiering hebt geaccepteerd.
Hoe werkt het precies?
Bespreek eerst welke werkzaamheden je wilt uitvoeren en hoe je die wilt betalen. Daarna worden de financiering en bijbehorende maandlasten beoordeeld. Na akkoord ontvang je de offerte en volgt het passeren bij de notaris. Met een bouwdepot betaal je de werkzaamheden vervolgens met facturen. Bewaar je begroting en betalingsbewijzen, zodat duidelijk blijft hoe het bedrag aan het project is besteed.
Hoeveel kan ik extra lenen?
Het bedrag hangt af van meer dan alleen de overwaarde. De geldverstrekker kijkt ook naar je inkomen, bestaande hypotheeklasten en woningwaarde. Breng daarom ook andere vaste financiële verplichtingen in beeld. Een bedrag dat op basis van de woningwaarde mogelijk lijkt, moet nog steeds passen bij wat je maandelijks kunt dragen.
Kan ik beter verbouwen of verkopen?
Dat hangt vooral af van wat je woning mist en of je op dezelfde plek wilt blijven wonen. Weeg de gewenste aanpassingen, financiering en woning die je na een verhuizing zoekt tegen elkaar af. Als een verbouwing je woonwensen niet vervult, kan verkopen en een andere woning kopen beter passen. Houd daarbij ook rekening met de kosten en praktische gevolgen van verhuizen.
Welke hypotheekmogelijkheden zijn er voor een verbouwing of verduurzaming?
De passende financiering hangt samen met je bestaande hypotheek en het soort werkzaamheden. Een adviseur kan de gevolgen van een hypotheekaanpassing vergelijken met die van een nieuwe financiering. Bespreek ook hoe je aannemersfacturen betaalt en welke uitgaven in je begroting vallen. Zo vergelijk je niet alleen de maandlast, maar ook de voorwaarden en uitvoering.
Hoeveel extra hypotheek kan ik krijgen voor verbouwen of verduurzamen?
De extra ruimte hangt af van de beoordeling van je inkomen, woning en geplande werkzaamheden. Voor energiebesparende maatregelen kunnen andere mogelijkheden gelden dan voor een gewone woningaanpassing. Zorg daarom dat je financieringsplan duidelijk maakt welk bedrag waarvoor bestemd is. De geldverstrekker kan die bestemming meewegen bij de beoordeling van je aanvraag.
Disclaimer
Deze BLOG is een informatieve uiting van Verbrugge Groep gemaakt door A.I. Er kunnen geen rechten aan worden ontleend.