startershypotheek in Oosterhout
12 november 2026
Wil je een nieuwe keuken of badkamer? Gebruik je overwaarde!
14 november 2026

De verstandigste eerste stap na een erfenis is vaak om nog geen grote uitgaven te doen. Wie wil weten hoe je verstandig met een erfenis omgaat, begint met overzicht: welke bezittingen en schulden zijn er, wie erft mee en hoeveel erfbelasting kan verschuldigd zijn? De erfbelasting hangt onder meer af van je relatie tot de overledene en de waarde van wat je erft.
Het is begrijpelijk dat je al snel nadenkt over wat je met het geld wilt doen. Toch is het belangrijk eerst te weten wat er na aftrek van schulden en belasting overblijft. Weeg ook zorgvuldig af of je de erfenis aanvaardt en hoe de verdeling volgens het testament of de wet verloopt.
In dit artikel lees je hoe erfbelasting werkt, welke keuzes je hebt bij schulden en hoe een nalatenschap wordt verdeeld. Ook lees je hoe je geërfd geld kunt afwegen tegen doelen zoals een financiële buffer, je woning, pensioen of andere plannen. Zo beslis je op basis van je hele financiële situatie, niet alleen van het bedrag dat je ontvangt.
Belangrijkste punten
- Breng bezittingen, schulden en mogelijke erfbelasting in kaart voordat je beslist wat je met de erfenis doet.
- Weeg zorgvuldig af of je de erfenis zuiver of beneficiair aanvaardt, zodat je weet wat dit betekent voor eventuele schulden.
- Bekijk hoe het testament of de wet de verdeling bepaalt en welke stappen nodig zijn als je beneficiair aanvaardt.
- Houd bij een geërfd huis rekening met de vaste lasten en een eventuele hypotheekschuld voordat je besluit het huis te houden of te verkopen.
- Stem het geld uit de erfenis af op je financiële buffer, woonwensen en doelen voor de toekomst.
1. Hoeveel erfbelasting moet je betalen?
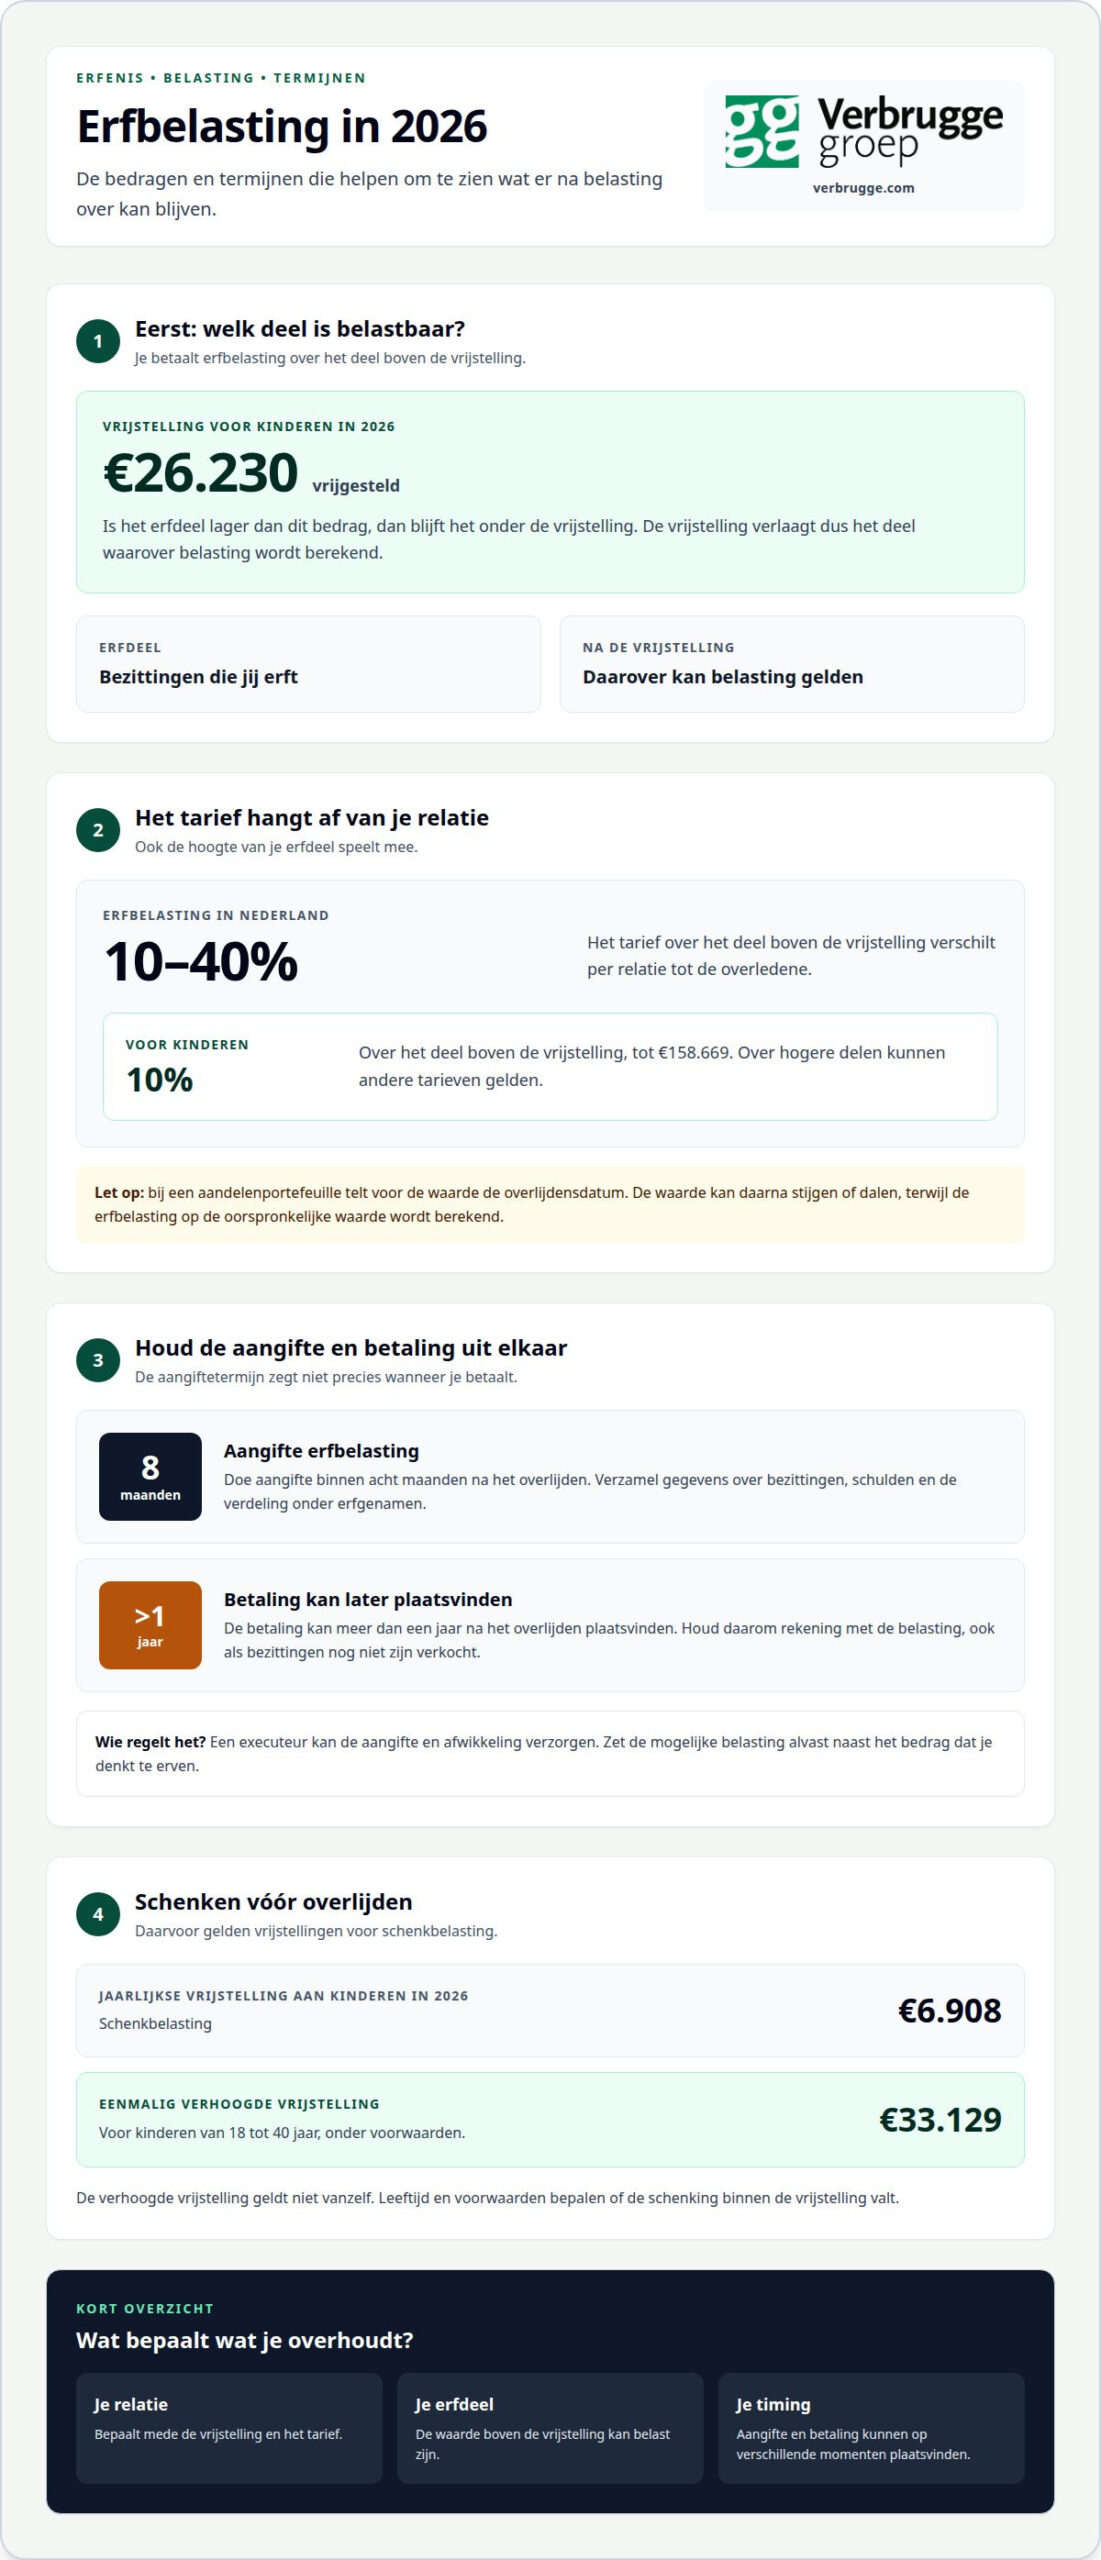
In Nederland hangt erfbelasting af van je relatie tot de overledene en het bedrag. Je betaalt belasting over het deel boven de vrijstelling. Voor kinderen is in 2026 €26.230 van een erfenis vrijgesteld van erfbelasting, volgens de Belastingdienst. Een vrijstelling verlaagt dus het bedrag waarover je belasting betaalt. Is de erfenis lager dan die vrijstelling, dan blijft het bedrag daaronder.
Ook het tarief hangt af van de relatie met de overledene. In Nederland bedraagt erfbelasting 10 tot 40 procent over het deel boven de vrijstelling. Voor kinderen geldt in 2026 het tarief van 10% over het deel boven de vrijstelling tot €158.669. Over hogere delen kunnen andere tarieven gelden. De hoogte van je aanslag hangt daarom af van zowel je erfdeel als je familieband.
De waarde van bezittingen wordt niet altijd bepaald op het moment dat je ze ontvangt. Voor een aandelenportefeuille telt bijvoorbeeld de waarde op de overlijdensdatum. Die waarde kan later stijgen of dalen, terwijl de erfbelasting wordt berekend op basis van de oorspronkelijke waarde. Houd daarom bij het bepalen van je beschikbare geld rekening met de belastingaanslag. Het bedrag op een rekening is niet automatisch volledig vrij besteedbaar.
In Nederland moet je binnen acht maanden na het overlijden aangifte erfbelasting doen. Verzamel daarvoor gegevens over de nalatenschap, zoals bezittingen, schulden en de verdeling onder erfgenamen. Een executeur kan de aangifte en afwikkeling verzorgen. Houd rekening met de belasting, ook als bezittingen nog niet zijn verkocht. De betaling kan meer dan een jaar na het overlijden plaatsvinden.
Een schenking vóór overlijden valt onder schenkbelasting, niet onder erfbelasting. In 2026 bedraagt de jaarlijkse vrijstelling voor schenkbelasting aan kinderen €6.908, volgens de Belastingdienst. Voor kinderen van 18 tot 40 jaar geldt onder voorwaarden een eenmalig verhoogde vrijstelling van €33.129. Die verhoogde vrijstelling geldt niet vanzelf. De voorwaarden bepalen of de schenking binnen de vrijstelling valt.
Een schenking kan ook bedoeld zijn om een kind te helpen bij een woning. In 2026 kan een schenking binnen de toepasselijke vrijstelling vallen, maar de voorwaarden en leeftijd zijn bepalend. Bespreek daarom de mogelijkheden voor lenen en schenken voordat je dit geld overdraagt. Zo kun je het bedrag afwegen tegen je eigen spaargeld, vaste lasten en plannen. Een schenking vermindert bovendien het vermogen dat je zelf overhoudt.
Voor kleinkinderen kunnen andere vrijstellingen en tarieven gelden dan voor kinderen. De relatie tot de overledene bepaalt mede hoeveel erfbelasting verschuldigd is. Zet daarom per erfgenaam het verwachte erfdeel, de toepasselijke vrijstelling en de belasting naast elkaar. Zo zie je wat er na betaling overblijft en kun je vervolgens bepalen hoeveel je wilt sparen of besteden.
2. Zuivere aanvaarding en aansprakelijkheid voor schulden
Breng na een overlijden eerst de bezittingen en schulden in kaart. Beslis daarna of je de erfenis zuiver aanvaardt, beneficiair aanvaardt of verwerpt. Neem vóór die keuze geen spullen mee en verkoop niets uit de nalatenschap.
Zuiver aanvaarden betekent dat je zowel de bezittingen als de schulden erft. Zijn de schulden hoger dan de bezittingen, dan kun je daardoor zelf moeten betalen. Ook het betalen van openstaande rekeningen kan betekenen dat je de erfenis zuiver hebt aanvaard. Wees daarom voorzichtig met handelingen voordat je weet hoe de nalatenschap ervoor staat.
Maak een overzicht van alle bezittingen en schulden. Noteer bijvoorbeeld banktegoeden, een woning, een auto en waardevolle spullen. Zet daar openstaande leningen, creditcardafrekeningen, belastingschulden en nog niet uitgekeerde erfdelen tegenover. Ook schenkingen op papier en verschuldigde erfbelasting kunnen schulden van de nalatenschap zijn. De waarde van de nalatenschap is het totaal van de bezittingen min de schulden op het moment van overlijden.
Neem ook vaste lasten mee in je overzicht. Denk aan hypotheeklasten, energierekeningen en verzekeringen die doorlopen zolang bezittingen nog niet zijn verkocht. Een woning kan waarde hebben, maar tegelijk kosten met zich meebrengen. Bewaar rekeningen en brieven van schuldeisers, zodat duidelijk blijft welk bedrag openstaat en aan wie betaald moet worden.
Is er een executeur benoemd, dan betaalt die de schulden uit de nalatenschap. Zonder executeur zijn de erfgenamen samen verantwoordelijk voor de betaling. In de eerste drie maanden na het overlijden hoeven erfgenamen schuldeisers niet te betalen, maar moeten zij die schuldeisers wel aanschrijven. Zo weten schuldeisers dat de nalatenschap wordt afgewikkeld.
Beneficiair aanvaarden kan bescherming bieden als je nog niet weet of er genoeg bezittingen zijn. Je aanvaardt de erfenis dan onder voorbehoud van de afwikkeling: schulden worden betaald uit de nalatenschap. Is er daarna niets over, dan ontvang je niets, maar hoef je de resterende schuld niet uit eigen zak te betalen. Voor beneficiaire aanvaarding leg je een verklaring af bij de rechtbank.
Bij beneficiaire aanvaarding mag je geen bezittingen uit de nalatenschap nemen voordat zeker is dat alle schulden zijn betaald. Zijn er meer schulden dan bezittingen, dan gelden strenge regels voor de vereffening. Volg die regels zorgvuldig, want als je ze overtreedt, kunnen erfgenamen alsnog zelf schulden moeten betalen. Een uitvaart betalen uit de nalatenschap geldt niet als zuivere aanvaarding.
Kinderen kunnen ook gevolgen ondervinden als een ouder een erfenis verwerpt. Dan kunnen de kinderen erfgenaam worden. De Wet bescherming erfgenamen tegen schulden is in 2016 ingegaan. Onder voorwaarden kan die bescherming bieden tegen een onverwachte schuld die je niet kende en redelijkerwijs niet kon ontdekken. Dat neemt niet weg dat een compleet overzicht vóór je keuze belangrijk blijft.
3. Hoe wordt een erfenis verdeeld?
Het testament of de wet bepaalt wie welk deel van de nalatenschap krijgt. Zijn er meerdere erfgenamen, dan moeten zij afspraken maken over de verdeling. Je keuze om de erfenis te aanvaarden, kan bepalen wat je ontvangt en welke verantwoordelijkheid je draagt.
Staat er een testament, dan staat daarin wie erft en welke afspraken gelden. Zonder testament bepaalt het wettelijk erfrecht de verdeling. Bij gehuwden en geregistreerde partners gaat de erfenis naar de partner en eventuele kinderen. Voor samenwoners gelden andere uitgangspunten: zij erven volgens de wet niet automatisch van elkaar. Een testament kan daarom bepalend zijn voor de partner.
Beneficiair aanvaarden betekent dat je de erfenis aanneemt met bescherming tegen schulden die groter zijn dan de bezittingen. Je legt daarvoor een verklaring af bij de rechtbank. Tijdens de vereffening worden bezittingen en schulden afgewikkeld. Neem in die periode niets uit de nalatenschap voordat vaststaat dat schuldeisers zijn betaald. Blijft er daarna iets over, dan wordt dat verdeeld volgens het testament of de wet.
Verwerpen is een andere keuze. Je ontvangt dan niets uit de nalatenschap, ook geen persoonlijke spullen zoals foto’s of brieven. Je deel kan naar je kinderen gaan. Wil je voorkomen dat zij erfgenaam worden, dan moet ook voor minderjarige kinderen worden verworpen. Denk dus niet alleen aan je eigen financiële situatie, maar ook aan de gevolgen voor je gezin.
Er is geen wettelijke termijn waarbinnen je moet beslissen of je de erfenis aanvaardt of verwerpt. Toch kan uit je gedrag blijken dat je de erfenis zuiver hebt aanvaard. Bezittingen meenemen of verkopen, of rekeningen betalen voordat je een keuze hebt gemaakt, kan zulke gevolgen hebben. Laat de spullen en administratie daarom voorlopig intact. Zo voorkom je dat een praktische handeling je keuze al vastlegt.
Bij de verdeling moeten erfgenamen afspraken maken over geld, spullen en eventuele compensatie. Krijgt iemand bijvoorbeeld waardevolle meubels en krijgt een ander vooral geld, dan kunnen erfgenamen het verschil met een financiële vergoeding opvangen. Eerst worden schulden en erfbelasting afgehandeld. Daarna verdelen erfgenamen wat overblijft. Bij onenigheid of onduidelijkheid over het testament is juridisch advies verstandig, omdat afspraken gevolgen hebben voor ieders erfdeel.
Een erfenis vergroot je vermogen en kan daardoor meetellen bij toeslagen die afhangen van inkomen of vermogen. Tegelijk kan het inkomen van een achterblijvende partner dalen. Diegene kan daardoor mogelijk recht krijgen op toeslagen of hogere toeslagen. Een nabestaandenuitkering kan ook afhangen van andere inkomsten. Kijk daarom naar je totale financiële situatie, waaronder pensioen en eventuele inkomsten uit beleggen.
Financieel of juridisch advies is vooral zinvol als schulden onduidelijk zijn, erfgenamen het oneens zijn of een testament ingewikkelde afspraken bevat. Ook als de erfenis gevolgen heeft voor toeslagen, uitkeringen of je pensioen, helpt het om de keuzes en hun gevolgen naast elkaar te zetten.
4. Wat te doen met geld uit de erfenis?
Een verstandige bestemming begint met overzicht, niet met direct uitgeven. Zet eerst op een rij welk bedrag je hebt ontvangen, welke kosten nog volgen en welke doelen je hebt. Houd daarbij rekening met je gewone inkomsten en vaste lasten. Zo voorkom je dat je geld vastzet in een woning terwijl je andere rekeningen moet betalen.
Een geërfd huis vraagt aparte aandacht. De vaste lasten lopen door zolang de woning op jouw naam staat of nog niet is verkocht. Denk aan hypotheeklasten, verzekeringen, onderhoud en andere rekeningen. Breng ook de hypotheekschuld in beeld. De waarde van het huis zegt op zichzelf niet hoeveel vermogen er uiteindelijk voor erfgenamen overblijft.
Controleer hoe de hypotheek en een eventuele overlijdensrisicoverzekering samenhangen. Een verzekering kan uitkeren na het overlijden van de verzekerde. Soms moet die uitkering worden gebruikt om de hypotheek helemaal of gedeeltelijk af te lossen. Daardoor kan de schuld veranderen, maar andere vaste lasten blijven bestaan. Maak pas plannen voor verkoop, bewoning of verhuur als duidelijk is welke lasten en verplichtingen bij het huis horen.
Wil je het huis houden, neem dan de maandelijkse hypotheeklasten mee in je eigen begroting. Een nieuwe eigenaar moet ook rekening houden met onderhoud en verzekeringen. Wil je verkopen, dan kunnen de erfgenamen de verkoopopbrengst pas verdelen nadat de afspraken over de woning en de hypotheek zijn verwerkt. Bij twijfel over de betaalbaarheid kun je de gevolgen laten meenemen in een hypotheekcheck voor je situatie.
Ook andere leningen en kredieten verdienen aandacht. Zet per schuld het openstaande bedrag, de maandlasten en de voorwaarden op papier. Gebruik niet automatisch de hele erfenis om één lening af te lossen. Vergelijk eerst de besparing op maandlasten met het geld dat je nodig houdt voor vaste uitgaven en onverwachte kosten. Zo maak je een keuze die past bij je totale financiële situatie.
Extra aflossen op een hypotheek kan de schuld en toekomstige lasten verlagen. Het kan ook leiden tot vergoedingsrente, ook wel boeterente genoemd. Bekijk daarom eerst de hypotheekvoorwaarden en de gevolgen voor je spaargeld. Geld dat je aflost, kun je niet direct gebruiken voor onderhoud, een verhuizing of andere uitgaven. De keuze hangt dus samen met de looptijd en je plannen voor de woning.
Houd na betaling van verschuldigde bedragen een deel beschikbaar voor kosten die nog kunnen binnenkomen. Weeg het overige geld af tegen je plannen, zoals sparen, beleggen of schenken. Een schenking aan kinderen kan helpen bij een woning, maar vermindert je eigen vermogen. Spreek ook af of het om een eenmalige schenking gaat of om een jaarlijkse schenking. Zo weten alle erfgenamen welk bedrag beschikbaar blijft en waarvoor je het wilt gebruiken.
In Nederland is het verstandig eerst de woninglasten, hypotheek en overige schulden op een rij te zetten. Bepaal daarna welk deel je nodig hebt voor je eigen financiële ruimte en welke doelen voorrang krijgen. Zo voorkom je dat een snelle keuze over het ontvangen bedrag later knelt.
5. Een financieel plan voor geërfd vermogen
Een erfenis maakt deel uit van je hele financiële plaatje, niet alleen van je spaarrekening. Zet eerst je doelen voor nu en later op papier. Denk aan onderhoud aan je woning, eerder stoppen met werken of extra pensioeninkomen. Noteer ook welke inkomsten en uitgaven al vaststaan. Zo zie je welk deel van het vermogen beschikbaar is en welk deel al een bestemming heeft. Wie wil bepalen hoe verstandig je met een erfenis omgaat, begint met dat overzicht.
Houd een buffer aan voor onverwachte kosten en vaste lasten. Het NIBUD adviseert in Nederland een spaarbuffer aan te houden van drie keer het netto maandinkomen. Kijk daarnaast naar je eigen situatie: een eigen woning, wisselende inkomsten of hoge vaste lasten kunnen invloed hebben op hoeveel spaargeld je nodig hebt. Bewaar geld dat je op korte termijn nodig hebt op een spaarrekening. Beleggen brengt voor dat geld te veel schommelingen mee.
Vergelijk sparen, beleggen en extra aflossen op basis van doel, termijn en risico. Sparen houdt geld beschikbaar, terwijl extra aflossen je hypotheekschuld verlaagt. Controleer daarbij de hypotheekvoorwaarden en mogelijke vergoedingsrente. Beleggen kan passen bij geld dat je langere tijd kunt missen, maar de waarde kan dalen. Zet de verwachte voordelen dus af tegen de gevolgen voor je maandlasten en beschikbare buffer.
Beleggen met een erfenis kan passen bij een lange beleggingsperiode en een duidelijk doel, zoals pensioen of een verbouwing. Het risico is dat de waarde van je beleggingen daalt en je vermogen tijdelijk of blijvend kleiner wordt. Geld dat je binnenkort nodig hebt, kun je daarom beter niet beleggen. Spreid je keuzes in de tijd en houd rekening met de invloed van koersschommelingen op je plannen.
Neem ook bestaande bezittingen mee in je plan. Een geërfd huis of ander vastgoed vraagt mogelijk om onderhoud, vaste lasten en beheer. De waarde ervan is niet hetzelfde als direct beschikbaar geld. Zet inkomsten uit werk, pensioen of verhuur naast de kosten die bij het bezit horen. Zo voorkom je dat je een financieel plan baseert op vermogen dat niet gemakkelijk beschikbaar is.
Controleer vervolgens wat je al hebt opgebouwd voor je pensioen en welke inkomsten je later verwacht. Een erfenis kan helpen om een pensioentekort aan te vullen, maar kan ook nodig zijn voor woningonderhoud of andere doelen. Leg per doel vast welk bedrag je wilt reserveren en wanneer je het nodig hebt. Zo blijft duidelijk welk deel kan worden belegd en welk deel veilig beschikbaar moet blijven.
Neem het testament en de afwikkeling mee in je overzicht. Noteer welke bedragen al zijn betaald en welke kosten nog volgen. Verandert je relatie, woning of inkomen, werk je plan dan bij. Een financieel plan verbindt die keuzes met elkaar. Zo gaat extra aflossen niet ten koste van je buffer en botst een belegging niet met een uitgave die binnenkort komt.
Hoe verstandig je met een erfenis omgaat, hangt af van je doelen en financiële situatie. Maak keuzes vanuit je eigen belang, niet vanuit een los financieel product. Een persoonlijk financieel plan brengt doelen, inkomsten, vermogen en verplichtingen samen. Daarmee kun je bepalen welke combinatie van sparen, beleggen en aflossen bij je plannen past. Verschillende delen van de erfenis kunnen verschillende doelen dienen.
Verbrugge Groep
Verbrugge Groep helpt je de gevolgen van een erfenis voor je woning en hypotheek mee te wegen. Dat is relevant als je een geërfd huis wilt verkopen, een nieuwe woning overweegt of wilt weten wat een hypotheekkeuze betekent voor je financiële ruimte. Met hypotheekadvies bekijk je hoe een hypotheek past bij je plannen, zoals een woning kopen, oversluiten of verduurzamen. Ook bij de verkoop van een woning helpt begeleiding om je woonkeuze en de financiële gevolgen op elkaar af te stemmen.
Het uitgangspunt is jouw belang: inzicht krijgen in welke keuzes bij je situatie passen, zonder een financieel product als doel op zich te zien. Neem contact op met Verbrugge Groep om je vragen over een erfenis, je woning en hypotheek te bespreken.
Maak van je keuzes een plan voor de volgende stap
Een erfenis kan ruimte geven om plannen te versnellen, maar ook vragen oproepen over wat voor jou voorrang heeft. Neem daarom de tijd om keuzes te verbinden aan je dagelijks leven en wensen voor later. Bespreek met je partner of gezin welke veranderingen echt belangrijk zijn. Zo wordt duidelijk welke rol het geërfde vermogen speelt in jullie toekomst.
Wie wil weten hoe je verstandig met een erfenis omgaat, kijkt ook naar besluiten die elkaar raken. Een verhuizing kan bijvoorbeeld gevolgen hebben voor je hypotheek en de ruimte die overblijft voor andere doelen. Verbrugge Groep begeleidt je bij de verkoop of aankoop van een woning en geeft hypotheekadvies voor aankoop, oversluiten of verduurzamen. Zo kun je woonkeuzes afwegen binnen je bredere financiële situatie.
Wil je jouw plannen en woonvragen bespreken? Neem contact op met Verbrugge Groep. Begeleiding en advies kosten geld. We bespreken vooraf met je wat de kosten zijn, zodat je weet waar je aan toe bent. Met een helder beeld van je volgende stap kun je met vertrouwen verder.
Veelgestelde vragen
Wat te doen met geld uit de erfenis?
Geef het geld pas een bestemming als je weet waarvoor je het nodig hebt. Maak bijvoorbeeld onderscheid tussen geld voor een geplande verbouwing en geld voor later. Een bedrag dat je binnenkort uitgeeft, past minder goed bij een belegging die langere tijd nodig heeft om rendement op te leveren. Schrijf je doelen en de volgorde ervan op. Dan kun je keuzes maken zonder het hele bedrag direct vast te leggen.
Een erfenis: wel of niet uitgeven?
Je hoeft een erfenis niet volledig uit te geven of volledig te bewaren. Je kunt een deel gebruiken voor een concrete wens en een ander deel apart houden voor toekomstige plannen. Bedenk bijvoorbeeld of je een nieuwe auto nodig hebt, of dat het geld meer waarde heeft als aanvulling op je pensioen. Bij beleggen kan de waarde dalen, dus gebruik daarvoor geen geld dat je op korte termijn nodig hebt.
Hoe wordt een erfenis verdeeld?
De verdeling volgt het testament of, als dat ontbreekt, het wettelijk erfrecht. Bij meerdere erfgenamen helpt het om afspraken over spullen en geld samen vast te leggen. Denk aan een erfstuk dat voor één persoon veel betekenis heeft, maar ook waarde vertegenwoordigt. Erfgenamen kunnen verschillen in de waarde van ontvangen spullen met een geldbedrag compenseren. Zo wordt de verdeling niet alleen praktisch, maar ook inzichtelijk voor iedereen.
Hoeveel erfbelasting moet je betalen?
De erfbelasting hangt af van je relatie tot de overledene en de waarde van je erfdeel. Voor kinderen is in 2026 €26.230 vrijgesteld, volgens de Belastingdienst. Over het deel boven de vrijstelling tot €158.669 geldt voor kinderen in 2026 een tarief van 10%. Andere erfgenamen kunnen met andere vrijstellingen en tarieven te maken krijgen. De berekening begint dus bij jouw eigen erfdeel en relatie.
Moet ik een erfenis aanvaarden?
Nee, je hoeft een erfenis niet zonder meer te aanvaarden. Je kunt kiezen voor zuiver aanvaarden, beneficiair aanvaarden of verwerpen. Die keuze hangt onder meer af van wat bekend is over bezittingen en schulden. Bij twijfel over de omvang van de nalatenschap kan beneficiair aanvaarden voorkomen dat je eventuele resterende schulden zelf betaalt. Beslis zorgvuldig voordat je spullen meeneemt of iets uit de nalatenschap verkoopt.
Moet je een erfenis accepteren?
Nee. Je kunt een erfenis verwerpen, maar ontvangt dan ook geen spullen met persoonlijke waarde, zoals foto’s of brieven. Verwerpen kan bovendien gevolgen hebben voor je kinderen: zij kunnen in jouw plaats erfgenaam worden. Wil je dat voorkomen, dan moet ook voor minderjarige kinderen worden verworpen. Weeg daarom niet alleen het financiële deel af, maar kijk ook wie door jouw keuze mogelijk erfgenaam wordt.
Wat als je een auto of huis erft?
Een geërfde auto moet binnen 5 weken op jouw naam worden gezet. Bij een huis blijven vaste lasten doorlopen en kan er een hypotheekschuld zijn. Breng daarom eerst in beeld wie de woning beheert en hoe de lopende betalingen worden gedaan. Bespreek met de andere erfgenamen of het huis wordt gehouden of verkocht. De keuze beïnvloedt zowel de kosten als de verdeling van de nalatenschap.
Wie krijgt de erfenis?
Een testament wijst erfgenamen aan en kan de wettelijke verdeling veranderen. Is er geen testament, dan bepaalt het wettelijk erfrecht wie erft. Bij gehuwden en geregistreerde partners gaat de erfenis naar de partner en eventuele kinderen. Samenwoners erven niet automatisch van elkaar. Wie samenwoont en de partner wil laten erven, kan in een testament vastleggen wie de nalatenschap krijgt.
Disclaimer
Deze BLOG is een informatieve uiting van Verbrugge Groep gemaakt door A.I. Er kunnen geen rechten aan worden ontleend.