makelaar Geertruidenberg, verkoop je woning via Verbrugge
22 september 2026
Verbrugge helpt met kopen, financieren en verkopen in Raamsdonk
24 september 2026
Wat als de opgebouwde waarde in je stenen dé sleutel is om eerder te stoppen met werken of een overstap naar een nieuwe woning te maken? Overbrug een periode met je overwaarde van je woning. Goed advies is essentieel! Het is volkomen begrijpelijk als de gedachte aan tijdelijk dubbele woonlasten je nu nog tegenhoudt. Ook de strenge acceptatie-eisen van traditionele banken en ingewikkelde fiscale regels rondom de bijleenregeling roepen vaak flink wat onzekerheid op.
Je zoekt immers geen onduidelijke financiële constructies, maar nuchtere duidelijkheid. Ontdek hoe je de overwaarde van je woning slim inzet om een tussenperiode te overbruggen zonder financieel wakker te liggen. Als betrouwbaar familiebedrijf sinds 1977 staan we pal naast je en kijken we kritisch mee met de voorwaarden van geldverstrekkers. Zo voorkomen we hiaten in je planning en zorgen we voor een glashelder overzicht van je werkelijke maandlasten. In dit artikel lees je stap voor stap hoe je deze overgangsperiode met een gerust hart doorkomt en alles goed voor elkaar hebt.
Belangrijkste Punten
- Ontdek precies hoe de waarde in je huidige stenen tijdelijk ruimte creëert voor een nieuwe stap of eerder stoppen met werken.
- Leer hoe een overbruggingskrediet werkt en hoe je voorkomt dat dubbele maandlasten een onverwacht gat in je spaargeld slaan.
- Krijg direct inzicht in de fiscale spelregels van de bijleenregeling en voorkom dat je onnodig belastingaftrek verliest.
- Overbrug een periode met je overwaarde van je woning. Goed advies is essentieel! Ontdek waarom een onafhankelijke gids je belangen beschermt tegenover starre banken.
- Volg een helder stappenplan om je verkoopwaarde, lasten en overgangsperiode naadloos op elkaar af te stemmen, zodat je alles goed voor elkaar hebt.
Wat betekent overbruggen met overwaarde en wanneer heb je het nodig?
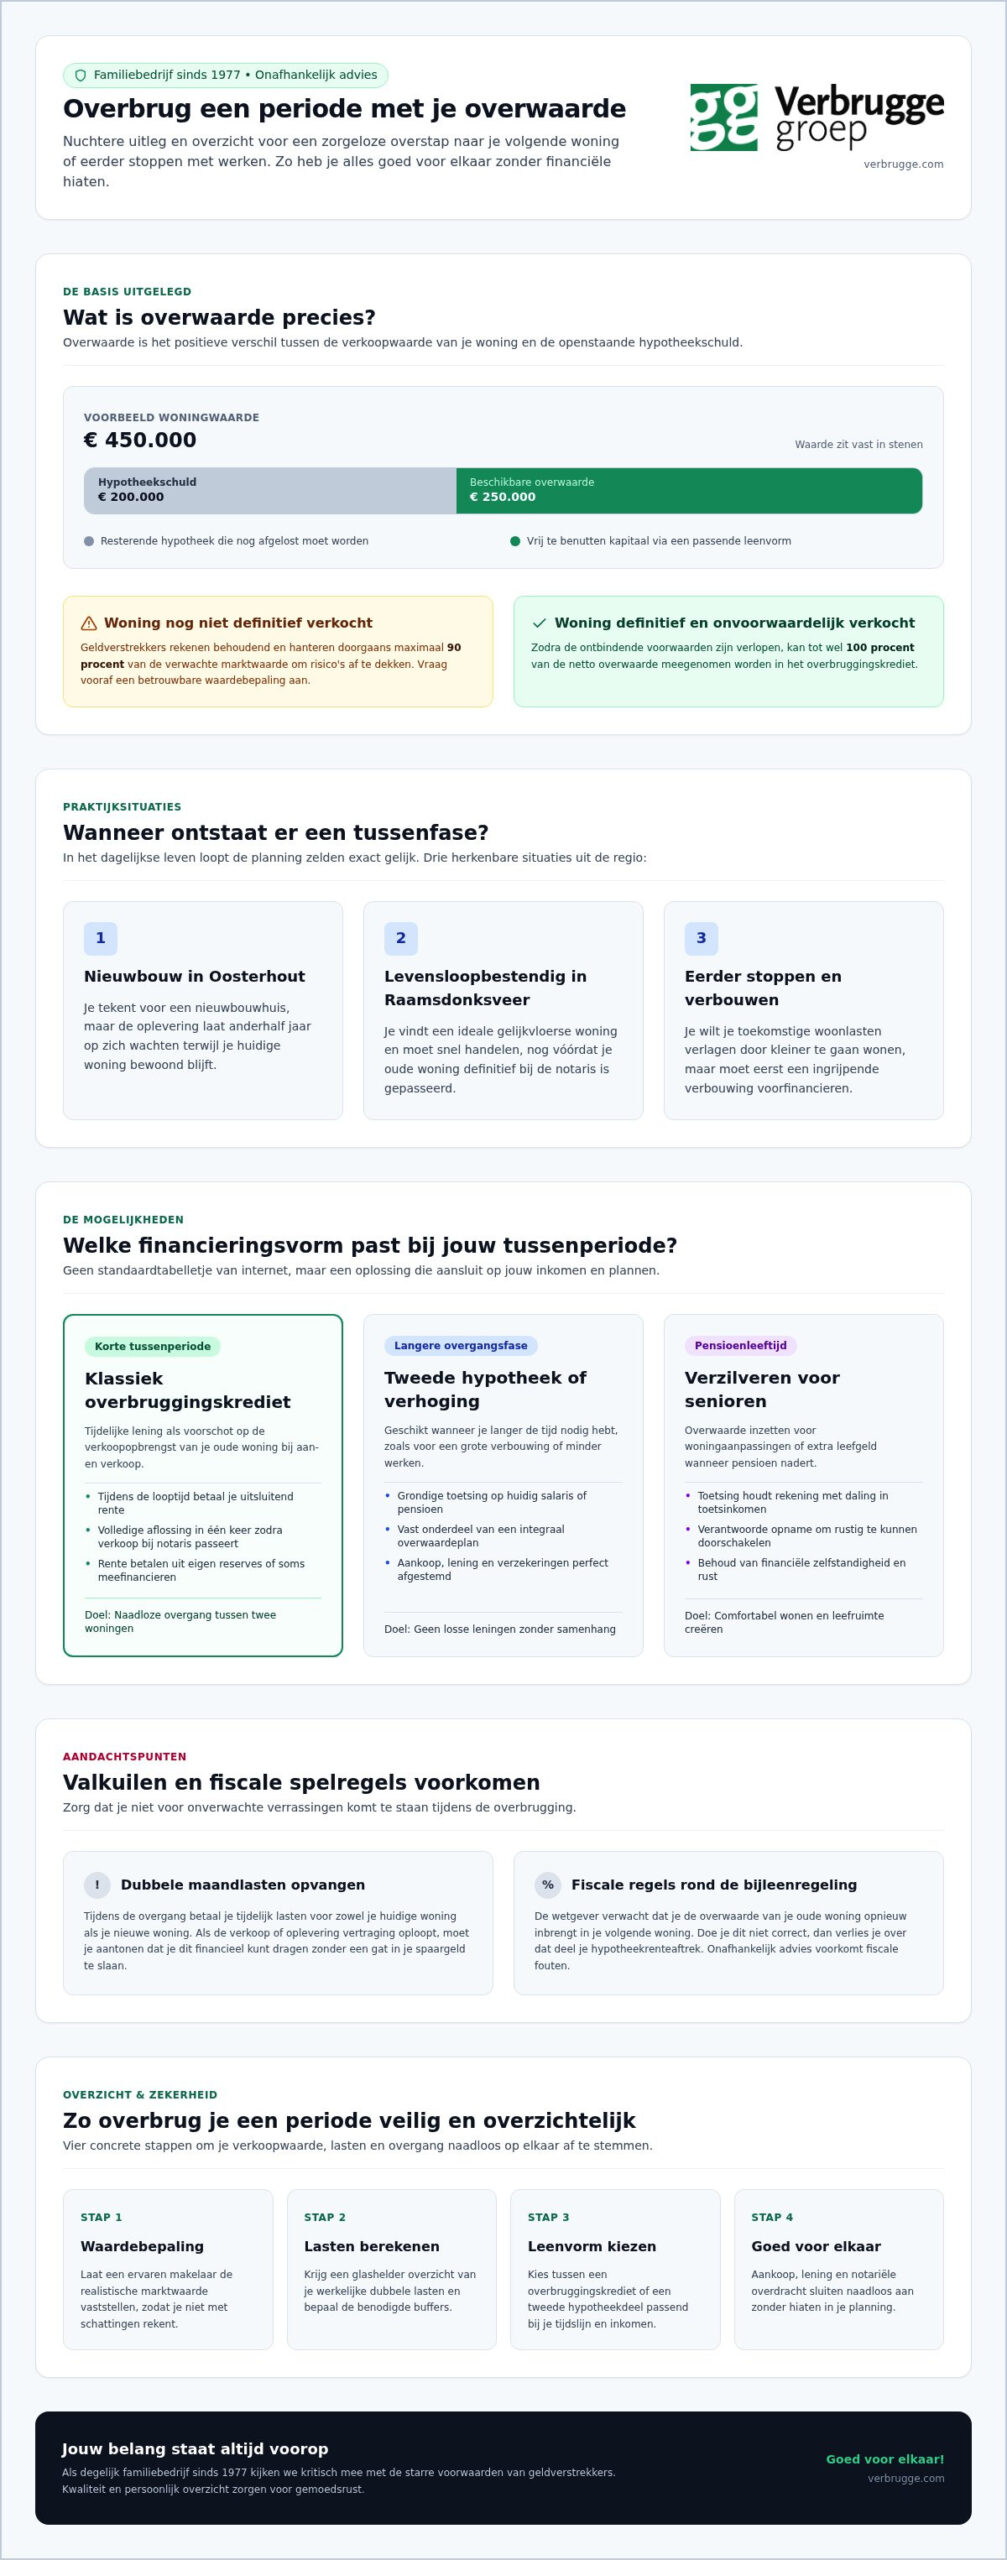
Overwaarde klinkt eenvoudig: het is simpelweg het positieve verschil tussen de huidige verkoopwaarde van je woning en de resterende hypotheekschuld. Heb je een huis dat 450.000 euro waard is en bedraagt je hypotheek nog 200.000 euro, dan bezit je 250.000 euro aan overwaarde. Toch zit dat vermogen muurvast in stenen. Je kunt er bij de bakker geen brood mee afrekenen. Wanneer je eerder wilt stoppen met werken of verhuizen, ontstaat er dikwijls een tijdelijke kloof tussen de aankoop van je volgende stap en de daadwerkelijke verkoop van je huidige pand. Overbrug een periode met je overwaarde van je woning. Goed advies is essentieel om te zorgen dat deze fase financieel soepel verloopt.
Er is een wezenlijk verschil tussen je overwaarde definitief verzilveren of tijdelijk overbruggen. Bij definitief opnemen pas je de hypotheek langdurig aan, vergelijkbaar met internationale constructies zoals uitgelegd op Wat is een ‘reverse mortgage’?. Bij een overbrugging leen je het geld slechts voor een afgebakende tussenperiode, totdat de notaris de verkoopopbrengst op je rekening stort.
Typische situaties waarin een tussenfase ontstaat
In de dagelijkse praktijk zien we regelmatig situaties waarin overbruggen noodzakelijk is om doelen te verwezenlijken:
- Nieuwbouw in Oosterhout: Je tekent voor een nieuwbouwhuis, maar de oplevering laat anderhalf jaar op zich wachten terwijl je huidige woning bewoond blijft.
- Levensloopbestendig wonen in Raamsdonksveer: Je vindt de ideale gelijkvloerse woning en moet snel schakelen, nog vóórdat je oude woning definitief is gepasseerd.
- Eerder stoppen en verbouwen: Je wilt je woonlasten verlagen door kleiner te gaan wonen, maar moet eerst een ingrijpende verbouwing voorfinancieren.
Het verschil tussen theoretische overwaarde en beschikbare liquiditeit
Geldverstrekkers rekenen behoudend. Staat je oude woning nog niet definitief en onvoorwaardelijk verkocht op het moment van de aanvraag? Dan hanteren banken doorgaans maximaal 90 procent van de verwachte marktwaarde om risico’s af te dekken. Zonder duidelijke onderbouwing loop je het risico op financiële hiaten. Goed advies is essentieel om exact te berekenen op welk bedrag je werkelijk kunt rekenen. Vraag daarom vooraf een betrouwbare gratis waardebepaling aan bij een ervaren makelaar, zodat je cijfers vanaf de eerste dag kloppen.
Welke financieringsvormen kun je gebruiken om een periode te overbruggen?
Iedere situatie vraagt om een andere route. Waar de een simpelweg een paar maanden wil overbruggen tussen de sleuteloverdracht van twee huizen, zoekt de ander juist financiële ademruimte om eerder met pensioen te gaan. Een standaardtabelletje van internet schiet dan tekort. Goed advies is essentieel om te bepalen welke leenvorm aansluit op jouw inkomen en toekomstplannen, zonder dat je onnodig rente verspilt of vastloopt in starre bankvoorwaarden.
Het overbruggingskrediet bij aan- en verkoop
Het klassieke overbruggingskrediet is een tijdelijke lening die dient als voorschot op de verkoopopbrengst van je oude woning. Je lost dit krediet in één keer af zodra de verkoop bij de notaris passeert. Tijdens de looptijd betaal je alleen rente. Die rentelasten kun je maandelijks vanuit je eigen reserves opvangen, of onder strikte voorwaarden meefinancieren in de totale leensom. Loopt de oplevering of verkoop onverhoopt vertraging op? Dan moet je aantonen dat je de dubbele maandlasten financieel kunt dragen tot de daadwerkelijke overdracht.
Tweede hypotheek of verhoging voor een langere tussenperiode
Heb je langer de tijd nodig, bijvoorbeeld voor een grondige verbouwing of een geleidelijke overgang naar minder werken? Dan past een tweede hypotheekdeel vaak beter dan een kortlopend overbruggingskrediet. Banken toetsen zo’n aanvraag grondig op je huidige salaris of pensioeninkomen. In plaats van losse leningen zonder samenhang, biedt een integraal overwaardeplan uitkomst. Zo sluiten je aankoop, hypotheek en verzekeringen naadloos op elkaar aan en ontstaan er geen hiaten in je dekking.
Verzilveren voor senioren die rustig willen doorschakelen
Voor wie de pensioengerechtigde leeftijd nadert, liggen de acceptatiecriteria van banken vaak strenger door een daling in het toetsinkomen. Toch zijn er verantwoorde manieren om de overwaarde in te zetten voor woningaanpassingen of extra leefgeld. Toezichthouders benadrukken wereldwijd het belang van duidelijke consumentenbescherming en -regels rondom dit soort verzilverconstructies. Goed advies is essentieel om onaangename verrassingen te voorkomen. Wil je weten wat er binnen jouw pensioen mogelijk is? Bekijk de opties rondom hypotheekadvies voor senioren om met een gerust hart keuzes te maken.
Valkuilen, dubbele lasten en fiscale spelregels die je moet kennen
Geld lenen op basis van stenen brengt verplichtingen met zich mee die banken in hun brochures vaak zonnig voorstellen. Wie tijdelijk twee huizen bezit, krijgt echter te maken met drie gelijktijdige lasten: de hypotheek op je oude woning, de hypotheek op je nieuwe stek en de rente over het overbruggingskrediet. Zonder strak financieel plan verdampt je spaargeld sneller dan gedacht. Goed advies is essentieel om te zorgen dat de bank jouw belangen niet uit het oog verliest ten gunste van haar eigen marge.
De fiscale spelregels van de Belastingdienst begrijpen
De fiscus kijkt kritisch mee zodra je overwaarde vrijmaakt. De bekendste valkuil is de bijleenregeling. Deze regeling verplicht je om de overwaarde van je verkochte woning volledig in te brengen bij de aankoop van je nieuwe woning. Doe je dat niet, dan vervalt de hypotheekrenteaftrek over dat deel van de nieuwe lening. Gelukkig geldt tijdens de overbrugging de verhuisregeling: de rente op de overbruggingslening en beide hypotheken blijft aftrekbaar voor het lopende kalenderjaar plus maximaal drie jaar daarna, mits de leegstaande woning daadwerkelijk te koop staat.
Dubbele lasten beheersen zonder stress
Een overbruggingsperiode vraagt om een nuchtere stresstest vooraf. Wat als de koper van je oude woning zich op het laatste moment terugtrekt? Of wat als de verkoop zes maanden langer duurt dan gehoopt?
- Rentereserve inrichten: Laat vooraf berekenen hoeveel buffer je nodig hebt en zet dit bedrag apart, bijvoorbeeld via een depot bij de notaris.
- Verzekeringen naadloos laten doorlopen: Zorg dat opstal- en aansprakelijkheidsdekkingen op beide adressen actief blijven zolang de sleuteloverdracht niet voltooid is. Hiaten in je polis kunnen bij brandschade of lekkage enorme kostenposten opleveren.
- Buffer voor vaste lasten: Houd rekening met doorlopende gemeentelijke belastingen en energiekosten voor een leegstaand pand.
Goed advies is essentieel om al deze losse eindjes strak aan elkaar te knopen, zodat je niet voor onverwachte tekorten komt te staan en je financiën echt goed voor elkaar zijn.
Stappenplan: zo overbrug je een periode veilig en overzichtelijk
Een overbrugging regel je niet op een achternamiddag via een simpele online rekentool. Wie zonder hiaten van de oude naar de nieuwe woonsituatie wil overstappen, heeft een doordachte planning nodig. Goed advies is essentieel om te zorgen dat de verkoopopbrengst, de bankvoorwaarden en de opleverdata naadloos op elkaar aansluiten. Met onderstaand stappenplan houd je grip op elke fase van het traject.
Grondige voorbereiding en waardebepaling
Alles begint bij een realistische inschatting van de markt. Een online rekensom geeft een aardige indicatie, maar banken eisen een deugdelijke onderbouwing. Een lokale makelaar in Made of Raamsdonksveer kent de verkoopdynamiek in de buurt door en door. Verzamel tegelijkertijd alle documenten over je huidige hypotheek. Controleer de voorwaarden rondom boetevrij aflossen, zodat je precies weet wat er openstaat en welke bedragen direct verrekend kunnen worden.
Financiële scan en onafhankelijke vergelijking
Veel mensen denken dat ze verplicht zijn om een overbrugging af te sluiten bij hun huidige hypotheekbank. Dat is een misvatting. Door onafhankelijk te vergelijken ontdek je aanzienlijke verschillen in bereidstellingsprovisie, verleningskosten en acceptatie-eisen voor tijdelijke dubbele lasten. Vraag tijdig een diepgaande financiële scan aan om jouw complete huishoudplaatje onafhankelijk door te lichten.
Afstemming met de verkoop van je woning
De laatste fase draait om strakke logistieke en juridische synchronisatie. Laat ontbindende voorwaarden en de oplevertermijn in het verkoopcontract nauwkeurig aansluiten op de sleuteloverdracht van je nieuwe woning. Een professionele begeleiding bij je huis verkopen voorkomt dat je maandenlang onnodig dubbele rente afdraagt.
- Waarde bepalen: Schakel een makelaar in voor een realistische verkoopprijs.
- Reserves checken: Breng lopende inkomsten, vaste lasten en je spaarbuffer in kaart.
- Voorwaarden wegen: Vergelijk rentetarieven en boetebepalingen bij meerdere geldverstrekkers.
- Data synchroniseren: Stem verkoop, transport en verhuizing zo strak mogelijk op elkaar af.
- Polissen updaten: Controleer je woon- en aansprakelijkheidsverzekeringen tegen hiaten.
Goed advies is essentieel om dit stappenplan van A tot Z zonder stress te doorlopen, zodat je alles van begin tot eind goed voor elkaar hebt.
Waarom deskundig en onafhankelijk advies essentieel is voor jouw gemoedsrust
Wanneer je binnenloopt bij een grote bank, zit je tegenover een medewerker die de producten van zijn eigen werkgever verkoopt. Zo’n adviseur mag je simpelweg geen voorstel van een concurrerende verstrekker aanbieden, zelfs niet als die partij lagere rentes of soepelere aflosvoorwaarden hanteert. Een onafhankelijk adviseur werkt precies andersom: die staat pal naast jou als betrouwbare bondgenoot tegenover de banken. Kwalitatief maatwerk kost geld, maar die investering verdient zichzelf dubbel en dwars terug doordat je duizenden euro’s aan onnodige rentelasten en dubbele maandlasten voorkomt.
Jouw belang staat voorop: de onafhankelijke adviseur als bondgenoot
Een onafhankelijk kantoor heeft geen verplichtingen richting specifieke hypotheekverstrekkers. Het enige uitgangspunt is jouw financiële rust. Dat betekent dat we ook eerlijk aan de rem trekken als een overbrugging in jouw specifieke situatie te riskant blijkt. We kijken verder dan alleen de leensom; we controleren of al je gezinssituaties en woonrisico’s sluitend zijn afgedekt. Benieuwd hoe inwoners uit de regio dit ervaren? Bekijk de ervaringen van buurtgenoten via onze klantbeoordelingen.
De Brabantse nuchterheid van Verbrugge Groep
Verbrugge Groep is opgericht in 1977 en combineert inmiddels bijna vijftig jaar regionale vakkennis met een nuchtere aanpak zonder poeha. We kennen de dorpen en wijken in Oosterhout, Raamsdonksveer, Geertruidenberg en de Amerstreek door en door. Bij ons vind je geen logge callcenters, maar korte lijnen en vaste gezichten die gewone mensentaal spreken.
Onze grootste kracht is dat we makelaardij, hypotheekadvies en verzekeringen onder één dak verenigen:
- Geen hiaten: De makelaar die je woning verkoopt stemt de ontbindende voorwaarden direct af met de hypotheekadviseur die je overbrugging regelt.
- Sluitende polissen: Onze verzekeringsspecialisten zorgen ervoor dat je opstal- en aansprakelijkheidsdekking exact meebewegen met de overdrachtsdatum.
- Volledige ontzorging: Van de eerste waardebepaling tot het tekenen bij de notaris heb je één vertrouwd team dat jouw dossier bewaakt.
Goed advies is essentieel om zonder slapeloze nachten te genieten van je volgende levensfase. Lees meer over onze aanpak via makelaar Oosterhout en zorg dat je jouw woonzaken straks echt goed voor elkaar hebt.
Zet de volgende stap met rust en zekerheid
De overwaarde in je woning biedt volop mogelijkheden om soepel door te schakelen naar een nieuwe levensfase of eerder te stoppen met werken. Een succesvol traject valt of staat echter met een doordachte aanpak. Door vooraf de bijleenregeling goed in te richten, een realistische stresstest uit te voeren en de verkoopdata naadloos af te stemmen, voorkom je dat dubbele lasten je nachtrust verstoren. Goed advies is essentieel om onaangename verrassingen bij banken te voorkomen.
Al sinds 1977 vormt familiebedrijf Verbrugge Groep een vertrouwd baken in Noord-Brabant. Als onafhankelijk adviseur staan we pal naast je en verdedigen we jouw belangen. Doordat we makelaardij, hypotheken en verzekeringen onder één dak combineren, ontstaan er geen gevaarlijke hiaten tussen je contracten en polissen. Wil je precies weten wat jouw stenen waard zijn en hoe je die veilig inzet? Plan een adviesgesprek bij Verbrugge Groep en ontdek hoe fijn het voelt als al je geldzaken straks perfect geregeld zijn. Zo heb je het echt goed voor elkaar!
Veelgestelde vragen over overbruggen met overwaarde
Wat is het verschil tussen een overbruggingshypotheek en een gewone hypotheek?
Een gewone hypotheek heeft een lange looptijd van meestal dertig jaar waarin je maandelijks rente en aflossing betaalt. Een overbruggingshypotheek is een kortlopende lening die puur bedoeld is om de verwachte verkoopopbrengst van je oude huis alvast in te zetten voor je nieuwe woning. Tijdens de looptijd betaal je alleen rente. Het geleende bedrag los je in één keer volledig af zodra de notaris de verkoop van je oude woning afrondt.
Hoe lang mag een overbruggingsperiode maximaal duren bij de meeste banken?
De meeste geldverstrekkers hanteren een looptijd van twaalf tot maximaal vierentwintig maanden voor een bestaande woning. Koop je een nieuwbouwwoning in bijvoorbeeld Oosterhout of Made, dan verruimen sommige partijen deze termijn naar zesendertig maanden vanwege de bouwtijd. Binnen deze periode moet je oude pand definitief geleverd zijn aan de nieuwe eigenaar. Lukt dat niet op tijd, dan eist de bank vaak direct aanvullende maatregelen of extra aflossing.
Kan ik mijn overwaarde al gebruiken als mijn oude huis nog niet definitief verkocht is?
Ja, dat kan zeker, maar geldverstrekkers rekenen dan voorzichtiger. Staat de woning in dorpen zoals Raamsdonksveer, Drimmelen of Terheijden nog te koop zonder getekend koopcontract? Dan financieren banken meestal maximaal negentig procent van de getaxeerde marktwaarde minus je openstaande hypotheekschuld. Goed advies is essentieel om precies uit te rekenen welke financiële marge je overhoudt wanneer het bord nog in de tuin staat.
Is de rente van een overbruggingskrediet aftrekbaar bij de Belastingdienst?
Ja, de rente die je betaalt over een overbruggingskrediet is fiscaal aftrekbaar onder de wettelijke verhuisregeling. Dit belastingvoordeel geldt voor het kalenderjaar waarin je de nieuwe lening afsluit, plus maximaal de drie daaropvolgende jaren. Voorwaarde is wel dat de oude woning leegstaat en daadwerkelijk in de verkoop staat. Het geld moet bovendien volledig worden aangewend voor de verwerving of verbouwing van je nieuwe hoofdverblijf.
Wat gebeurt er als mijn oude woning minder opbrengt dan de verwachte overwaarde?
Wanneer de uiteindelijke verkoopopbrengst lager uitvalt dan vooraf begroot, ontstaat er een restschuld op het overbruggingskrediet. Je moet dit tekort direct bij de notaris aanzuiveren met eigen spaargeld. Beschik je niet over voldoende privégeld, dan moet er met spoed worden bekeken of dit tekort kan worden meegefinancierd in je vaste hypotheek. Een realistische waardebepaling vooraf voorkomt dat je tijdens de notariële afwikkeling voor onaangename verrassingen komt te staan.
Hoe worden de maandlasten van een overbruggingskrediet betaald tijdens de bouw of verhuizing?
Je betaalt maandelijks de verschuldigde rente over het opgenomen overbruggingsbedrag. Dit kan rechtstreeks vanaf je lopende rekening met eigen middelen, mits je inkomen toereikend is volgens de banktoets. Heb je die ruimte tijdelijk niet op je betaalrekening? Dan stemmen we met de geldverstrekker af om een rentedeepot in te richten. De maandelijkse rentelasten worden dan gereserveerd binnen de totale leensom en automatisch verrekend gedurende de bouw- of overgangsperiode.
Waarom kan ik dit advies beter niet alleen aan mijn eigen huisbank overlaten?
Een adviseur van je eigen bank kijkt uitsluitend naar het eigen productassortiment en de strikte acceptatieregels van die specifieke organisatie. Goed advies is essentieel van een onafhankelijk kantoor dat tientallen geldverstrekkers vergelijkt. Als lokaal familiebedrijf kijken we ook naar je gezinssituatie, je verzekeringen en de lokale huizenmarkt in de Amerstreek. Zo voorkomen we hiaten in je dekking en verdedigen we uitsluitend jouw belang.
Disclaimer
Deze BLOG is een informatieve uiting van Verbrugge Groep gemaakt door A.I. Er kunnen geen rechten aan worden ontleend.