Mogelijkheden overwaarde te over… Financieel Advies in regio Oosterhout
18 november 2026
Je kunt de overwaarde van je woning benutten en er toch blijven wonen. Bij levenslange woongarantie met Welvarend Wonen in Oosterhout zijn vooral de afspraken over de uitbetaling, je woonrecht en het eigendom van de woning van belang. Die onderdelen hangen samen en bepalen wat er gebeurt als je verhuist of overlijdt.
Het is logisch dat je vooraf wilt weten waar je aan toe bent. Je woning vormt vaak een belangrijk deel van je vermogen, en een regeling die dat vermogen vrijmaakt heeft gevolgen voor jou en mogelijk ook voor je erfgenamen. Kijk daarom niet alleen naar de maandelijkse uitkering, maar ook naar de voorwaarden en de verdeling van verantwoordelijkheden.
In dit artikel lees je hoe de regeling werkt, voor wie zij geschikt kan zijn en welke afspraken belangrijk zijn bij verhuizing of overlijden. Zo krijg je een helder beeld van de gevolgen voor je woning en financiële situatie.
Belangrijkste punten
- De maandelijkse uitkering hangt samen met de afspraken over wat er na overlijden met de uitkering gebeurt. Een rekenvoorbeeld maakt dat verschil concreet.
- Bekijk niet alleen de uitkering, maar ook wie de woonlasten en het onderhoud betaalt zolang je in de woning blijft.
- De regeling is vooral het bekijken waard als je de overwaarde wilt benutten zonder direct te verhuizen. Je leeftijd en de voorwaarden spelen mee bij de beoordeling.
- Leg vast wat er met je woonrecht en de woning gebeurt bij verhuizing of overlijden, zodat de gevolgen voor jou en je erfgenamen duidelijk zijn.
- Neem ook de juridische en fiscale gevolgen mee in je afweging; zo beoordeel je de regeling in samenhang met je financiële situatie.
Voorbeelden en ervaringen van klanten
De prijs en voorwaarden van woonconcepten verschillen. Bij Welvarend Wonen spelen onder meer de gekozen uitkeringsafspraak en de waarde van de woning mee. Dit voorbeeld is geen algemene prijs voor iedere deelnemer.
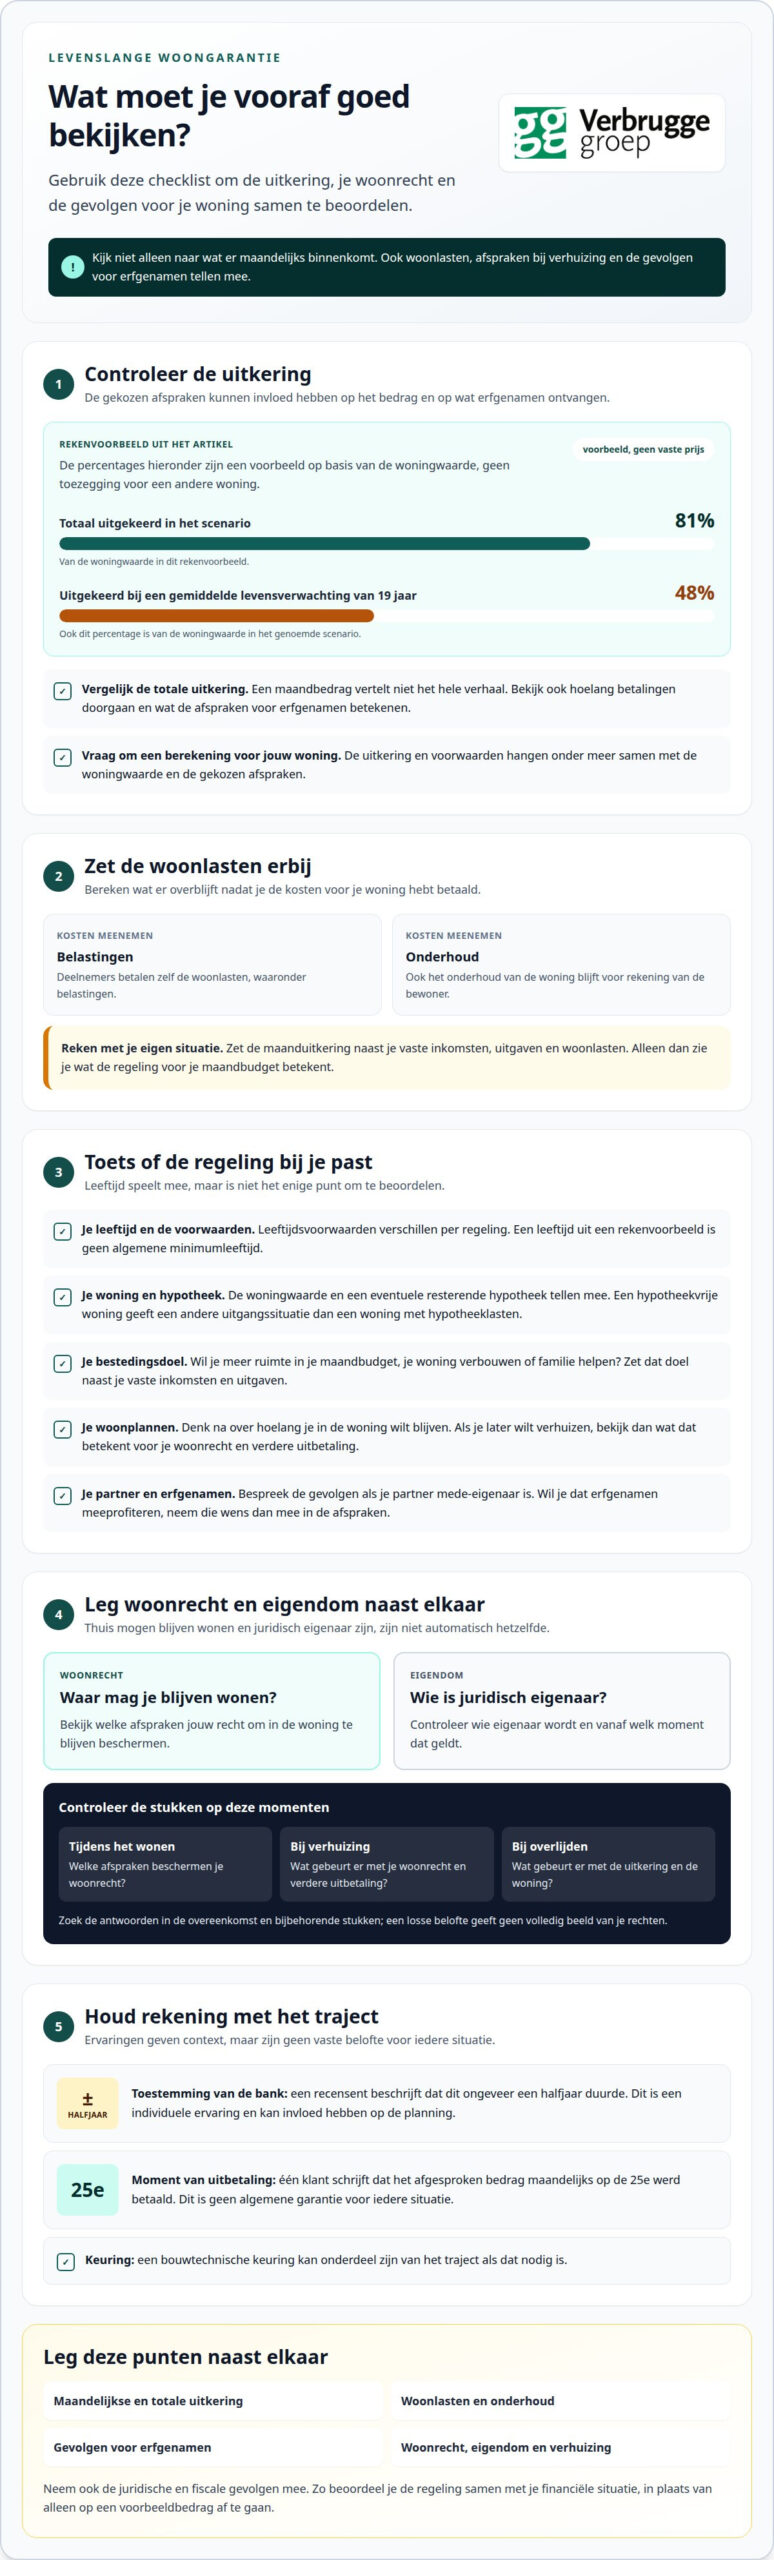
Een rekenvoorbeeld laat zien hoe de keuze rond erfgenamen de maanduitkering verandert. In dat scenario wordt in totaal 81% van de woningwaarde uitgekeerd. De bedragen zijn voorbeeldbedragen, geen toezegging voor een andere woning.
Bij een gemiddelde levensverwachting van 19 jaar wordt dan 48% van de woningwaarde uitgekeerd. Kijk dus niet alleen naar het bedrag dat maandelijks binnenkomt.
Ervaringen met het proces noemen ook praktische aandachtspunten. Een recensent beschrijft dat toestemming van de bank ongeveer een halfjaar duurde. Een bouwtechnische keuring kan onderdeel zijn van het traject als dat nodig is. Zulke stappen kunnen invloed hebben op de planning. Het gaat om individuele ervaringen, die niet automatisch voor iedere situatie gelden.
Dit voorbeeld laat zien dat woonconcepten verschillende afspraken over wonen en betalen kunnen bevatten. Bij Welvarend Wonen betalen deelnemers zelf de woonlasten, waaronder belastingen en onderhoud. Neem die lasten dus mee in je berekening naast de uitkering.
Hoe verhoudt Welvarend Wonen zich qua prijs en voorwaarden tot andere woonconcepten in Oosterhout? De voorbeelden bieden geen vaste prijsvergelijking: de uitkering en voorwaarden hangen samen met de gemaakte afspraken, de woningwaarde en de woonlasten. Vergelijk daarom vooral hoelang betalingen doorgaan, wat erfgenamen ontvangen en welke kosten voor rekening van de bewoner blijven.
Waar ligt Welvarend Wonen in Oosterhout en welke voorzieningen zijn in de buurt? Het is geen wooncomplex met één adres; de regeling betreft de woning die je verkoopt en blijft bewonen. De voorzieningen liggen dus rond jouw woning, niet op een centrale locatie van de regeling. Voor de lokale context van een woning kun je kijken naar de woningmarkt in Oosterhout.
Klantverhalen kunnen voorwaarden concreet maken, maar één voorbeeld vervangt geen volledige berekening. Zet bij het vergelijken de maanduitkering, de totale uitkering, de woonlasten en de gevolgen voor erfgenamen naast elkaar.
Een klant schrijft bovendien dat Welvarend Wonen maandelijks op de 25e het afgesproken bedrag uitbetaalt. Dat is een ervaring van één klant en geen algemene garantie voor iedere situatie. Een recensent beschrijft daarnaast een situatie waarin de overwaarde van de woning meer dan 50 % bedroeg. Zulke ervaringen geven extra context, maar de afspraken en uitkomsten blijven afhankelijk van de individuele woning en gekozen regeling.
Doelgroep en leeftijdsvoorwaarden
Een regeling waarmee je overwaarde benut en in je woning blijft, past bij een specifieke combinatie van wensen. Je wilt geld uit je woning beschikbaar maken, maar niet meteen verhuizen. Je woning en financiële situatie moeten wel aansluiten op de voorwaarden. Leeftijd is dus niet het enige om mee te wegen. Overweeg je in Oosterhout levenslange woongarantie via Welvarend Wonen, begin dan bij je eigen plannen.
Leeftijdsvoorwaarden kunnen per regeling verschillen. Een leeftijd uit een rekenvoorbeeld is geen algemene minimumleeftijd. Leeftijd kan wel invloed hebben op de berekening van de uitkering en de afspraken. Bekijk daarom welke voorwaarden voor jouw woning gelden, in plaats van een voorbeeldleeftijd als vaste grens te gebruiken. Ook je woning en de gekozen afspraken tellen mee.
Begin met bepalen waarom je de overwaarde wilt gebruiken. Denk aan meer ruimte in je maandbudget, een verbouwing of hulp aan familie. Een bedrag ineens en maandelijkse betalingen hebben verschillende gevolgen voor je geldstromen. Zet je doel daarom naast je vaste inkomsten en uitgaven voordat je een woonregeling beoordeelt.
Ook je woonplannen tellen mee. Misschien wil je in dezelfde woning blijven, maar later mogelijk naar een kleinere woning verhuizen. Dan is het belangrijk te begrijpen wat die verhuizing betekent voor je woonrecht en verdere uitbetaling. Wie verwacht lang in de huidige woning te blijven, beoordeelt dezelfde voorwaarden vanuit een andere tijdshorizon.
Overwaarde alleen is geen volledige toets. De resterende hypotheek, de woningwaarde en de afspraken over de uitkering bepalen mede wat praktisch mogelijk is. Een eigenaar met een hypotheekvrije woning heeft bijvoorbeeld een andere uitgangssituatie dan iemand met hypotheeklasten. Laat deze onderdelen in samenhang beoordelen, niet los van elkaar.
Bespreek ook wie betrokken is bij belangrijke financiële keuzes. Is je partner mede-eigenaar, dan moeten de gevolgen voor jullie allebei duidelijk zijn. Wil je dat erfgenamen meeprofiteren, benoem die wens dan vroeg. De gekozen afspraken kunnen invloed hebben op de uitkering en op wat later met de woning gebeurt.
Een praktische beoordeling begint dus bij vier punten: je leeftijd, woning, bestedingsdoel en woonplannen. Beschrijf bijvoorbeeld of je geld nodig hebt voor vaste uitgaven of een eenmalige verbetering. Breng daarna je hypotheek en maandelijkse lasten in beeld. Zo beoordeel je of de voorwaarden passen bij jouw situatie, zonder alleen op een voorbeeldbedrag af te gaan.
Eigendom behouden tot verhuizing of overlijden
Bij levenslange woongarantie met Welvarend Wonen in Oosterhout moet je twee zaken uit elkaar houden: het recht om thuis te blijven en het juridisch eigendom van de woning. Die begrippen betekenen niet automatisch hetzelfde. Bekijk daarom de overeenkomst en bijbehorende stukken. Daarin moet duidelijk staan wie eigenaar wordt, vanaf welk moment en welke afspraken je woonrecht beschermen. Een losse belofte geeft geen volledig beeld van je rechten.
Neem als voorbeeld een eigenaar die de woning verkoopt, maar er blijft wonen. De afspraken moeten beschrijven hoelang die bewoner er kan blijven en wat er gebeurt als diegene verhuist. Leg ook vast hoe de uitbetaling verdergaat en welke partij daarna verantwoordelijk is voor de woning. Zo wordt duidelijk wat de verkoop betekent voor het dagelijks wonen.
Een verhuizing verandert de situatie. Het woonrecht heeft betrekking op de woning waarin je woont; na vertrek kun je daar niet blijven wonen. De overeenkomst moet daarom uitleggen wat vertrek betekent voor de uitbetaling en verdere afwikkeling. Denk aan een verhuizing naar een kleinere woning of naar een woonvorm met ondersteuning. Bespreek die gevolgen voordat je afspraken vastlegt.
Overlijden vraagt om andere afspraken. Bespreek wie de woning daarna krijgt, welke betalingen doorgaan en hoe erfgenamen worden betrokken. Betalingen die aan erfgenamen doorgaan, hebben andere gevolgen dan betalingen die stoppen. Zet die keuze naast je wens om vermogen na te laten. Zo is de maandelijkse uitkering niet de enige factor.
Controleer ook wat er geldt als er meer dan één eigenaar is. Partners kunnen samen eigenaar zijn, terwijl woon- of uitbetalingsafspraken niet vanzelfsprekend voor beiden gelijk zijn. Bespreek daarom wie de overeenkomst aangaat en wat er gebeurt als één partner verhuist of overlijdt. Een concreet scenario maakt duidelijk welke afspraken verduidelijking nodig hebben.
Bij deze woonregeling kun je de afspraken aan de volgende punten toetsen:
- Wie juridisch eigenaar is vóór en na de transactie.
- Wie in de woning mag blijven en wanneer dat woonrecht eindigt.
- Wat een verhuizing verandert aan de uitbetaling en afwikkeling.
- Welke gevolgen overlijden heeft voor betalingen en erfgenamen.
Leg bij elk punt vast welke afspraak geldt en welk voorbeeld die verduidelijkt. Vergelijk bijvoorbeeld vertrek naar een andere woning met overlijden in de huidige woning. De uitkomst kan per situatie verschillen. Zo beoordeel je niet alleen of je kunt blijven wonen, maar ook hoe eigendom, verhuizing en nalatenschap op elkaar aansluiten.
Welke zorg, ondersteuning en voorzieningen zijn inbegrepen bij Welvarend Wonen?
Welvarend Wonen gaat over de woning, het benutten van overwaarde en afspraken over blijven wonen. De naam alleen betekent niet dat zorg of huishoudelijke hulp onderdeel van de regeling is. Maak daarom onderscheid tussen woonrecht en hulp aan huis. Zo voorkom je dat je financiële afspraken verwart met zorgafspraken.
De bekende woonlasten blijven voor rekening van de bewoner. Denk aan belastingen en onderhoud van de woning. Een maandelijkse uitkering is dus niet hetzelfde als een pakket met voorzieningen. Neem die terugkerende lasten mee in je budget, zodat je ziet welk deel van de uitkering echt beschikbaar is voor andere doelen.
Stel dat je de vrijgekomen overwaarde gebruikt voor dagelijkse uitgaven, terwijl je zelf het onderhoud blijft regelen en betalen. Een lekkage of noodzakelijke reparatie vraagt dan om eigen financiële ruimte. Bespreek vooraf wie verantwoordelijk is voor onderhoud en hoe grotere werkzaamheden worden behandeld. Leg die afspraken naast het woonrecht in de overeenkomst.
Zorg is een aparte behoefte. Denk aan persoonlijke verzorging, huishoudelijke ondersteuning of begeleiding bij dagelijkse activiteiten. Beoordeel per situatie wie die ondersteuning organiseert en betaalt. Een woonregeling kan duidelijkheid geven over je woning, maar zorgafspraken moet je afzonderlijk bekijken. Neem ook toekomstige veranderingen in je behoeften mee in je financiële planning.
Voorzieningen in de woning zijn weer een apart onderwerp. Een aangepaste douche, traplift of bredere doorgangen kunnen relevant zijn als je langer thuis wilt blijven. De regeling zegt niet automatisch wie zulke aanpassingen uitvoert of betaalt. Bespreek daarom voor elke aanpassing de toestemming, de kostenverdeling en wat ermee gebeurt wanneer je verhuist.
Een bouwtechnische keuring kan deel uitmaken van het traject als die nodig is. Zo’n keuring gaat over de staat van de woning, niet over persoonlijke zorg. De uitkomst kan aandachtspunten voor onderhoud zichtbaar maken. Neem de verwachte werkzaamheden en bijbehorende lasten mee in je afweging.
Maak voor jezelf drie aparte overzichten: woonafspraken, woningkosten en zorgbehoeften. Noteer bij de woonafspraken wie mag blijven wonen en wat er bij verhuizing gebeurt. Zet belastingen en onderhoud bij de woningkosten. Schrijf bij de zorgbehoeften welke hulp je nu gebruikt en welke ondersteuning later nodig kan zijn.
Loop vervolgens elk punt na aan de hand van de schriftelijke afspraken. Vraag bijvoorbeeld wie een onderhoudstaak oppakt en hoe een woningaanpassing wordt behandeld. Controleer ook of je maandelijkse inkomsten ruimte laten voor zowel woonlasten als ondersteuning. Zo beoordeel je niet alleen de overwaarde, maar ook de praktische gevolgen voor je dagelijks leven.
Een klant schrijft dat hij ruim twee jaar zocht naar een manier om de overwaarde van zijn woning te verzilveren. Een recensent vermeldt dat in zijn traject een notarisrekening en het opstellen van een erfrechtregeling en levenstestament verplicht waren. Dat is zijn persoonlijke ervaring. Laat kosten en voorwaarden daarom vooraf schriftelijk vastleggen.
Een andere recensent stelt dat de overwaarde in box 3 valt en dat de hypotheekrente volgens zijn beschrijving niet meer aftrekbaar is. Ook vraagt een recensent hoe een verkoop onder opschortende voorwaarden fiscaal wordt gekwalificeerd onder de WetIB 2001 en artikel 54 van de WBR. Daarnaast vraagt een recensent hoe de Successiewet en een fictieve nalatenschap op de regeling van toepassing zijn.
Wat betekent levenslange woongarantie juridisch en welke uitzonderingen gelden?
De woorden ‘levenslange woongarantie’ beschrijven op zichzelf niet alle juridische afspraken. De overeenkomst moet duidelijk maken wie eigenaar is, wie mag blijven wonen en wanneer dat woonrecht eindigt. Lees de afspraken over de woning daarom samen met de bepalingen over verhuizing, overlijden en betalingen. Een losse belofte geeft geen volledig beeld van je rechten.
Een recensent vraagt hoe Welvarend Wonen omgaat met artikel 4.4, leden 1 en 2, van Boek 4 van het Burgerlijk Wetboek. Die verwijzing alleen geeft geen antwoord op de juridische gevolgen voor een specifieke overeenkomst. De tekst van de afspraak en de context bepalen waar je op moet letten. Laat de betreffende bepalingen daarom naast elkaar uitleggen.
Begin met de eigendomsoverdracht. Controleer in de stukken welke partij eigenaar wordt en op welk moment. Kijk daarna naar de afspraak die jou toestaat in de woning te blijven. Die afspraak moet ook uitleggen wat er gebeurt als je zelf verhuist. Zo voorkom je verwarring tussen eigenaar zijn en het recht hebben om ergens te wonen.
Overlijden is een afzonderlijk scenario. De overeenkomst moet beschrijven wat er gebeurt met het woonrecht, de woning en eventuele betalingen. Denk bijvoorbeeld aan betalingen die aan erfgenamen doorgaan, tegenover een afspraak waarbij die stoppen. Neem ook mee wie de woning daarna mag gebruiken of verkopen. Zo sluit de juridische uitwerking aan op je wensen voor de nalatenschap.
Let bij uitzonderingen op de precieze voorwaarden, niet alleen op het woord ‘levenslang’. Zoek in de overeenkomst naar situaties die het woonrecht kunnen beëindigen of veranderen. Dat kan bijvoorbeeld vertrek uit de woning zijn, of een andere gebeurtenis die expliciet in de stukken staat. Ga niet uit van een algemene regel, maar volg de concrete formulering en vraag om uitleg per situatie.
Controleer ook de praktische verplichtingen die bij het wonen horen, zoals onderhoud, belastingen en eventuele woningaanpassingen. Als de overeenkomst verantwoordelijkheden bij jou legt, beïnvloeden die je financiële ruimte. Een reparatie kan bijvoorbeeld gevolgen hebben voor je beschikbare budget, ook als je woonrecht blijft gelden.
Een zorgvuldige bespreking behandelt daarom minstens vier onderdelen: eigendom, woonrecht, beëindiging en nalatenschap. Leg bij elk onderdeel vast welke bepaling geldt en welk voorbeeld die verduidelijkt. Laat ook uitleggen hoe een verhuizing verschilt van overlijden. Zo toets je de juridische afspraak aan je plannen, in plaats van alleen af te gaan op de naam van de regeling.
Wil je de juridische afspraken ook naast je inkomsten, uitgaven en woonlasten leggen? Laat je financiële situatie in samenhang bekijken, zodat je ziet hoe de keuzes op elkaar aansluiten.
Verbrugge Groep: verzilverend wonen, uitgesteld verkopen van eigen huis voor senioren
Verbrugge Groep helpt je bij verzilverend wonen en het uitgesteld verkopen van je eigen huis. Dat kan passen bij senioren die de overwaarde willen benutten en niet direct willen verhuizen. We kijken daarbij naar jouw belang, niet naar dat van aanbieders van financiële producten. Kijk niet alleen naar de uitkering, maar ook naar eigendom, woonrecht en de gevolgen voor je financiële situatie.
Twijfel je of deze woonoplossing aansluit op je plannen? Verbrugge Groep denkt met je mee over verzilverend wonen, je hypotheek en je woonwensen. Goed advies en begeleiding kosten geld. Wil je later toch verhuizen, dan kan begeleiding bij de verkoop van je huidige woning en de aankoop van een nieuwe woning relevant zijn. Zo houd je de keuzes rond wonen en financieren in samenhang.
Neem contact op met Verbrugge Groep om je situatie en woonplannen te bespreken.
Zet je volgende woonstap in het juiste licht
Een keuze over je woning raakt aan meer dan je vermogen. Denk ook na over hoe je wilt wonen, welke ruimte je later nodig hebt en wat je wilt nalaten. Bij levenslange woongarantie met Welvarend Wonen in Oosterhout helpt het om die wensen vooraf scherp te krijgen. Dan kun je beoordelen of de afspraken bij je plannen passen, nu en later.
De passende keuze hangt af van je woning, financiën en verwachtingen. Verbrugge Groep denkt met je mee over de samenhang tussen wonen en financieren. Past verhuizen later beter, dan kan Verbrugge Groep je begeleiden bij de verkoop van je huidige woning, de aankoop van een andere woning en hypotheekadvies voor aankoop, oversluiten of verduurzamen.
Wil je jouw woonwensen en financiële keuzes samen bespreken? Neem contact op met Verbrugge Groep. Zo kun je rustig bepalen welke stap aansluit bij jouw situatie en toekomstplannen.
Disclaimer
Deze BLOG is een informatieve uiting van Verbrugge Groep gemaakt door A.I. Er kunnen geen rechten aan worden ontleend.