Reviews van Verbrugge Groep: Ervaringen in Oosterhout & Raamsdonksveer
7 november 2026
Niet elke zakelijke verzekering is verplicht. In Nederland is een bedrijfsaansprakelijkheidsverzekering niet wettelijk verplicht, maar een zakelijke auto moet minimaal WA-verzekerd zijn. Bij zakelijke MKB-verzekeringen voor ondernemers via Verbrugge Groep draait het daarom om twee vragen: welke regels gelden voor jouw bedrijf en welke risico’s kunnen je financieel raken?
Je wilt weten waar je aan toe bent als er schade ontstaat, je tijdelijk niet kunt werken of je bedrijfspand, inventaris of voorraad wordt getroffen. Welke verzekeringen passen, hangt af van je werkzaamheden en de risico’s binnen je bedrijf. Een standaardpakket sluit niet automatisch aan op iedere onderneming.
In dit artikel lees je welke verzekeringen kunnen helpen bij aansprakelijkheid, arbeidsongeschiktheid, schade aan gebouwen en bedrijfsmiddelen en verlies van voorraad. Ook ontdek je welke factoren je keuze bepalen en waarom de onderdelen op elkaar moeten aansluiten. Zo kun je gerichter beoordelen welke risico’s je wilt verzekeren en welke financiële gevolgen je zelf kunt dragen.
Belangrijkste punten
- Een bedrijfsaansprakelijkheidsverzekering is in Nederland niet verplicht; voor een zakelijke auto is minimaal een WA-verzekering wel verplicht.
- De passende dekking hangt af van je werkzaamheden, bedrijfsrisico’s en de financiële schade die je zelf kunt dragen.
- Een arbeidsongeschiktheidsverzekering kan helpen je inkomen te beschermen als je door ziekte of een ongeval niet kunt werken.
- Stem verzekeringen voor je bedrijfspand, inventaris en voorraad af op wat je bezit en welke schade je wilt afdekken.
- Breng veranderingen in je bedrijf en mogelijke hiaten tussen verzekeringen mee in de beoordeling van je totale dekking.
Bedrijfsaansprakelijkheidsverzekering
Een bedrijfsaansprakelijkheidsverzekering dekt schade aan personen of spullen van anderen tijdens je werk. Beroepsaansprakelijkheid is bedoeld voor beroepsfouten, zoals verkeerd advies, en de daaruit voortvloeiende financiële schade.
Letsel en materiële schade aan derden
Een bedrijfsaansprakelijkheidsverzekering kan schade vergoeden die je tijdens je werkzaamheden aan anderen veroorzaakt. Denk aan een medewerker die bij een klant een apparaat omstoot of een bezoeker die letsel oploopt op je bedrijfslocatie. Zulke schade aan spullen of personen valt binnen de grenzen van de polis. Kijk daarom welke werkzaamheden en situaties onder de dekking vallen. Controleer in de polisvoorwaarden hoe schade door een beroepsfout, zoals verkeerd advies, is verzekerd. Daarvoor is beroepsaansprakelijkheid bedoeld. Dit onderscheid helpt verkeerde verwachtingen bij een claim te voorkomen.
Dekking voor bedrijfsschade
Een bedrijfsschadeverzekering richt zich op de financiële gevolgen van stilgelegde bedrijfsactiviteiten. Na brandschade kan bijvoorbeeld een werkruimte tijdelijk onbruikbaar zijn. De verzekering kan misgelopen brutowinst en vaste kosten dekken als schade, bijvoorbeeld door brand, je bedrijf stillegt. De polis bepaalt precies welke kosten en inkomsten meetellen. Bekijk daarom hoe omzetverlies en vaste lasten zijn geregeld. Een aansprakelijkheidsverzekering heeft een ander doel: die richt zich op schade aan anderen, niet op bedrijfsstilstand.
Afstemming op branche en bedrijfsrisico’s
De juiste dekking begint bij je branche en dagelijkse werkzaamheden. Een installateur loopt andere risico’s dan een administratiekantoor. Nederlandse verzekeraars gebruiken de SBI-code van een bedrijf bij het bepalen van premie en dekking. Beschrijf daarom welke werkzaamheden je uitvoert, waar je werkt en welke spullen van klanten je gebruikt. Verandert je bedrijf, bijvoorbeeld doordat je een nieuwe dienst aanbiedt, informeer dan je verzekeraar. Zo kan de dekking opnieuw worden afgestemd op je bedrijfsrisico’s. Neem ook diefstal en schade tijdens klantbezoek mee in je inventarisatie.
Verzekeringsplicht voor bedrijven en bedrijfsauto’s
In Nederland zijn zakelijke verzekeringen voor ondernemers over het algemeen niet verplicht. Een bedrijfsaansprakelijkheidsverzekering is dus niet wettelijk verplicht, ook al kiezen ondernemers er vaak voor. Voor een zakelijke auto geldt een duidelijke regel: die moet minimaal WA-verzekerd zijn. Die dekking vergoedt schade die je met het bedrijfsvoertuig aan anderen veroorzaakt. Een WA-verzekering dekt niet automatisch schade aan je eigen voertuig. Neem daarom bij de keuze de waarde en het gebruik van de auto mee. Zo onderscheid je een wettelijke plicht van een dekking die je zelf afweegt.
Bij zakelijke verzekeringen is vooral de aansluiting tussen werkzaamheden, aansprakelijkheid en bedrijfsschade van belang. Verbrugge Groep bespreekt zakelijke verzekeringen met aandacht voor jouw belangen en de risico’s van je onderneming. Via verzekeringen voor je bedrijf vind je de route naar een afgestemde aanpak. Zo wordt zichtbaar welke risico’s aandacht vragen en waar de dekking op moet aansluiten.
Arbeidsongeschiktheidsverzekering voor ondernemers
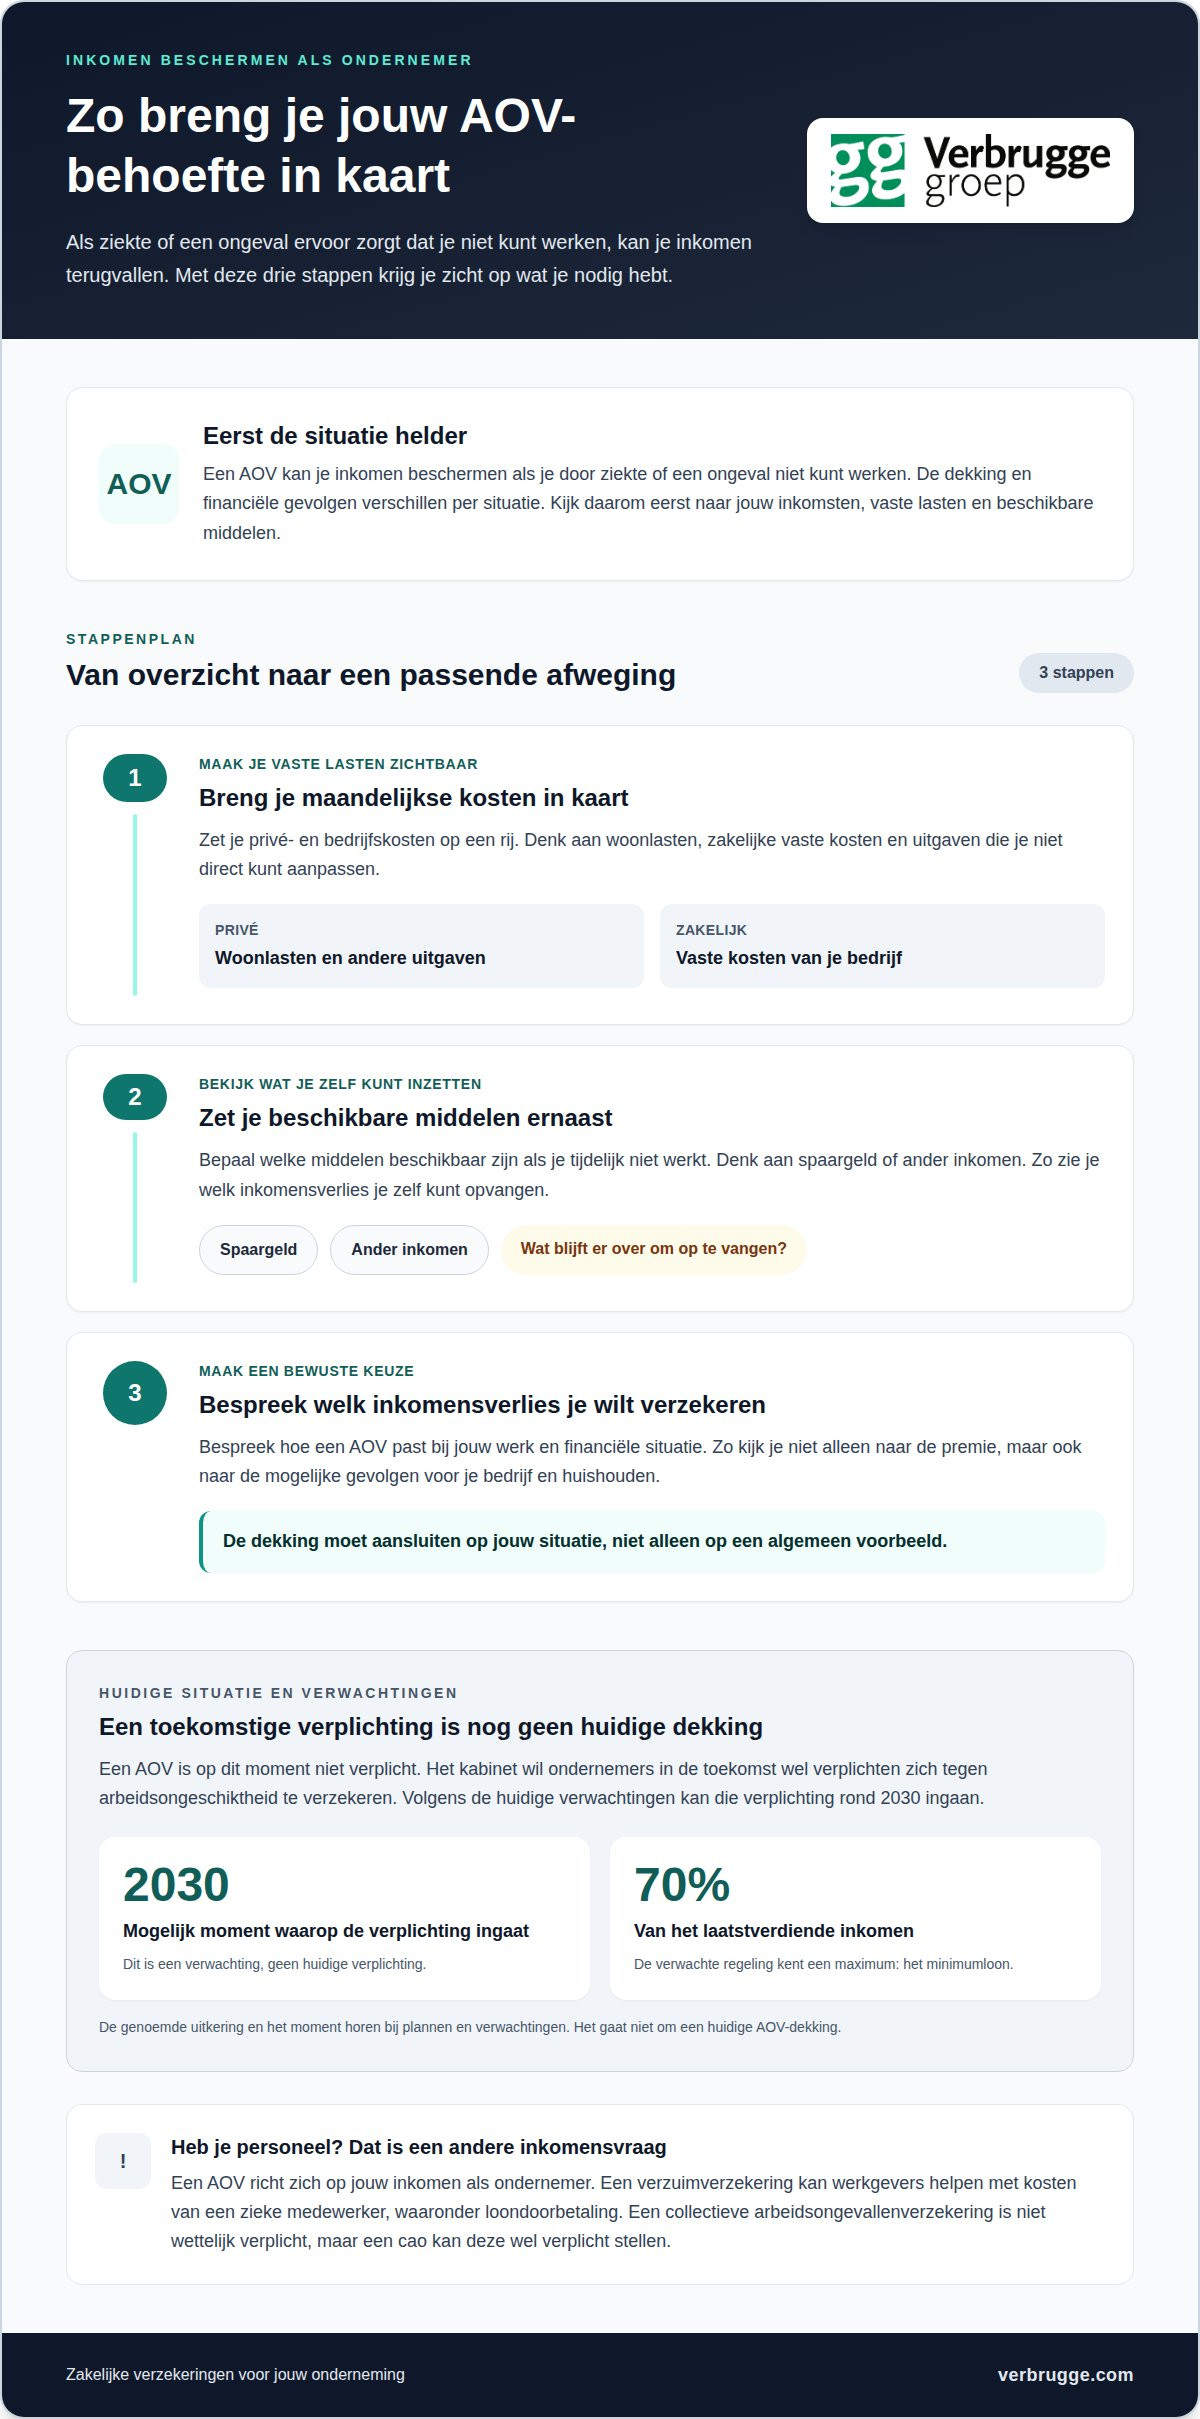
Als ondernemer hangt je inkomen vaak samen met je inzet. Bij ziekte of een ongeval kan dat inkomen terugvallen. Een arbeidsongeschiktheidsverzekering, meestal afgekort tot AOV, kan je inkomen beschermen wanneer je niet kunt werken. De dekking en financiële gevolgen verschillen per situatie. Breng daarom eerst in beeld welke inkomsten kunnen wegvallen en welke vaste lasten doorlopen.
Een zelfstandig ondernemer krijgt bij ziekte of een ongeval niet vanzelf een uitkering vanuit een werkgever. Een AOV is op dit moment niet verplicht. Het kabinet wil ondernemers in de toekomst wel verplichten zich tegen arbeidsongeschiktheid te verzekeren. Volgens de huidige verwachtingen kan die verplichting rond 2030 ingaan. De plannen gaan uit van een uitkering van 70% van het laatstverdiende inkomen, tot maximaal het minimumloon. Dit is een verwachte regeling, geen huidige AOV-dekking.
Inkomensverlies en arbeidsongeschiktheid
Begin met een overzicht van je financiële verplichtingen. Denk aan woonlasten, zakelijke vaste kosten en uitgaven die je niet direct kunt aanpassen. Zet daartegenover middelen die je zelf kunt inzetten, zoals spaargeld of ander inkomen. Zo zie je welk inkomensverlies je onderneming en huishouden kunnen opvangen. Een adviseur kan vervolgens met je bespreken hoe een AOV daarbij past. De dekking moet aansluiten op jouw werk en financiële situatie, niet alleen op een algemeen voorbeeld.
Een praktische aanpak bestaat uit drie stappen:
- Breng je maandelijkse privé- en bedrijfskosten in kaart.
- Bepaal welke middelen beschikbaar zijn als je tijdelijk niet werkt.
- Bespreek welk inkomensverlies je met een verzekering wilt opvangen.
Deze stappen geven richting aan het gesprek over een AOV. Zo voorkom je dat je alleen naar de premie kijkt en de mogelijke gevolgen voor je bedrijf buiten beschouwing laat.
Verzekeringen voor personeel
Voor personeel spelen andere verzekeringen dan voor jou als ondernemer. Een verzuimverzekering kan werkgevers helpen met de kosten van een zieke medewerker, waaronder loondoorbetaling. Een collectieve arbeidsongevallenverzekering is niet wettelijk verplicht, maar een cao kan deze wel verplicht stellen. De passende dekking hangt dus ook af van je personeelsbeleid en de cao die voor jouw bedrijf geldt.
Een AOV voor jou en een verzuimverzekering voor personeel beantwoorden verschillende inkomensvragen. De AOV richt zich op jouw inkomen als ondernemer; de verzuimverzekering kan kosten rond ziekte van medewerkers dekken. Neem beide mee wanneer je de financiële risico’s van je bedrijf in kaart brengt. Zo zie je welke rol jouw inkomen, personeel en beschikbare middelen elk spelen.
Verzekering van gebouwen, inventaris en voorraad
Brand, storm, water of diefstal kan spullen en goederen beschadigen. Met aparte dekkingen stem je het bedrijfspand, de inventaris en de handelsvoorraad af op de verschillende risico’s.
Opstalverzekering voor bedrijfsgebouwen
Een opstalverzekering is bedoeld voor schade aan een bedrijfspand waarvan je eigenaar bent. Denk aan schade door brand, storm of water. De verzekering richt zich op het gebouw zelf, niet op gereedschap, machines of voorraad binnen. Die bedrijfsmiddelen vragen om een andere dekking. Zo voorkom je dat je de waarde van het pand en de spullen op één hoop zet.
Koop je een bedrijfspand, dan kan de bank een opstalverzekering verplicht stellen. Huur je het pand, dan is een opstalverzekering voor het gebouw niet bedoeld voor jouw huurpand. Breng daarom eerst de eigendomssituatie in kaart. Maak daarna onderscheid tussen het gebouw en alles wat je onderneming erin gebruikt. Dat helpt bij de keuze van verzekeringen en maakt mogelijke hiaten zichtbaar.
Verzekering van goederen en voorraad
Een goederenverzekering is bedoeld voor de handelsvoorraad van je bedrijf. Een inventaris- en goederenverzekering kan daarnaast meubels en bedrijfsmiddelen beschermen. Denk aan voorraad, een werktafel en gereedschap. Schade door brand, storm, water of diefstal kan onder de dekking vallen. Welke gebeurtenissen verzekerd zijn, hangt af van de polis. Stem de keuze daarom af op de goederen die jouw bedrijf daadwerkelijk opslaat.
Maak voor die afstemming een overzicht van je voorraad en bedrijfsmiddelen. Noteer bijvoorbeeld grondstoffen, producten die klaarstaan voor verkoop, machines en computers. Houd handelsvoorraad apart van spullen die je dagelijks gebruikt. Zo kun je beter bepalen welke goederen- of inventarisverzekering aansluit. Die indeling helpt ook om te zien welke schade de voortgang van je werk financieel kan raken.
Een inventarisverzekering richt zich op bedrijfsspullen zoals gereedschap, machines en computers. Dat verschilt van een goederenverzekering voor handelsvoorraad. Een bakker heeft bijvoorbeeld ovens en werktafels als inventaris, naast ingrediënten en producten als voorraad. Door die groepen apart te benoemen, zie je welke onderdelen de verzekering moet omvatten. Dezelfde aanpak werkt voor een werkplaats met machines en onderdelen.
Een pakket kan meerdere zakelijke verzekeringen samenbrengen, maar de onderdelen moeten wel bij je bedrijf passen. Bekijk per verzekering het object, de mogelijke schade en de gevolgen voor je werkzaamheden. Een bedrijfsgebouwenverzekering kan bijvoorbeeld het pand betreffen, terwijl een inventarisdekking de machines omvat. Voorraad vraagt weer om aandacht voor handelsgoederen. Zo voorkom je aannames over wat één polis vergoedt.
Ook de plek waar spullen staan, is belangrijk voor de dekking. Een computer in het bedrijfspand is iets anders dan handelsvoorraad in een opslagruimte. Zet gebouwen, inventaris en goederen daarom overzichtelijk naast elkaar. Beschrijf vervolgens welke schade door brand, storm, water of diefstal je wilt verzekeren. Een helder overzicht maakt de financiële gevolgen van schade beter bespreekbaar, zonder pand, spullen en inkomen met elkaar te verwarren.
Risicoanalyse en risicomanagement voor ondernemers
Een risicoanalyse brengt in beeld welke schade jouw bedrijf zelf kan dragen. Zakelijke polisvoorwaarden sluiten onder meer bepaalde claims uit, zoals schade door opzet, fraude of criminele activiteiten.
Risico’s afwegen en verzekeringen vergelijken
Begin met een lijst van je bedrijfsactiviteiten, werknemers en middelen. Noteer per activiteit wat er mis kan gaan en wie schade kan lijden. Een klant kan bijvoorbeeld letsel oplopen tijdens werkzaamheden op locatie. Vergelijk daarna verzekeringen op dekking, uitsluitingen en eigen risico. Een lage premie zegt op zichzelf weinig als belangrijke claims buiten de polis vallen.
Weeg ook de financiële gevolgen mee. Vraag jezelf af of jouw bedrijf een grote claim of tijdelijke stilstand zelf kan opvangen. Breng wijzigingen in je activiteiten bovendien tijdig onder de aandacht van de verzekeraar. Een nieuwe dienst kan andere risico’s meebrengen. Een actuele risicoanalyse helpt de dekking aan te laten sluiten op de onderneming zoals die nu werkt.
Eigen risico bij het afsluiten van een AVB
Bij het afsluiten van een bedrijfsaansprakelijkheidsverzekering, vaak afgekort tot AVB, kies je zelf de hoogte van het eigen risico. Dat is het deel van een gedekte schade dat voor eigen rekening blijft. Een hoger eigen risico betekent dat je bij schade meer zelf betaalt. Bepaal daarom welk bedrag jouw bedrijf kan dragen zonder dat de bedrijfsactiviteiten in het gedrang komen.
Neem een claim voor beschadigde spullen van een klant als voorbeeld. Bekijk aan de hand van de gekozen dekking welk deel voor jouw bedrijf blijft. Zet het eigen risico ook af tegen de financiële ruimte die je direct beschikbaar hebt. Zo baseer je je keuze niet alleen op de premie, maar ook op de gevolgen van een ongeval of andere schadeclaim.
Uitsluitingen in zakelijke verzekeringsvoorwaarden
Lees de uitsluitingen van elke verzekering. Een standaarddekking kan schade door opzettelijke handelingen, fraude en criminele activiteiten van jou of je management uitsluiten. Ook claims rond milieuvervuiling, motorvoertuigen en overheidsboetes kunnen buiten de AVB vallen. Een beroepsfout, zoals verkeerd advies, vraagt om beroepsaansprakelijkheid en valt niet onder bedrijfsaansprakelijkheid.
Let ook op contractuele beloften. Specifieke commerciële garanties of beloften over rendement zijn niet automatisch verzekerd. Ook inbreuken op octrooien of handelsmerken kunnen zijn uitgesloten. Bespreek concrete contracten en werkzaamheden bij het beoordelen van de voorwaarden. Zo krijg je scherper zicht op welke claims wel en niet onder de gekozen dekking vallen.
Risicomanagement gaat ook over het voorkomen van schade. Leg bijvoorbeeld vast wie werkzaamheden uitvoert en hoe medewerkers omgaan met spullen van klanten. Bij cyberrisico’s kan een cyberverzekering ondersteuning bieden na een incident; een verzekeraar kan ook helpen met preventie, zoals een scan van een website of webshop. Neem zulke maatregelen mee naast je verzekeringen. Preventie vervangt de polis niet, maar kan helpen risico’s binnen je bedrijf eerder te herkennen.
Zakelijke verzekeringen voor mkb-ondernemers
Een mkb-bedrijf heeft niet automatisch een standaardpakket nodig, maar wel een passende combinatie van verzekeringen. De branche, activiteiten en mogelijke financiële gevolgen bepalen welke risico’s aandacht vragen. Een adviesbureau loopt bijvoorbeeld andere risico’s dan een werkplaats met klanten op locatie. Breng per onderdeel in kaart wat er kan gebeuren, wie schade kan lijden en welke gevolgen jouw bedrijf zelf kan dragen. Zo voorkom je losse polissen zonder samenhang. Een pakket zakelijke MKB-verzekeringen voor ondernemers hoort aan te sluiten op je bedrijfsvoering, niet andersom.
Begin met het onderscheid tussen schade aan anderen en schade door een beroepsfout. Een bedrijfsaansprakelijkheidsverzekering kan letsel of schade aan spullen van derden tijdens het werk dekken. Verkeerd advies vraagt om beroepsaansprakelijkheid. Die verzekering beschermt tegen schade door beroepsfouten van jou of je personeel. Voor financieel adviseurs, advocaten, artsen, architecten, accountants en notarissen is beroepsaansprakelijkheid in Nederland verplicht. Je beroep en werkzaamheden bepalen dus mede welke dekking relevant is.
Kijk daarna naar bedrijfsstilstand en zakelijke conflicten. Een bedrijfsschadeverzekering kan vaste kosten vergoeden wanneer bijvoorbeeld brand je bedrijf stillegt. Een zakelijke rechtsbijstandverzekering kan juridische hulp bieden bij een conflict met een leverancier, werknemer of klant. Bekijk per polis welke situaties onder de dekking vallen. Zo wordt duidelijk welk risico de verzekering opvangt en waarvoor jouw bedrijf zelf verantwoordelijk blijft.
Ook digitale risico’s en vervoer verdienen aandacht. Een cyberverzekering kan ondersteuning bieden bij cyberincidenten en financiële schade via computers en internet verzekeren. Een zakelijke auto moet minimaal WA-verzekerd zijn; die verzekering dekt schade die je met het voertuig aan anderen veroorzaakt. Een bedrijf met klantgegevens, een webshop en een bestelauto heeft dus verschillende risico’s. Die vallen niet automatisch onder één aansprakelijkheidsverzekering.
Gebruik bij het beoordelen van verzekeringen een vaste volgorde:
- Beschrijf je activiteiten, beroep, personeel en gebruikte voertuigen.
- Koppel mogelijke claims aan de verzekering die daarvoor bedoeld is.
- Bekijk per polis de dekking, uitsluitingen en het eigen risico.
- Leg vast welke financiële gevolgen je zelf kunt opvangen.
De premie hangt af van het type bedrijf, de bedrijfsrisico’s en de gekozen dekking. Een pakket met veel onderdelen is niet automatisch passend. Let op hiaten, zoals beroepsfouten die niet onder bedrijfsaansprakelijkheid vallen of cyberincidenten waarvoor een aparte dekking nodig is. Herzie het overzicht wanneer je activiteiten veranderen. Zo blijven zakelijke MKB-verzekeringen voor ondernemers aansluiten op het bedrijf dat je daadwerkelijk runt.
Verbrugge Groep: Zakelijke verzekeringen voor je bedrijf
Verbrugge Groep helpt je zakelijke verzekeringen af te stemmen op de activiteiten en risico’s van jouw bedrijf. Dat is relevant wanneer je bedrijf groeit, nieuwe werkzaamheden uitvoert of bestaande polissen niet goed op elkaar aansluiten. Zo krijg je inzicht in mogelijke hiaten en kun je jouw belangen vooropstellen.
Je kunt bij Verbrugge Groep terecht voor zakelijke verzekeringen en een MKB-pakket. Ook biedt Verbrugge Groep een cyberverzekering om MKB-ondernemers te ontzorgen. Het gaat om een passende aansluiting op jouw situatie, niet om zoveel mogelijk losse verzekeringen. Zo kun je bekijken welke risico’s aandacht vragen en welke dekking daarbij past.
Wil je jouw zakelijke verzekeringen bespreken? Neem contact op met Verbrugge Groep.
Zet de volgende stap naar passende dekking
Een goede verzekeringskeuze begint niet bij een standaardpakket, maar bij jouw plannen, werkzaamheden en financiële ruimte. Wanneer je bedrijf verandert, kan ook de aansluiting tussen risico’s en verzekeringen veranderen. Plan daarom geregeld een moment om je zakelijke situatie opnieuw te bekijken.
Bij zakelijke MKB-verzekeringen voor ondernemers gaat het niet om zoveel mogelijk polissen. Het gaat om keuzes die passen bij jouw belangen en samen een werkbaar geheel vormen. Bespreek welke risico’s je wilt afdekken, welke je zelf kunt dragen en waar de dekking beter op jouw onderneming kan aansluiten. Zo houd je zicht op je financiële bescherming en voorkom je dat belangrijke onderdelen los van elkaar staan.
Wil je jouw situatie bespreken en weten welke vervolgstap past? Neem contact op met Verbrugge Groep voor een gesprek over zakelijke verzekeringen. Met een helder overzicht kun je met vertrouwen verder bouwen aan jouw bedrijf.
Veelgestelde vragen over zakelijke verzekeringen
Is een bedrijfsaansprakelijkheidsverzekering verplicht?
Nee, een bedrijfsaansprakelijkheidsverzekering is in Nederland niet verplicht voor ondernemers. Een bedrijfsauto moet wel minimaal WA-verzekerd zijn. Voor sommige adviserende beroepen geldt een verplichting voor beroepsaansprakelijkheid, waaronder financieel adviseurs, advocaten, artsen, architecten, accountants en notarissen. Welke regels gelden, hangt dus af van je werkzaamheden en of je een zakelijke auto gebruikt. Dat zijn afzonderlijke verzekeringsvragen, ook voor een klein bedrijf.
Hoe maak je de juiste keuzes bij het afsluiten van een bedrijfsverzekering?
Begin met een overzicht van je werkzaamheden, bezittingen, personeel en mogelijke claims. Bepaal daarna welke schade je zelf kunt dragen en welke je wilt verzekeren. Vergelijk voorwaarden, uitsluitingen en eigen risico, niet alleen de premie. Voor ondernemers in Oosterhout, Raamsdonksveer, Made, Hank, Waspik, Dussen, Drimmelen, Den Hout, Terheijden, Geertruidenberg, Raamsdonk en Sprang-Capelle helpt zo’n overzicht om risico’s concreet te bespreken.
Hoe verzekeren andere ondernemers zich?
Er is geen vaste combinatie die bij ieder bedrijf past. Een zelfstandig vormgever kan bijvoorbeeld kijken naar beroepsaansprakelijkheid voor adviesfouten en een AOV voor het eigen inkomen. Een werkplaats kan daarnaast aandacht besteden aan inventaris, goederen en letselrisico’s op locatie. Je branche, werkzaamheden, contracten en beschikbare middelen bepalen de keuzes. Gebruik voorbeelden van andere bedrijven als aanleiding voor een risico-inventarisatie, niet als standaardpakket voor jouw onderneming.
Wat beïnvloedt de premies van zakelijke verzekeringen?
De premie hangt af van het type bedrijf, de bedrijfsrisico’s en de gekozen dekking. Een onderneming met klantbezoek, personeel of kostbare apparatuur heeft andere risico’s dan een bedrijf dat vooral vanuit kantoor werkt. Ook de omvang van de gewenste dekking en het gekozen eigen risico spelen mee. Door je activiteiten en verzekerde zaken duidelijk in kaart te brengen, zie je welke onderdelen de premie beïnvloeden.
Waarom vragen opdrachtgevers om een bedrijfsaansprakelijkheidsverzekering?
Een opdrachtgever kan bij een opdracht vragen om een bedrijfsaansprakelijkheidsverzekering, zodat afspraken over mogelijke schade duidelijk zijn. Zo wil die weten hoe schade financieel wordt afgehandeld als tijdens het werk spullen beschadigen of iemand letsel oploopt. Zo’n verzoek maakt de verzekering niet automatisch wettelijk verplicht. Bekijk welke werkzaamheden de opdracht omvat en of de gevraagde dekking daarbij aansluit voordat je afspraken vastlegt.
Wanneer begint en eindigt de dekking?
De polisvoorwaarden en afgesproken ingangsdatum bepalen wanneer de dekking begint. Ook de einddatum of opzegging volgt uit de afspraken bij de verzekering. Bij een claim is van belang wanneer de schade ontstond en of de gebeurtenis binnen de verzekerde periode valt. Bewaar daarom polisgegevens en wijzigingen bij elkaar. Meld veranderingen in je bedrijfsactiviteiten tijdig, zodat de verzekeraar de aansluiting van de dekking kan beoordelen.
Welke zakelijke verzekeringen zijn er voor mkb-ondernemers in Nederland?
Ondernemers kunnen onder meer kiezen uit bedrijfsaansprakelijkheid, beroepsaansprakelijkheid, een AOV, een bedrijfsgebouwenverzekering en dekking voor inventaris of goederen. Verder zijn er verzekeringen voor bedrijfsschade, verzuim, cyberrisico’s, rechtsbijstand en zakelijke voertuigen. Welke daarvan relevant zijn, hangt af van je beroep en bedrijfsvoering. Een adviesbureau heeft bijvoorbeeld andere aandachtspunten dan een bedrijf met personeel, voorraad en een bestelauto.
Welke bedrijfsverzekeringen zijn verplicht voor een mkb-bedrijf?
Voor bedrijven zijn zakelijke verzekeringen over het algemeen niet wettelijk verplicht. Een zakelijke auto moet minimaal WA-verzekerd zijn. Voor financieel adviseurs, advocaten, artsen, architecten, accountants en notarissen geldt een verplichting voor beroepsaansprakelijkheid. Ook kan een cao een collectieve arbeidsongevallenverzekering verplicht stellen. Kijk daarom naast landelijke regels naar je beroep, voertuigen en eventuele cao-afspraken. Zo breng je wettelijke plichten en aanvullende afspraken apart in beeld.
Disclaimer
Deze BLOG is een informatieve uiting van Verbrugge Groep gemaakt door A.I. Er kunnen geen rechten aan worden ontleend.