Vastgoed marktkennis: Waspik, Verbrugge legt uit
4 november 2026
Hank en Dussen, huis verkopen, financieren en aankopen
6 november 2026
Je kunt de overwaarde van je woning gebruiken om te verbouwen of energie te besparen, zonder te verhuizen. Dat kan bijvoorbeeld door je hypotheek te verhogen of een extra hypotheek af te sluiten. Bij verbouwen en verduurzamen met overwaarde via Verbrugge hangt het bedrag dat je kunt opnemen onder meer af van je inkomen en de waarde van je woning. Wist je dat je voor een nieuwe keuken & badkamer van zeg E 30.000 een extra maandlast van globaal 150 euro zult terugzien…?
Het is logisch dat je eerst wilt weten hoeveel ruimte je woning biedt. Overwaarde staat namelijk niet vanzelf als geld op je rekening. Meestal heb je aanvullende financiering nodig om die te benutten. Ook maakt het uit waaraan je het geld besteedt: een nieuwe keuken vraagt om andere afwegingen dan isolatie of beter glas.
In dit artikel lees je welke financieringsmogelijkheden er zijn, hoe je een eerste berekening van je overwaarde maakt en welke factoren bepalen hoeveel je kunt opnemen. Zo krijg je zicht op de financiële gevolgen van een verbouwing of verduurzaming, waaronder de invloed op je hypotheek en maandlasten.
Belangrijkste punten
- Je overwaarde is het verschil tussen de woningwaarde en je resterende hypotheekschuld. Dat bedrag is niet automatisch beschikbaar als geld op je rekening.
- Een hypotheekverhoging of extra hypotheek kan ruimte bieden voor een verbouwing, maar je inkomen en de woningwaarde wegen mee.
- Een nieuwe keuken of uitbouw vraagt om andere financiële afwegingen dan isolatie, beter glas of een warmtepomp.
- Bereken niet alleen hoeveel je kunt lenen, maar neem ook de gevolgen voor je maandlasten en eventuele renteaftrek mee.
- De maximale opname volgt niet vanzelf uit je overwaarde: je inkomen en de totale hypotheekschuld bepalen mede hoeveel ruimte er is.
Wat is overwaarde en hoe kun je deze gebruiken voor een verbouwing?
Overwaarde ontstaat wanneer je woning meer waard is dan je resterende hypotheekschuld. Je kunt die ruimte mogelijk gebruiken voor een verbouwing. Hoeveel je kunt opnemen, hangt onder meer af van je inkomen en de financieringsregels.
Overwaarde opnemen via hypotheekverhoging
Bij een hypotheekverhoging leen je extra op je woning om geld vrij te maken voor een verbouwing. Dat kan bijvoorbeeld uitkomst bieden als je een uitbouw wilt financieren zonder eerst te verhuizen. De overwaarde zit immers vast in je woning en is niet vanzelf beschikbaar als spaargeld. De extra lening vergroot je hypotheekschuld en meestal ook je maandlasten. Rob of Linda (beiden erkend hypotheekadviseurs) kunnen je in een eerste gesprek vertellen wat kan en wat het je kost.
Hypotheek verhogen of tweede hypotheek afsluiten
Je kunt je bestaande hypotheek verhogen of een tweede hypotheek naast je huidige lening afsluiten. Welke optie past, hangt onder meer af van je hypotheekvoorwaarden, de woningwaarde en wat je inkomen toelaat. Bij het afsluiten van een tweede hypotheek kan een actuele waardebepaling van de woning relevant zijn. De mogelijkheden kunnen verschillen in kosten en voorwaarden, dus vergelijk de gevolgen voor je totale hypotheek.
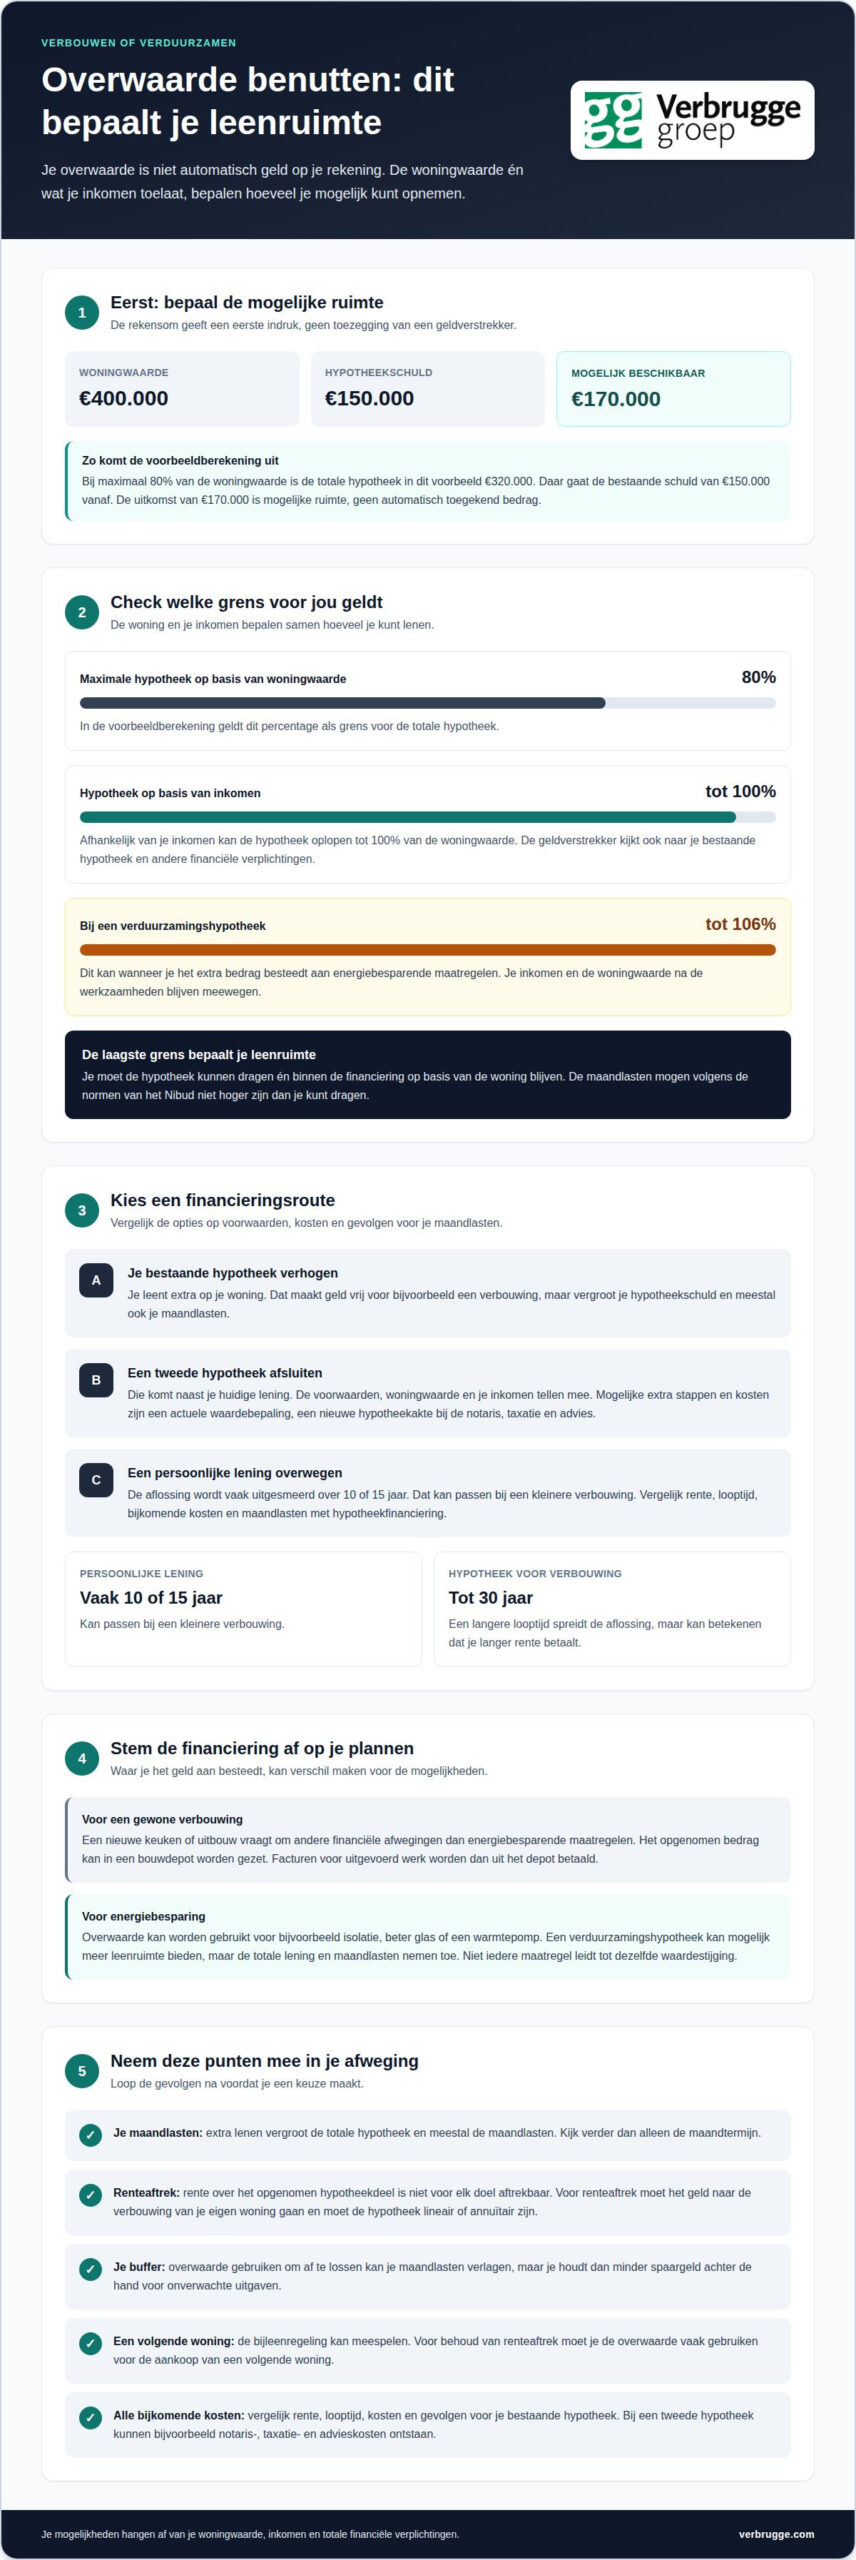
Een eenvoudige rekensom laat zien hoe woningwaarde en schuld samenhangen. Bij een woningwaarde van €400.000 en een hypotheekschuld van €150.000 noemt de berekening €170.000 als bedrag dat beschikbaar kan zijn voor een verbouwing. Dat bedrag volgt uit een maximale totale hypotheek van 80% van de woningwaarde. Het is geen bedrag dat automatisch wordt toegekend.
Je inkomen begrenst de opname eveneens. In Nederland kan een hypotheek, afhankelijk van het inkomen, oplopen tot 100% van de woningwaarde. De geldverstrekker beoordeelt hoeveel hypotheek je met jouw inkomen kunt dragen. Daarbij tellen ook je bestaande hypotheek en andere financiële verplichtingen mee. De maandlasten van de totale hypotheek mogen niet hoger zijn dan wat je volgens de normen van het Nibud kunt dragen.
Bij een hypotheekverhoging op basis van overwaarde zijn de woningwaarde, je inkomen en de betaalbaarheid van de totale hypotheek bepalend. De ruimte hangt af van zowel de maximale financiering op de woning als het bedrag dat bij je inkomen past. De laagste van die grenzen bepaalt hoeveel je kunt lenen.
Je kunt er ook voor kiezen om overwaarde te gebruiken om je hypotheek deels af te lossen. Een lagere hypotheekschuld kan je maandlasten verlagen en je financiële zekerheid vergroten. Daar staat tegenover dat je minder spaargeld achter de hand hebt als je dat voor de aflossing inzet. Weeg de lagere maandlast dus af tegen de buffer die je nodig hebt voor onverwachte uitgaven.
Ook de bijleenregeling speelt mee als je later een volgende woning koopt. Voor behoud van renteaftrek moet je de overwaarde vaak gebruiken voor die aankoop. Overwaarde is in principe vrij besteedbaar, maar de rente over het opgenomen hypotheekdeel is niet voor elk doel aftrekbaar. Voor renteaftrek moet het geld daadwerkelijk naar de verbouwing van je eigen woning gaan en moet de hypotheek lineair of annuïtair zijn.
Bij een woning in Oosterhout begint de afweging met de waarde van het huis en de bestaande lening. De makelaardij in Oosterhout sluit aan bij die lokale woningcontext. Zet daarna de mogelijke extra lening naast je inkomen en de nieuwe maandlasten.
Overwaarde en financieringsmogelijkheden voor een verbouwing
Een hypotheekverhoging of tweede hypotheek is niet automatisch voordeliger dan een persoonlijke lening. De uitkomst hangt af van de rente, looptijd, bijkomende kosten en gevolgen voor je maandlasten.
Verduurzaming financieren met overwaarde
Je kunt overwaarde gebruiken om energiebesparende maatregelen te betalen, zoals isolatie, beter glas, zonnepanelen of een warmtepomp. Wie kiest voor energiezuinige elektrische verwarming kan voor advies en panelen terecht bij Warmteshop. Zo kun je de investering mogelijk onderbrengen in je hypotheek, maar de totale lening en maandlasten nemen daardoor toe. Voor verduurzaming kunnen betere financieringsmogelijkheden gelden dan voor een gewone verbouwing. De bestemming van het geld is daarom belangrijk.
Een verduurzamingshypotheek kan de totale lening verhogen tot 106% van de woningwaarde, wanneer je het extra bedrag aan verduurzaming besteedt. Dat geeft mogelijk meer leenruimte dan bij een andere besteding. Het blijft wel nodig om te kijken naar je inkomen en de waarde van je woning na de werkzaamheden. Niet iedere maatregel leidt tot dezelfde waardestijging.
De financieringsvorm bepaalt ook hoe je over het geld beschikt. Bij een verbouwing kan het opgenomen bedrag in een bouwdepot worden gezet. Je betaalt dan niet meteen het volledige bedrag aan aannemers of leveranciers. Facturen voor uitgevoerde werkzaamheden worden vanuit het depot betaald. Zo blijft het geleende geld bestemd voor het afgesproken project.
Alternatieve financiering voor een verbouwing
Een persoonlijke lening is een alternatief voor extra hypotheekruimte. De aflossing wordt vaak uitgesmeerd over 10 of 15 jaar. Dat kan passen bij een kleinere verbouwing, terwijl een hypotheeklening doorgaans over een langere periode kan lopen. Een hypotheek voor een verbouwing kan een aflossingsduur van 30 jaar hebben. Een langere looptijd spreidt de aflossing, maar kan betekenen dat je langer rente betaalt.
Vergelijk daarom niet alleen de maandtermijn. Kijk ook naar de totale looptijd, de gevolgen voor je bestaande hypotheek en eventuele bijkomende stappen. Bij een tweede hypotheek moet je bijvoorbeeld een nieuwe hypotheekakte bij de notaris ondertekenen. Ook kunnen taxatie- en advieskosten ontstaan. Neem die posten mee wanneer je een persoonlijke lening met hypotheekfinanciering vergelijkt.
Een voorbeeld maakt de maandlast inzichtelijk: een extra lening van €50.000 tegen 4% rente kost volgens de genoemde berekening ongeveer €200 per maand bij een looptijd van 30 jaar. Dat bedrag is een voorbeeld van de maandelijkse last, niet de totale kosten van de financiering. De uiteindelijke afweging vraagt om vergelijking van rente, looptijd en bijkomende kosten.
Bij oversluiten mag de nieuwe hypotheek niet hoger zijn dan de woningwaarde na de verbouwing. Dat maakt de verwachte waarde na werkzaamheden een belangrijk onderdeel van de berekening. Een bouwdepot kan het geld voor 1-2 jaar beschikbaar houden. Die periode helpt wanneer facturen verspreid over het project binnenkomen.
Wil je eerst de opties rond je overwaarde ordenen? Een plan voor je overwaarde kan helpen om financiering, verbouwing en maandlasten in samenhang te bekijken.
Overwaarde gebruiken voor een verbouwing
Overwaarde gebruiken voor een verbouwing betekent dat je extra hypotheekruimte inzet voor werkzaamheden aan je eigen woning. Denk aan een nieuwe keuken, een uitbouw of een andere aanpassing die de woning beter laat aansluiten op jouw situatie. De plannen bepalen hoeveel geld nodig is. Maak daarom onderscheid tussen noodzakelijke werkzaamheden en wensen die later kunnen volgen.
Een begroting helpt om het leenbedrag af te stemmen op het project. Zet bijvoorbeeld de kosten voor de keuken, montage en eventuele aanpassingen aan leidingen apart op een rij – voor installatiewerk aan water, verwarming en afvoer biedt allroundwater.nl een beeld van de mogelijkheden. Bij een uitbouw kunnen ook werkzaamheden aan de bestaande woning nodig zijn. Zo zie je welke onderdelen bij het project horen en voorkom je dat je meer leent dan de verbouwing vraagt.
De woningwaarde na de werkzaamheden speelt een belangrijke rol in de financiering. Een verbouwing verhoogt de waarde niet automatisch met hetzelfde bedrag als de investering. Een nieuwe keuken en een uitbouw hebben bovendien niet vanzelf dezelfde invloed op de woningwaarde. Bij een nieuwe hypotheek kan een taxatie nodig zijn om de woningwaarde mee te nemen in de beoordeling.
Een verbouwingsdepot gebruiken
Bij een verbouwingsdepot blijft het geleende bedrag gereserveerd voor de verbouwing en worden kosten vanuit dat depot betaald. Dat is praktisch wanneer de keukenleverancier en aannemer op verschillende momenten factureren. Het depot kan bij een verbouwing met opgenomen overwaarde 1-2 jaar blijven staan. Zo sluit de betaling beter aan op de voortgang van het werk.
Leg per onderdeel vast welke werkzaamheden bij het project horen. Een keukenofferte kan bijvoorbeeld de levering en montage beschrijven, terwijl een aparte factuur de aanpassing van aansluitingen vermeldt. Die documenten maken duidelijk waarvoor het depot wordt gebruikt. Bewaar afspraken en facturen bij elkaar, zodat de betalingen aansluiten op de werkzaamheden aan je woning.
Ook de renteaftrek hangt samen met de besteding. Rente over het extra hypotheekdeel is alleen aftrekbaar wanneer je het geld daadwerkelijk gebruikt voor de verbouwing van je eigen woning. Daarnaast moet de hypotheek lineair of annuïtair zijn. Bewaar daarom facturen van de keuken of uitbouw bij de financieringsstukken. Zo kun je de besteding onderbouwen.
Overwaarde opnemen past minder goed als je binnenkort wilt verhuizen of de hogere maandlasten niet kunt dragen. Een verbouwing is niet alleen een bouwplan, maar ook een financiële verplichting die doorloopt. Leg de geplande werkzaamheden daarom naast je woonplannen. Als een verhuizing op korte termijn speelt, bekijk dan eerst hoe de verbouwing in die stap past.
Een goede afweging bestaat uit drie onderdelen: het doel van de verbouwing, de benodigde financiering en de gevolgen voor je hypotheek. Een keuken vervangen vraagt om een andere projectbegroting dan een uitbouw. Bekijk de kostenposten apart, zodat je overzicht houdt over wat je wilt laten uitvoeren en welk bedrag daarvoor nodig is.
Overwaarde inzetten voor een verbouwing of verduurzaming
Je kunt overwaarde inzetten voor aanpassingen aan je woning, zoals een nieuwe keuken of isolatie. De bestemming van het geld bepaalt welke financieringsvorm en afspraken passen.
Overwaarde voor energiebesparende maatregelen
Je kunt overwaarde inzetten voor energiebesparende maatregelen door extra financiering te koppelen aan werkzaamheden, zoals isolatie, beter glas of een warmtepomp. Zo kun je verschillende verduurzamingsmaatregelen in één plan bekijken. De volgorde is belangrijk: breng eerst de maatregelen en de kosten in beeld. Daarna wordt duidelijk welk bedrag je wilt opnemen en wat dat betekent voor je maandlasten.
Verbouwen en verduurzamen via Verbrugge
Verbouwen en verduurzamen met overwaarde via Verbrugge betekent onderzoeken hoe extra hypotheekruimte past bij jouw woningplannen. Het gaat om de samenhang tussen de werkzaamheden, de financiering en je maandlasten. Dat is bijvoorbeeld relevant als je isolatie wilt combineren met een nieuwe keuken. Je bekijkt de plannen dan in relatie tot het totale hypotheekbedrag, niet los van elkaar. Rob en Linda zijn erkend hypotheekadviseur en kunnen bij een eerste afspraak de mogelijkheden uitleggen en de maandlasten berekenen.
Maak voor zo’n combinatie een helder overzicht. Noteer welke werkzaamheden energie besparen en welke vooral je wooncomfort verbeteren. Zet vervolgens de benodigde financiering naast de beschikbare ruimte en bijbehorende lasten. Zo zie je of één financieringsopzet voor beide doelen past, of dat je de plannen beter afzonderlijk kunt bekijken.
Ook subsidies kunnen een rol spelen bij verduurzaming. Voor energiebesparende maatregelen kun je mogelijk subsidie aanvragen. Neem die mogelijkheid mee in je plannen, maar baseer je financiering niet op een bedrag dat je nog niet hebt ontvangen. Zo blijft duidelijk welk deel van de werkzaamheden uit de hypotheek komt en welk deel mogelijk op een andere manier wordt betaald.
Een verbouwingsdepot kan helpen als aannemers op verschillende momenten factureren. Het geld blijft dan gekoppeld aan de verbouwing en betalingen volgen de gemaakte kosten. Bewaar offertes en facturen per maatregel. Houd bijvoorbeeld de rekening voor beter glas apart van die voor een warmtepomp. Zo blijft de besteding inzichtelijk en sluit de financiering aan op het afgesproken doel.
Overwaarde opnemen vraagt dus om keuzes over het doel, het bedrag en de looptijd. Stem de financiering af op concrete werkzaamheden, zoals dakisolatie of nieuw glas. Vergelijk daarna de nieuwe lasten met je maandbudget. Zo beoordeel je niet alleen wat je woning nodig heeft, maar ook hoe de investering bij je financiële situatie past.
Overwaarde berekenen en maximaal opneembaar bedrag
Bereken eerst de overwaarde als verschil tussen woningwaarde en hypotheekschuld. Bij een woningwaarde van €450.000 en een resterende hypotheek van €250.000 is de overwaarde €200.000. Dat is de ruimte in de woning, niet automatisch het bedrag dat je kunt lenen. Het maximaal opneembare bedrag vraagt om een aparte berekening.
Hiervoor zijn meerdere stappen nodig. Begin met een actuele inschatting van de woningwaarde en trek daar de openstaande hypotheekschuld vanaf. De uitkomst is de bruto overwaarde. Daarna wordt bekeken hoeveel hypotheek op de woning mogelijk is en welk bedrag bij je inkomen past. De laagste van die grenzen bepaalt de leenruimte.
De berekening kan veranderen als de woning opnieuw wordt getaxeerd. Een actuele woningwaarde geeft de geldverstrekker een basis om de totale hypotheek te beoordelen. Bij een verbouwing kan ook de verwachte waarde na de werkzaamheden meetellen. Die stijgt niet vanzelf met hetzelfde bedrag als de investering. Een nieuwe keuken en een uitbouw leiden dus niet automatisch tot dezelfde uitkomst.
Houd ook rekening met je bestaande hypotheek en andere financiële verplichtingen. Die bepalen mede hoeveel ruimte er overblijft voor een extra lening. Een bedrag dat op basis van de woningwaarde haalbaar lijkt, kan hoger zijn dan je inkomen toelaat. De geldverstrekker beoordeelt daarom de hypotheek als geheel, niet alleen de overwaarde.
Neem niet automatisch de volledige berekende ruimte op. Zet eerst je verbouwingsplannen op een rij en bepaal welk bedrag je daarvoor nodig hebt. Isolatie en beter glas vragen bijvoorbeeld om een andere financiering dan een grote uitbouw. Een kleinere opname beperkt ook de extra schuld die je aangaat.
Bereken vervolgens de nieuwe maandlasten en leg die naast je huidige uitgaven. Houd ruimte voor vaste lasten, onderhoud en onverwachte kosten. Het kan belangrijk zijn spaargeld achter de hand te houden, bijvoorbeeld als je inkomen later verandert. Kom je dichter bij je pensioen, neem dan ook je toekomstige inkomsten mee in de betaalbaarheidsberekening.
Overwaarde opnemen kan ook invloed hebben op je plannen voor een volgende woning. Als je binnenkort wilt verhuizen, vergelijk dan de lening voor de verbouwing met de financiering van die verhuizing. Zo kijk je niet alleen naar je huidige woning, maar houd je ook de vervolgstap in beeld.
Wil je de woningwaarde, hypotheekschuld en leenruimte samen bekijken? Een overwaardeplan opstellen helpt om de berekening te verbinden aan je verbouwingsplannen en maandlasten.
Verbrugge Groep: Hypotheekadvies voor aankoop, oversluiten of verduurzamen
Verbrugge Groep biedt hypotheekadvies voor het financieren van een verbouwing of verduurzaming. Dat past wanneer je een mogelijke opname van overwaarde wilt afwegen tegen je inkomen, bestaande hypotheek en maandlasten. Samen brengen we je plannen en de financiering in samenhang in beeld, zodat je keuzes aansluiten op jouw financiële situatie.
Wil je door de verbouwing juist verhuizen? Dan kan Verbrugge Groep je ook begeleiden bij de aankoop van een nieuwe woning of de verkoop van je huidige woning. Zo kun je de gevolgen voor je hypotheek meenemen in je woonplannen.
Neem contact op met Verbrugge Groep om je plannen en hypotheekmogelijkheden te bespreken.
Kies eerst wat je woning straks moet bieden
Een financieringskeuze werkt het best als die aansluit op de manier waarop je wilt wonen. Bepaal daarom eerst welke verandering voor jou het verschil maakt. Wil je meer ruimte om thuis te werken, minder warmteverlies of een woning die klaar is voor de komende jaren? Zo krijgt je plan richting voordat je financiële verplichtingen aangaat.
Bij verbouwen en verduurzamen met overwaarde via Verbrugge staat jouw woonplan centraal. De financiering moet passen bij wat je wilt aanpakken én bij de rest van je financiële situatie. Als je plannen nog kunnen veranderen, bespreek dan ook hoe je ruimte houdt voor latere keuzes. De uitkomst hangt af van je woning, inkomen en hypotheek.
Wil je jouw mogelijkheden bespreken? Neem contact op met Verbrugge Groep. Dan kun je de volgende stap zetten met een plan dat past bij jouw woning en toekomst.
Veelgestelde vragen
Waarvoor kan ik mijn overwaarde gebruiken?
Je kunt overwaarde gebruiken voor een verbouwing, verduurzaming of de aankoop van een volgende woning. Denk bij verbouwen aan een uitbouw en bij verduurzaming aan beter glas. Bij de aankoop van een volgende woning kan overwaarde helpen om minder hypotheek nodig te hebben. Bepaal eerst welk doel voorrang heeft. Geld lenen voor een verbouwing vraagt om andere afwegingen dan financiering voor een verhuizing.
Hoeveel overwaarde mag ik opnemen?
Er is geen vast opnamebedrag voor iedere woningeigenaar. De mogelijke lening hangt af van de woningwaarde en van wat bij je inkomen past. Ook je bestaande hypotheek telt mee. Maak daarom onderscheid tussen overwaarde op papier en de financiering die je daadwerkelijk kunt krijgen. Een geldverstrekker beoordeelt de totale hypotheekschuld en de betaalbaarheid van de lasten.
Waar mag je je overwaarde aan besteden?
Overwaarde is in principe vrij besteedbaar, maar de bestemming heeft financiële gevolgen. Gebruik je het extra hypotheekgeld voor een verbouwing van je eigen woning, dan gelden voorwaarden voor renteaftrek. Besteed je het aan iets anders, dan is de rente niet automatisch aftrekbaar. Maak vooraf duidelijk welke uitgaven bij de woning horen. Een factuur voor woningisolatie is bijvoorbeeld iets anders dan een aankoop buiten de woning.
Hoe werkt het?
Breng eerst je plannen en de benodigde financiering in beeld. Daarna worden de woningwaarde, je bestaande hypotheek en je financiële ruimte beoordeeld. Financiering kan via een verhoging van de bestaande hypotheek of een extra hypotheek. Bij een verbouwing kan het geld in een depot worden gezet. Facturen voor afgesproken werkzaamheden worden dan vanuit dat depot betaald, zodat je het bedrag niet in één keer uitgeeft.
Is het verstandig om mijn overwaarde op te nemen?
Of overwaarde opnemen past, hangt af van je doel en financiële situatie. Het kan passen als je langdurig in de woning wilt blijven en de werkzaamheden je wooncomfort verbeteren. Het ligt minder voor de hand als je de hogere lasten niet kunt dragen of binnenkort wilt verhuizen. Denk ook aan het spaargeld dat je achter de hand wilt houden. Vergelijk de maandlasten met je andere vaste uitgaven en toekomstplannen.
Meer weten over je mogelijkheden?
Hypotheekadvies helpt je de financiering af te stemmen op je verbouwingsplan, inkomen en bestaande hypotheek. Verbrugge Groep biedt hypotheekadvies voor aankoop, oversluiten of verduurzamen. Dat is relevant als je bijvoorbeeld isolatie wilt combineren met ander woningonderhoud en de gevolgen voor je hypotheek wilt overzien. Ook bij verhuisplannen kan begeleiding bij de aankoop van een nieuwe woning of appartement aansluiten op je woon- en financieringskeuzes. Wist je trouwens dat een nieuwe keuken en badkamer van circa E 30.000 ongeveer een extra maandlast van 150 euro betekent…?
Waar moet je op letten?
Let op de totale maandlast, de looptijd en de bestemming van het geleende geld. Bekijk ook of je plannen tijdens de uitvoering kunnen veranderen. Een aannemer kan bijvoorbeeld in fases factureren, terwijl een depot maar beperkte tijd beschikbaar blijft. Houd offertes en facturen bij elkaar en stem de financiering af op de werkzaamheden. Zo blijft het geleende bedrag gekoppeld aan je verbouwingsplan.
Hoe bereken je hoeveel overwaarde je kunt gebruiken voor een verbouwing?
Trek je resterende hypotheekschuld af van de actuele woningwaarde. Dat geeft de overwaarde, maar niet automatisch het bedrag dat je kunt lenen. Daarna tellen zowel de maximale hypotheek op basis van de woningwaarde als de ruimte op basis van je inkomen mee. De laagste grens bepaalt de beschikbare financiering. Trek daar het bedrag voor andere geplande uitgaven vanaf om te zien hoeveel ruimte voor de verbouwing overblijft.
Disclaimer
Deze BLOG is een informatieve uiting van Verbrugge Groep gemaakt door A.I. Er kunnen geen rechten aan worden ontleend.