makelaar in combinatie met hypotheekadvies Geertruidenberg aan en verkoop
24 oktober 2026
Een biedverzekering kan de boete dekken als je bod zonder financieringsvoorbehoud wordt geaccepteerd, maar de hypotheek daarna niet rondkomt. Zonder zo’n voorbehoud kan de boete 10% van de koopsom bedragen. De verzekering neemt het risico niet weg, maar kan de financiële gevolgen ervan opvangen.
Bieden zonder financieringsvoorbehoud kan aantrekkelijk lijken als je de verkoper snel duidelijkheid wilt geven. Tegelijk wil je voorkomen dat je een verplichting aangaat die niet past bij je financiële ruimte. Dat vraagt om inzicht in je hypotheek, de benodigde documenten en de tijdelijke lasten als je eerst een nieuwe woning koopt en daarna pas je huidige huis verkoopt.
In dit artikel lees je hoe een biedverzekering werkt, welke documenten je nodig hebt en wat overbieden betekent voor je financiering. Ook leggen we uit hoe een overbruggingshypotheek de periode tussen aankoop en verkoop kan overbruggen, en waarom je mogelijk tijdelijk lasten hebt van zowel je huidige als je nieuwe woning. Zo kun je de stappen in samenhang beoordelen en weet je welke vragen vooraf aandacht verdienen.
Belangrijkste punten
- Zonder financieringsvoorbehoud kan de boete oplopen tot 10% van de koopsom als je de hypotheek niet rond krijgt. Begrijp daarom eerst wat een biedverzekering wel en niet opvangt.
- Een biedverzekering kan de boete dekken als de financiering niet rondkomt. De voorwaarden en maximale dekking bepalen hoeveel bescherming je hebt.
- Voor een aanvraag kunnen een desktop taxatie of waardeverklaring van een makelaar nodig zijn. Voor een overbruggingshypotheek kan ook een recente waardebepaling van je huidige woning meetellen.
- Overbieden beïnvloedt hoeveel je moet financieren. Breng je financiële ruimte en de waarde van de woning daarom samen in beeld voordat je een bod doet.
- Bij een verhuizing vóór de verkoop van je huidige woning kunnen tijdelijk meerdere hypotheeklasten naast elkaar lopen. Bekijk hoe de overbruggingshypotheek en verkoopopbrengst daarin passen.
Waarom bieden zonder voorbehoud van financiering?
Zonder financieringsvoorbehoud verbind je jezelf aan de koop, ook als je hypotheekaanvraag later wordt afgewezen. Voor een overbruggingshypotheek brengt Verbrugge de verwachte verkoopopbrengst, de openstaande hypotheek en de financiering van je nieuwe woning samen in beeld.
Koop of verkoop je een woning in Oosterhout, Raamsdonksveer of Made, dan helpt het om die bedragen vroeg naast elkaar te zetten. Zo zie je hoe de aankoop en de verkoop van je huidige huis op elkaar aansluiten.
Risico’s van bieden zonder voorbehoud
Bieden zonder financieringsvoorbehoud betekent dat je de koop niet zomaar kunt ontbinden als de geldverstrekker je hypotheek afwijst. Dat kan je bod aantrekkelijker maken voor de verkoper, maar legt het risico van afgewezen financiering bij jou.
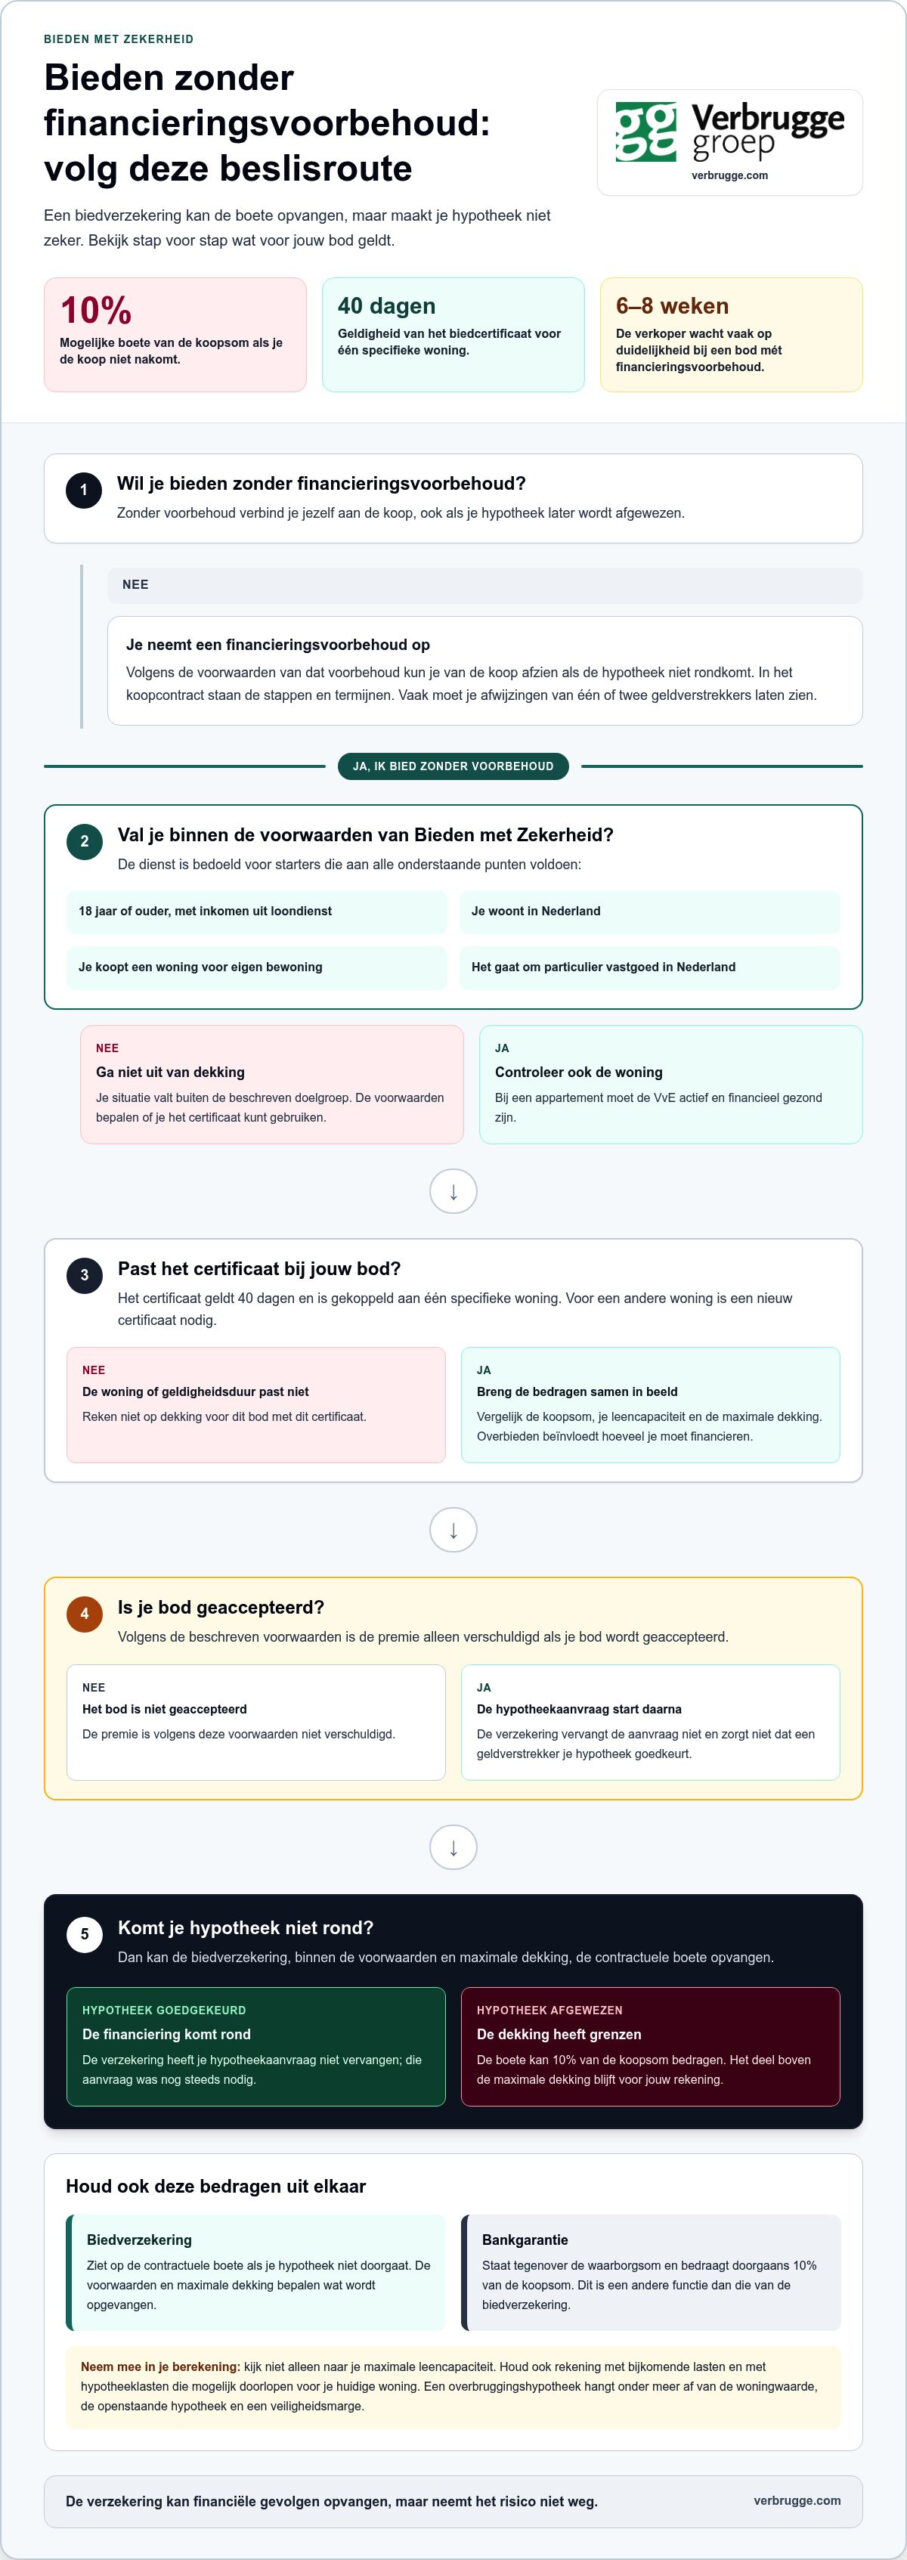
In Nederland kan de boete bij het niet nakomen van de koop 10% van de koopsom bedragen. Met een financieringsvoorbehoud kun je van de koop afzien als je de hypotheek niet rond krijgt, volgens de voorwaarden van dat voorbehoud. De verkoper moet bij zo’n bod vaak 6 tot 8 weken wachten op duidelijkheid. Dat verschil in zekerheid kan meewegen bij de keuze tussen biedingen.
Kijk daarom niet alleen naar je maximale leencapaciteit, maar ook naar de ruimte voor bijkomende lasten en een eventuele overbrugging. Wil je een beroep doen op het financieringsvoorbehoud, dan moet je doorgaans afwijzingen van één of twee geldverstrekkers kunnen laten zien. Lees de afspraken in het koopcontract zorgvuldig: daarin staan de stappen en termijnen.
De rol van de biedverzekering
Een biedverzekering kan de boete opvangen als je zonder financieringsvoorbehoud biedt en je hypotheek niet wordt goedgekeurd. Zo kan de verkoper eerder zekerheid krijgen, terwijl jij de mogelijke financiële gevolgen van een mislukte financiering beperkt.
De verzekering maakt de hypotheekaanvraag niet overbodig en zorgt niet dat een geldverstrekker je aanvraag goedkeurt. Wordt je bod geaccepteerd, dan start daarna de hypotheekaanvraag. De dekking hangt af van de voorwaarden en de grenzen van het certificaat. De premie is volgens de beschreven voorwaarden alleen verschuldigd wanneer je bod wordt geaccepteerd. Lees de voorwaarden van de biedverzekering voordat je een bod uitbrengt.
Een biedverzekering kan dus helpen bij het financiële risico, maar vervangt geen realistische berekening van je financiering. Vergelijk de koopsom met het bedrag dat je kunt lenen en houd rekening met de hypotheeklasten die mogelijk doorlopen voor je huidige woning.
Voorwaarden voor Bieden met Zekerheid
Bieden met Zekerheid is een dienst voor kopers die zonder financieringsvoorbehoud willen bieden. De voorwaarden bepalen wie het kan gebruiken en voor welke woning. Controleer die grenzen voordat je het certificaat bij een bod inzet.
De verzekering is bedoeld voor starters van 18 jaar of ouder met inkomen uit loondienst, die in Nederland wonen en een woning kopen voor eigen bewoning. Het certificaat geldt voor particulier vastgoed in Nederland. Voor een appartement moet de Vereniging van Eigenaren actief en financieel gezond zijn.
Die grens is van belang als je overbiedt: een bedrag boven de dekking valt niet automatisch onder de verzekering. Het certificaat hoort bij één woning. Wil je op een andere woning bieden, dan heb je daarvoor een nieuw certificaat nodig. Bereken vooraf hoe de koopsom, de dekking en je hypotheekaanvraag op elkaar aansluiten.
Hoe werkt Bieden met Zekerheid?
Bieden met Zekerheid voegt extra zekerheid toe aan een bod zonder financieringsvoorbehoud. Een overbruggingshypotheek kan tijdelijk geld vrijmaken uit verwachte overwaarde. De geldverstrekker bepaalt hoeveel ruimte er is op basis van de woningwaarde, de openstaande hypotheek en een veiligheidsmarge.
Koop je een woning in Oosterhout, Raamsdonksveer of Geertruidenberg, dan is het verstandig het certificaat en de financiering samen te beoordelen. Zo zie je welke zekerheid het bod biedt en welke bedragen je zelf moet kunnen opvangen.
Dekking van de biedverzekering
De biedverzekering dekt binnen de voorwaarden en maximale dekking de contractuele boete wanneer je hypotheek niet wordt goedgekeurd. Dat kan financiële bescherming bieden als je bod wordt geaccepteerd, maar de financiering later niet rondkomt.
Bij een geaccepteerd bod start daarna de hypotheekaanvraag. Als die aanvraag wordt afgewezen, kan de dekking helpen bij de boete van 10% van de koopsom. De verzekering betekent niet dat je bod risicoloos is: het bedrag boven de dekkingsgrens blijft voor jouw rekening. Lees daarom de voorwaarden voordat je jouw droomhuis koopt.
Geldigheidsduur en maximale dekking
Het biedcertificaat is 40 dagen geldig en geldt voor één specifieke woning.
Die grenzen bepalen of het certificaat bij jouw bod past. Je kunt een certificaat voor de ene woning niet gebruiken voor een andere. Wil je op een ander huis bieden, dan heb je daarvoor een nieuw certificaat nodig. Houd ook rekening met een mogelijke boete die hoger uitvalt dan de dekking.
Een bankgarantie en een biedverzekering hebben verschillende functies. De bankgarantie staat tegenover de waarborgsom en bedraagt doorgaans 10% van de koopsom. De biedverzekering ziet op de contractuele boete als de hypotheek niet doorgaat. Bij financieringsproblemen kan de verzekering volgens haar voorwaarden de boete opvangen.
Het certificaat neemt het resterende risico dus niet automatisch weg. Bereken vooraf welk bedrag je zelf kunt dragen.
De biedverzekering geeft volgens de voorwaarden binnen 24 uur zekerheid. Bekijk hoe de biedverzekering bij een bod aansluit op je financiering en de gekozen woning.
Aanvraagstappen en benodigde documenten
Voor Bieden met Zekerheid lever je de gevraagde woningwaardering aan en dien je de aanvraag compleet in. Bespreek voor een overbruggingshypotheek je financiële situatie, de verwachte verkoopopbrengst en de financiering van de nieuwe woning.
Bij een verhuizing in bijvoorbeeld Oosterhout, Raamsdonksveer of Waspik draait het om de samenhang: de adviseur zet je huidige hypotheek, de woningwaarde en de nieuwe koopsom naast elkaar. Zo zie je welke informatie nodig is om beide financieringen te beoordelen.
Een biedverzekering aanvragen
Een aanvraag voor Bieden met Zekerheid begint met gegevens over jou en de woning waarop je wilt bieden. De woningwaarde moet worden onderbouwd met een desktop taxatie en/of een waardeverklaring van een makelaar.
Lever de stukken compleet aan voordat je het certificaat wilt gebruiken. Een aanvraag die op een werkdag vóór 12.00 uur binnen is en waarbij alle documenten compleet zijn, kan binnen 24 uur worden geleverd. Dat geeft je een praktische planning voor het bod, maar laat weinig ruimte voor ontbrekende stukken.
Maak vóór je aanvraag duidelijk om welke woning het gaat en houd de koopsom en waardering bij de hand. Een Bieden met Zekerheid-certificaat hoort bij één specifieke woning. Wil je op een ander huis bieden, dan heb je daarvoor een nieuw certificaat nodig.
Benodigde documenten
Voor Bieden met Zekerheid is een desktop taxatie en/of een waardeverklaring van een makelaar nodig. Die waardering helpt om de woning en het bod te beoordelen voordat je het certificaat gebruikt.
Voor een overbruggingshypotheek kan de geldverstrekker een recente taxatie of andere waardebepaling van je huidige woning nodig hebben. Die waardering is belangrijk, omdat de verwachte verkoopopbrengst, de openstaande hypotheek en een mogelijke veiligheidsmarge samen bepalen hoeveel ruimte er is.
Houd ook informatie over je financiële situatie, bestaande hypotheek en nieuwe woning bij de hand voor het hypotheekgesprek. Zo kunnen adviseurs de bedragen vergelijken en zien welke gegevens nog ontbreken. De beoordeling verschilt per aanvraag en geldverstrekker.
Een overbruggingshypotheek aanvragen
Bespreek je verhuizing en financiering met een hypotheekadviseur. Zet de huidige woning, de resterende hypotheek, de verwachte verkoopwaarde en de koopsom van je nieuwe woning samen op een rij.
Daarna wordt duidelijk welke waardebepaling nodig is en hoe de tijdelijke financiering past naast je bestaande en nieuwe hypotheek. Een recente taxatie of andere waardebepaling kan nodig zijn. De geldverstrekker gebruikt die informatie om de verwachte overwaarde en mogelijke overbruggingsruimte te beoordelen.
De uitkomst hangt ook samen met de verkoopplanning. Is je huidige woning nog niet verkocht, dan kan een geldverstrekker een veiligheidsmarge toepassen op de verwachte verkoopwaarde. Bespreek daarom vroeg hoe lang de dubbele lasten kunnen doorlopen en welke documenten de aanvraag onderbouwen. Voor de onderdelen rond bieden en financiering kun je ook de informatie over de biedverzekering bekijken.
Overbieden op de Nederlandse woningmarkt
Voor woningkopers zijn aankoopbegeleiding en Sneak Preview praktische hulpmiddelen. Hypotheekadvies helpt je bovendien de financiering af te stemmen op je bod.
Overbieden betekent dat je meer biedt dan de vraagprijs. In grote Nederlandse steden werd in 2024 gemiddeld 8% overboden. Dat gemiddelde zegt niet wat een specifieke woning waard is. Vergelijk daarom de vraagprijs met kenmerken zoals onderhoud, ligging en verkoopprijzen van vergelijkbare woningen. Bepaal daarna welk bedrag bij jouw financiële ruimte past.
Een hoger bod kan aantrekkelijker zijn voor de verkoper, maar vergroot ook het bedrag dat je moet financieren. Kijk dus niet alleen naar de kans dat je bod wordt gekozen. Bereken wat de koopsom betekent voor je hypotheek en eventuele eigen middelen. Bieden zonder voorbehoud kan de verkoper sneller duidelijkheid geven, maar vraagt om financiering die past bij de geboden prijs.
Bieden met Zekerheid kan bij zo’n bod financiële bescherming bieden, maar verandert de woningwaarde niet. Voor elk huis waarop je met de verzekering wilt bieden, wordt de waarde bepaald met een taxatie op afstand. Ook kan een desktop taxatie en/of waardeverklaring van een makelaar nodig zijn. Die waardering is een extra referentie naast je eigen inschatting.
Gebruik de waardebepaling als controlemiddel voordat je een bod uitbrengt. Vergelijk de geschatte waarde met de vraagprijs en het bedrag dat je wilt bieden. Is het verschil groot, kijk dan opnieuw naar de onderbouwing en je financieringsruimte. Een taxatie op afstand helpt bij de beoordeling, maar neemt je verantwoordelijkheid voor een passend bod niet over.
Het Bieden met Zekerheid-certificaat hoort bij één specifieke woning. Je kunt hetzelfde certificaat dus niet inzetten voor een ander huis. Wil je na een bezichtiging op een nieuwe woning bieden, dan heb je daarvoor een nieuw certificaat nodig. Houd daar rekening mee als je meerdere woningen bekijkt of je bod aanpast.
De woning waarop je het certificaat gebruikt, moet binnen de voorwaarden vallen. Die voorwaarden zijn van belang als je overbiedt: je bod kan hoger uitkomen dan de dekking of buiten de koopsomgrens vallen. Controleer daarom de koopsom voordat je het certificaat aan een woning koppelt.
Cijfers over de woningmarkt geven context, maar stellen niet de waarde van één huis vast. Gebruik drie stappen: vergelijk de woning, bepaal je financiële grens en stem daarna je bod af op de taxatie. Zo houd je het verschil tussen vraagprijs, bod en financiering helder, ook als andere bieders meer bieden.
Tijdelijke lasten van bestaande en nieuwe hypotheek
Koop je een nieuwe woning voordat je huidige huis is verkocht, dan kunnen tijdelijk drie financieringen naast elkaar lopen: je bestaande hypotheek, de hypotheek voor de nieuwe woning en een overbruggingshypotheek. Zet de maandlasten daarom naast elkaar voordat je een bod uitbrengt. Een bod zonder voorbehoud neemt de lasten van die tussenperiode niet weg.
Een voorbeeld laat zien waar de overbrugging op aansluit. Stel dat je huidige woning naar verwachting € 500.000 oplevert en je hypotheekschuld € 200.000 bedraagt. Dan is de verwachte overwaarde vóór kosten en eventuele veiligheidsmarge € 300.000. Bij een nieuwe woning van € 700.000 kan die overwaarde tijdelijk helpen bij de financiering, maar het is niet automatisch volledig beschikbaar.
Geldverstrekkers kunnen bij een onverkochte woning een veiligheidsmarge toepassen op de verwachte verkoopwaarde. Daardoor kan de overbruggingsruimte lager uitvallen dan de berekende overwaarde. Vraag bij het vergelijken van bedragen ook welke hypotheeklasten doorlopen zolang de oude woning nog niet is overgedragen. Zo beoordeel je de maandelijkse lasten, niet alleen de uiteindelijke verkoopopbrengst.
Tijdens de looptijd betaal je over een overbruggingshypotheek meestal rente en los je doorgaans niet af. Na verkoop en overdracht wordt de lening doorgaans in één keer afgelost uit de verkoopopbrengst. De looptijd verschilt per geldverstrekker en is bij bestaande bouw vaak korter dan bij nieuwbouw. Soms is verlenging mogelijk als de verkoop langer duurt.
Ook de fiscale behandeling vraagt aandacht. De aftrekbaarheid van rente hangt af van je persoonlijke situatie en de geldende fiscale regels. Volgens Overheid.nl kan de nieuwe woning tot de verkoop van de oude woning volledig met een overbruggingskrediet worden gefinancierd. Daarna wordt de maximale eigenwoningschuld opnieuw berekend. Neem dat moment mee in je planning.
Een biedverzekering en een financieringsvoorbehoud zijn geen gelijkwaardige alternatieven voor een overbruggingshypotheek. Het voorbehoud kan je beschermen als de hypotheek niet rondkomt; een biedverzekering kan onder voorwaarden de contractuele boete dekken. De overbruggingshypotheek overbrugt juist een tijdelijk financieringstekort tussen aankoop en verkoop. Geen van deze hulpmiddelen maakt de tijdelijke woonlasten vanzelf risicoloos.
Vergelijk eerst wat elk hulpmiddel oplost: financieringszekerheid, een mogelijke boete of beschikbare middelen tussen twee woningen. Bereken daarna de lasten terwijl je wacht op verkoop of overdracht en bepaal hoe de verkoopopbrengst wordt gebruikt. Een waarborgsom of garantie bij de koop vervangt die berekening niet. Zo stem je aankoop, financiering en verkoop beter op elkaar af.
Wil je de verwachte overwaarde en tijdelijke lasten samen bekijken, gebruik dan het overwaardeplan voor je woning als startpunt voor je financiële planning.
Verbrugge Groep: Verkoop van woningen of appartement
Verbrugge Groep begeleidt je bij de verkoop van je woning of appartement en de aankoop van je volgende huis. Als je beide stappen combineert, is het belangrijk dat verkoop, hypotheek en verhuisplanning op elkaar aansluiten.
Je kunt Verbrugge inschakelen voor verkoopbegeleiding, aankoopbegeleiding en hypotheekadvies voor aankoop, oversluiten of verduurzamen. Zo bespreek je de woningkeuze en financiering in samenhang, met aandacht voor je financiële situatie en belangen. Ook particuliere verzekeringen voor je gezin kunnen passen bij een verandering in je woonsituatie.
Wil je weten hoe je aankoop, verkoop en financiering op elkaar afstemt? Bespreek je plannen met Verbrugge Groep.
Breng je verhuisplannen samen
Bij een verhuizing beïnvloeden de keuzes elkaar. Kijk daarom niet alleen naar de woning die je wilt kopen, maar ook naar het moment van verkoop en de ruimte in je maandbudget. Zo kun je vooraf bepalen welke volgorde bij je situatie past en waar je nog duidelijkheid over nodig hebt.
Met advies over een overbruggingshypotheek, Bieden met Zekerheid en andere hulpmiddelen via Verbrugge kun je de financiële en praktische kanten van je verhuisplan naast elkaar leggen. Verbrugge Groep begeleidt je bij verkoop, aankoop en hypotheekadvies. De passende aanpak hangt af van je woning, financiering en plannen.
Wil je jouw volgende stap bespreken? Neem contact op met Verbrugge Groep en bekijk samen hoe je de verhuizing zorgvuldig kunt voorbereiden. Een helder plan geeft je een stevig vertrekpunt voor wat hierna komt.
Veelgestelde vragen
Wat is een biedverzekering?
Bieden met Zekerheid kan financiële bescherming bieden als je zonder financieringsvoorbehoud biedt en je hypotheek niet rondkomt. De precieze bescherming hangt af van de polisvoorwaarden en maximale dekking. Kijk vóór je bod naar de woning waarop het certificaat betrekking heeft en welke situaties wel of niet onder de dekking vallen. Een verzekering maakt je hypotheekaanvraag niet overbodig en zorgt niet dat een geldverstrekker je aanvraag goedkeurt.
Wat kost het?
De kosten hangen af van de gekozen dekking en de voorwaarden van de verzekering. De premie voor een biedverzekering is volgens de beschreven regeling alleen verschuldigd wanneer het bod wordt geaccepteerd. Verbrugge geeft de kosten na een offerteaanvraag. Houd bij je keuze ook rekening met de kosten van een eventuele bankgarantie en met de financiële ruimte die je zelf nodig hebt als de dekking niet het volledige bedrag opvangt.
Welke documenten heb je nodig?
Voor Bieden met Zekerheid kan een desktop taxatie en/of een waardeverklaring van een makelaar nodig zijn. Voor een overbruggingshypotheek kan de geldverstrekker ook een recente taxatie of andere waardebepaling van je huidige woning vragen. Houd daarnaast gegevens over je bestaande hypotheek en de nieuwe koopsom bij de hand. Zo kan de adviseur de verwachte verkoopopbrengst en financieringsbehoefte in samenhang bekijken.
4X meer kans op een winnend bod met onze Biedverzekering, hoe zit dat precies?
Bieden met Zekerheid belooft niet dat je bod vier keer vaker wordt geaccepteerd. Een bod zonder financieringsvoorbehoud kan aantrekkelijker zijn voor een verkoper, omdat er sneller duidelijkheid komt over de financiering. Maar ook de koopsom, de voorwaarden en andere onderdelen van het bod spelen mee. Gebruik de verzekering dus niet als reden om boven je financiële grens te bieden. Bepaal eerst welk bedrag verantwoord is in jouw situatie.
Betaal ik tijdens de overbrugging dubbele maandlasten?
Dat kan: zolang je oude woning nog niet is verkocht, kunnen de lasten van je bestaande hypotheek en die van je nieuwe woning naast elkaar lopen. Ook betaal je doorgaans rente over een overbruggingshypotheek; meestal los je tijdens de looptijd niet af. Zet je verwachte maandlasten naast je inkomen en vaste uitgaven. Zo zie je hoeveel ruimte je hebt als de verkoop of overdracht langer duurt.
Dit is de discussie: is een biedverzekering dé manier om sneller aan een huis te komen?
Nee, Bieden met Zekerheid garandeert niet dat je de woning krijgt. Het kan helpen om een bod zonder financieringsvoorbehoud aantrekkelijker te maken voor een verkoper, maar de uitkomst hangt ook af van de woning en andere biedingen. Aankoopbegeleiding kan helpen bij het beoordelen van een woning en het bepalen van een passend bod. Een hypotheekadviseur kan daarnaast de financiering naast je budget leggen voordat je beslist.
Hoe lang loopt een overbruggingshypotheek?
De looptijd verschilt per geldverstrekker en hangt mede samen met het type woning. Bij bestaande bouw is de looptijd vaak korter dan bij nieuwbouw. De overbruggingshypotheek wordt doorgaans in één keer afgelost uit de verkoopopbrengst, nadat je huidige woning is verkocht en overgedragen. Is de woning tegen het einde van de afgesproken looptijd nog niet verkocht, dan is verlenging soms mogelijk.
Wat is een biedverzekering en hoe werkt die bij Verbrugge?
Verbrugge Groep biedt Bieden met Zekerheid, een dienst die extra zekerheid toevoegt aan een bod. Volgens de voorwaarden kan de verzekering de contractuele boete dekken als de hypotheek niet wordt goedgekeurd. Het certificaat hoort bij een specifieke woning, dus controleer of de koopsom en dekking passen. Verbrugge biedt daarnaast aankoopbegeleiding en hypotheekadvies, zodat je bod en financiering in samenhang kunt bekijken.
Disclaimer
Deze BLOG is een informatieve uiting van Verbrugge Groep gemaakt door A.I. Er kunnen geen rechten aan worden ontleend.