Verkopen en kopen huis in Den Hout (gemeente Oosterhout)
22 oktober 2026
Ja, ook in Oosterhout, Raamsdonksveer en omgeving kun je bij Verbrugge Groep terecht voor advies over zakelijke verzekeringen. Je MKB-bedrijf verzekeren via Verbrugge Groep begint met een helder overzicht van je activiteiten en risico’s. Niet ieder bedrijf heeft dezelfde dekking nodig: een werkplaats, adviesbureau en onderneming met personeel lopen verschillende risico’s.
Je wilt schade kunnen opvangen zonder onnodig verzekerd te zijn. Tegelijk wil je voorkomen dat belangrijke risico’s buiten de dekking vallen. Dat vraagt om keuzes die passen bij je bedrijf, je werkzaamheden en de mensen die voor je werken.
In dit artikel lees je welke zakelijke verzekeringen relevant kunnen zijn, zoals dekking voor schade aan anderen, je bedrijfspand of inventaris en juridische conflicten. Ook ontdek je welke factoren meespelen bij je verzekeringsbehoefte en premie. Zo krijg je houvast om je risico’s op een rij te zetten en te bepalen wanneer persoonlijk advies in Brabant je verder helpt.
Belangrijkste punten
- Breng eerst je bedrijfsactiviteiten, bezittingen en personeelsrisico’s in kaart; zo zie je welke verzekeringen relevant kunnen zijn.
- Vergelijk per verzekering welke schade wel en niet onder de dekking valt, zoals schade aan je pand, inventaris of voorraad.
- Houd rekening met verzekeringen die voor bepaalde situaties verplicht zijn, zoals een WA-verzekering voor een bedrijfsauto.
- Stem aansprakelijkheidsdekking af op je werkzaamheden en de mogelijke schade aan personen of zaken.
- Neem ook risico’s voor werknemers en jezelf mee, zodat je bedrijfsverzekeringen samen een passend geheel vormen.
Welke verzekeringen heeft een mkb-bedrijf nodig?
Welke zakelijke verzekeringen passen, hangt af van je activiteiten, bezittingen en personeel. Een MKB-bedrijf met een bedrijfsauto loopt andere risico’s dan een adviesbureau zonder wagenpark. Je MKB-bedrijf verzekeren via Verbrugge Groep begint daarom met een helder overzicht van je onderneming.
Een bedrijfsgebouw-, inventaris- en goederenverzekering beschermt verschillende bezittingen. Een bedrijfsschadeverzekering kan doorlopende kosten en extra kosten na een onderbreking vergoeden. Bekijk per dekking welke schadeoorzaken en bedrijfsmiddelen zijn opgenomen.
Dekking voor bedrijf, werknemers en ondernemer
Een bedrijfsgebouwverzekering kan schade aan een bedrijfspand door brand, storm of water dekken. Een inventaris- en goederenverzekering is bedoeld voor roerende zaken, zoals voorraad, meubels, computers en gereedschap. Breng in kaart welke bezittingen je onderneming gebruikt en welke schadeoorzaken onder de gekozen dekking vallen. Voorraad kan bijvoorbeeld alleen tegen brand of ook tegen storm en diefstal verzekerd zijn.
Neem ook jezelf en je werknemers mee in de risicoafweging. Werkgevers moeten loon doorbetalen wanneer een werknemer ziek is. Een arbeidsongeschiktheidsverzekering voor ondernemers kan uitkeren als ziekte of een ongeval werken tijdelijk of langdurig onmogelijk maakt. Voor een bedrijfsauto is een WA-verzekering wettelijk verplicht. In sommige branches, zoals de zorg en advocatuur, is een beroepsaansprakelijkheidsverzekering verplicht.
Risicoadvies en verzekeringskeuzes
Begin met een overzicht van je werkzaamheden, pand, voorraad, vervoer en personeel. Een winkel kan afhankelijk zijn van voorraad en een goed werkende locatie. Een adviesbureau heeft mogelijk andere aandachtspunten, zoals beroepsfouten of juridische geschillen. De bedrijfsgrootte bepaalt dus niet op zichzelf welke dekking past. Kijk vooral naar je dagelijkse werkzaamheden en de gevolgen van schade.
Een zakelijke verzekeringscheck kan onder meer bedrijfsaansprakelijkheid, cyberrisico’s en werknemersverzekeringen omvatten. Een cyberverzekering kan financiële gevolgen van cybercrime dekken. Een rechtsbijstandverzekering kan juridische hulp bieden bij geschillen over facturen of geleverde diensten. Welke verzekeraars worden vergeleken of waarbij wordt bemiddeld, hangt af van de gekozen verzekering. Vergelijk voorwaarden en dekking aan de hand van dezelfde bedrijfsrisico’s.
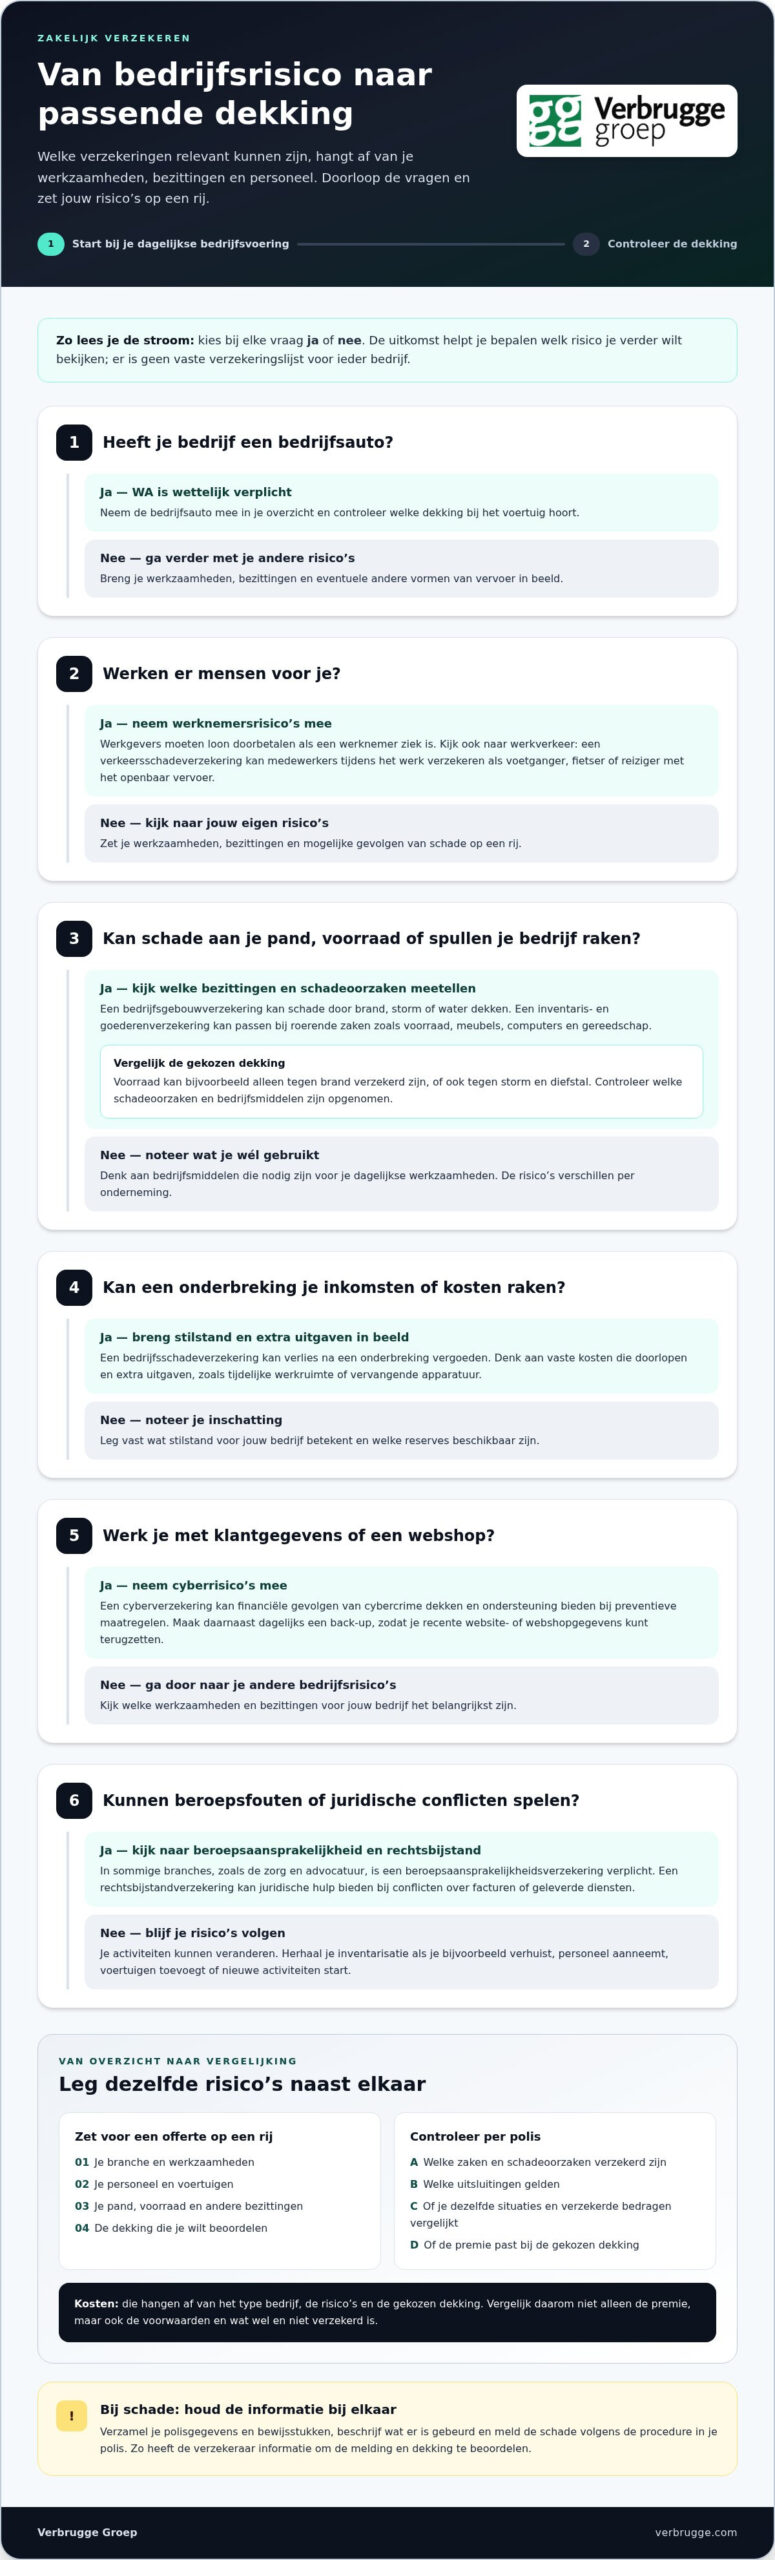
Er is geen vaste lijst van bedrijfstakken of bedrijfsgroottes waarvoor iedere verzekering geldt. Zet voor een offerte je branche, werkzaamheden, personeel, voertuigen en gewenste dekking op een rij. De kosten hangen af van het type bedrijf, de risico’s en de gekozen dekking. Bespreek welke risico’s en voorwaarden voor jouw onderneming belangrijk zijn.
Controleer bij een offerte welke zaken en schadeoorzaken verzekerd zijn en welke uitsluitingen gelden. Bij schade verzamel je polisgegevens en bewijsstukken, beschrijf je wat er is gebeurd en meld je de schade volgens de procedure in de polis. Zo heeft de verzekeraar de informatie om de melding en dekking te beoordelen.
Risico’s in kaart brengen en verzekeren wanneer dat nodig is
Een goede risicoanalyse begint bij je dagelijkse bedrijfsvoering. Noteer welke werkzaamheden inkomsten opleveren, welke bezittingen je daarvoor nodig hebt en wat stilstand betekent. Een bakkerij is bijvoorbeeld afhankelijk van ovens, voorraad en toegang tot het pand. Een storing of brand kan daardoor zowel de productie als de verkoop raken.
Werk de inventarisatie per onderdeel uit. Beschrijf wat schade kan veroorzaken, welke gevolgen dat heeft en hoeveel reserves beschikbaar zijn. Denk aan brand in een werkruimte, diefstal van gereedschap of waterschade aan voorraad. Zo zie je welke schade je zelf kunt dragen en welk risico financiële druk kan veroorzaken.
Leg je bestaande verzekeringen en voorwaarden naast je risico-overzicht. Controleer per polis welke bezittingen en schadeoorzaken onder de dekking vallen. Bij een inventaris- en goederenverzekering kun je kiezen voor alleen branddekking of ook voor storm en diefstal. Vergelijken heeft pas waarde als je dezelfde situaties en verzekerde bedragen naast elkaar zet.
Neem ook de gevolgen van bedrijfsuitval mee. Een calamiteit, zoals brand, kan omzetverlies veroorzaken wanneer je bedrijf tijdelijk stilligt. Een bedrijfsschadeverzekering kan dat verlies vergoeden. Breng daarom in beeld welke vaste kosten doorlopen en welke extra uitgaven nodig zijn om weer aan het werk te gaan. Denk aan tijdelijke werkruimte of vervangende apparatuur.
Neem digitale bedrijfsvoering apart mee in je risicoanalyse. Een cyberincident kan bijvoorbeeld de toegang tot klantgegevens of je webshop verstoren. Een cyberverzekering kan financiële gevolgen van cybercrime dekken en ondersteuning bieden bij preventieve maatregelen. Maak daarnaast dagelijks een back-up, zodat je recente website- of webshopgegevens kunt terugzetten.
Een ongeval tijdens het werk vraagt om een andere beoordeling dan schade aan voorraad. Medewerkers kunnen onderweg schade oplopen als voetganger, fietser of reiziger met het openbaar vervoer. Een verkeersschadeverzekering kan medewerkers tijdens werkzaamheden hiervoor verzekeren. Neem werkverkeer en zakelijke reizen daarom op in je overzicht.
Maak van je inventarisatie een praktisch stappenplan. Benoem eerst het risico, daarna het mogelijke gevolg en vervolgens de bestaande maatregel. Noteer bij diefstal van gereedschap bijvoorbeeld waar het wordt bewaard en welke dekking geldt. Herhaal deze controle wanneer je verhuist, personeel aanneemt, voertuigen toevoegt of nieuwe activiteiten start.
De kosten van zakelijke verzekeringen hangen af van het type bedrijf, de risico’s en de gekozen dekking. Richt je vergelijking daarom niet alleen op premie. Leg ook vast welke schade je zelf opvangt en welke financiële gevolgen je wilt verzekeren. Voor een gerichte verzekeringsbespreking over je bedrijfsrisico’s kun je je overzicht en polissen meenemen.
Voor computers en laptops buiten het bedrijfsgebouw is volgens de pagina een aparte elektronicaverzekering nodig. Neem die apparatuur daarom afzonderlijk op in je inventarisatie en controleer of de dekking aansluit op de plek waar je werkt.
Een verkeersschadeverzekering kan medewerkers in Nederland verzekeren voor verkeersschade tijdens werkzaamheden, ook als zij reizen als voetganger, fietser of met het openbaar vervoer. Zakelijke verzekeringen zijn in Nederland volgens de pagina niet verplicht, maar vaak wel aan te raden omdat sommige risico’s te groot zijn om zelf te dragen.
Aansprakelijkheidsverzekering voor bedrijven
Een bedrijfsaansprakelijkheidsverzekering kan schade aan personen en zaken dekken. Denk aan een klant die in je winkel uitglijdt of een medewerker die tijdens een opdracht per ongeluk een laptop beschadigt. De verzekering is bedoeld voor schade die ontstaat door bedrijfsactiviteiten. Welke situaties precies onder de dekking vallen, staat in de polisvoorwaarden.
Breng eerst in kaart waar klanten, leveranciers en andere bezoekers met je bedrijf te maken krijgen. Een installateur werkt bijvoorbeeld bij klanten op locatie. Een winkel ontvangt bezoekers op de werkvloer. Een adviesbureau heeft mogelijk minder fysiek contact, maar kan klanten ontvangen op kantoor. Die verschillen helpen je bepalen welke aansprakelijkheidsrisico’s bij je werkzaamheden horen.
Bekijk vervolgens welke schade de verzekering wel en niet dekt. Let op de omschrijving van je bedrijfsactiviteiten, de verzekerde personen en de voorwaarden voor schadeclaims. Een polis waarin alleen kantoorwerk staat, vraagt extra aandacht als je ook installaties bij klanten uitvoert. Geef veranderingen in je activiteiten door en zorg dat de polis aansluit op je dagelijkse praktijk.
Een adviseur kan je helpen de dekking aan de hand van zulke voorbeelden te beoordelen. Bespreek wie de werkzaamheden uitvoert, waar ze plaatsvinden en welke spullen van anderen erbij betrokken zijn. Neem ook mee of medewerkers zelfstandig bij klanten werken. Zo voorkom je dat een belangrijke activiteit buiten de omschrijving van je bedrijf valt.
Houd bedrijfsaansprakelijkheid en beroepsaansprakelijkheid uit elkaar. De eerste verzekering richt zich op schade aan personen en zaken. Beroepsaansprakelijkheid gaat over financiële gevolgen van beroepsfouten. Een verkeerd advies kan bijvoorbeeld financiële schade veroorzaken zonder lichamelijk letsel of beschadigde spullen. In sommige branches, zoals de zorg en advocatuur, is een beroepsaansprakelijkheidsverzekering verplicht.
Zakelijke verzekeringen zijn in Nederland niet algemeen verplicht. Toch kan schade aan een persoon of eigendom zwaar drukken op je onderneming. Beoordeel daarom niet alleen hoe vaak een incident kan gebeuren. Kijk ook naar de mogelijke gevolgen, zoals herstelkosten, een claim van een klant of verstoring van je werkzaamheden.
Gebruik bij het vergelijken van polissen steeds dezelfde praktijksituaties. Vraag bijvoorbeeld hoe de dekking werkt als een klant tijdens een bezoek struikelt of je medewerker op locatie eigendommen beschadigt. Vergelijk daarna de verzekerde schade, voorwaarden en uitsluitingen. Een lagere premie zegt op zichzelf niet of de dekking past bij de risico’s van je bedrijf.
Leg ten slotte vast welke werkzaamheden je hebt besproken en welke polisvoorwaarden daarbij horen. Bewaar voorbeelden van projecten, contracten en werkprocessen bij je bedrijfsinformatie. Bij een nieuwe dienst of andere werkwijze kun je opnieuw beoordelen of je aansprakelijkheidsdekking nog aansluit. Zo blijft de verzekering gekoppeld aan wat je bedrijf daadwerkelijk doet.
Bedrijfsaansprakelijkheid
Een bedrijfsaansprakelijkheidsverzekering kan schade aan personen en zaken dekken. Een klant kan bijvoorbeeld struikelen over een kabel in je werkruimte, of een medewerker kan tijdens een opdracht een vaas van een klant omstoten. De gevolgen hangen af van de schade en de polisvoorwaarden. Leg daarom vast welke werkzaamheden je uitvoert en waar klanten ermee te maken krijgen.
Begin met een overzicht van je contactmomenten met anderen. Een cateraar werkt op locaties van klanten en gebruikt daar soms hun materialen. Een winkel ontvangt bezoekers tussen stellingen en producten. Een klusbedrijf vervoert gereedschap en werkt in woningen. Deze situaties brengen verschillende risico’s op schade mee. Beschrijf ze concreet voordat je een dekking kiest.
Let bij de polis op de omschrijving van je bedrijf en de verzekerde werkzaamheden. Een onderneming die alleen kantoorwerk vermeldt, heeft een andere omschrijving dan een bedrijf dat ook montage uitvoert. Controleer daarnaast welke personen onder de dekking vallen en welke voorwaarden gelden. Een nieuwe dienst of werklocatie kan reden zijn om de omschrijving opnieuw te beoordelen.
Maak ook onderscheid tussen bedrijfsaansprakelijkheid en beroepsaansprakelijkheid. Bedrijfsaansprakelijkheid gaat over schade aan personen en zaken. Beroepsaansprakelijkheid betreft financiële gevolgen van beroepsfouten. Een adviseur kan bijvoorbeeld een fout maken in een advies zonder dat spullen beschadigd raken. In sommige branches, zoals de zorg en advocatuur, is beroepsaansprakelijkheid verplicht.
De premie hangt onder meer af van het type bedrijf, de risico’s en de gekozen dekking. Een onderneming met veel klantbezoek heeft andere aandachtspunten dan een bedrijf dat uitsluitend op afspraak werkt. Ook werkzaamheden bij klanten kunnen meetellen in de risico-inschatting. Vergelijk offertes daarom op basis van dezelfde bedrijfsactiviteiten en situaties, niet alleen op het premiebedrag.
Controleer vóór het afsluiten welke schadeoorzaken en situaties verzekerd zijn. Lees ook de uitsluitingen en eventuele voorwaarden voor het melden van schade. Stel jezelf praktische vragen: valt een bezoeker in de ontvangstruimte binnen de omschreven activiteiten? Is schade tijdens werk op locatie meeverzekerd? Door voorbeelden naast de polis te leggen, zie je verschillen in dekking beter.
Houd de informatie over je werkzaamheden actueel. Noteer veranderingen, zoals een extra vestiging, meer klantbezoek of werkzaamheden op locatie. Bewaar ook werkbeschrijvingen en afspraken met klanten. Die gegevens helpen je de polis te beoordelen wanneer je bedrijfsvoering verandert. Zo sluit de dekking aan op wat je onderneming daadwerkelijk doet.
Een aansprakelijkheidsverzekering neemt niet ieder bedrijfsrisico weg. Je blijft zelf verantwoordelijk voor veilig werken, duidelijke afspraken en passende maatregelen. Denk aan kabels veilig wegleggen tijdens klantbezoek of kwetsbare spullen beschermen tijdens montage. Combineer zulke werkwijzen met dekking die past bij de schade aan personen en zaken die je activiteiten kunnen veroorzaken.
Bedrijfsaansprakelijkheid en werkgeversaansprakelijkheid
Schade aan een klant door bedrijfswerkzaamheden vraagt om een andere beoordeling dan letsel bij een werknemer tijdens het werk. Bedrijfsaansprakelijkheid gaat over schade aan personen en zaken. Werkgeversaansprakelijkheid draait om schade van medewerkers tijdens hun werk. Breng die situaties apart in kaart, zodat je weet welke risico’s je beoordeelt.
De Hoge Raad heeft bepaald dat werkgevers in bepaalde situaties moeten zorgen voor een verzekering voor schade die medewerkers tijdens het werk oplopen, ook als de werkgever niet aansprakelijk is. Neem daarom naast bedrijfsaansprakelijkheid ook de positie van werknemers mee. De omstandigheden van het werk bepalen welke risico’s aandacht vragen.
Denk aan een medewerker die voor een afspraak naar een klant fietst of onderweg als voetganger letsel oploopt. Ook reizen met het openbaar vervoer kan onderdeel zijn van het werk. Een verkeersschadeverzekering kan medewerkers in Nederland verzekeren voor verkeersschade tijdens werkzaamheden, ook in deze situaties. Leg daarom vast hoe medewerkers reizen en welke ritten zakelijk zijn.
Een passende beoordeling begint met concrete werksituaties. Noteer waar medewerkers werken, welke taken zij uitvoeren en welke vervoersmiddelen daarbij horen. Een monteur bezoekt bijvoorbeeld klanten en gebruikt gereedschap op locatie. Een vertegenwoordiger reist juist naar afspraken. Die verschillen helpen je verzekeringsvragen scherp af te bakenen.
Controleer vervolgens wat je bestaande polissen vermelden over werknemers en werkongevallen. Kijk wie verzekerd is, welke werkzaamheden beschreven staan en welke voorwaarden gelden. Beoordeel ook of de polis aansluit op werk op locatie, zakelijke reizen en de manier waarop medewerkers hun werk uitvoeren. Een wijziging in taken of werkwijze kan reden zijn om die aansluiting opnieuw te bekijken.
Houd deze beoordeling gescheiden van bedrijfsaansprakelijkheid. Een verzekering voor schade aan personen en zaken geeft niet automatisch antwoord op iedere situatie waarin een werknemer schade oploopt. Bespreek schade aan derden en schade van medewerkers daarom afzonderlijk. Zo behandel je verschillende risico’s niet onbedoeld als één onderwerp.
Leg bij het afsluiten van een verzekering vast welke risico’s je wilt afdekken en welke voorwaarden daarbij horen. Gebruik voorbeelden uit je dagelijkse praktijk, zoals een klantbezoek, een rit tussen werklocaties of werkzaamheden met machines. Vergelijk de omschrijving van die situaties met de polis. Zo zie je of de dekking past bij de werkzaamheden die je daadwerkelijk uitvoert.
Bewaar een actueel overzicht van functies, werktaken en zakelijke reizen. Werk dit bij wanneer medewerkers andere taken krijgen of vaker op locatie werken. Met die gegevens kun je je verzekeringskeuzes opnieuw beoordelen en hiaten tussen bedrijfsaansprakelijkheid en werknemersrisico’s zichtbaar maken.
Verbrugge Groep: Verkoop van woningen of appartement
Verbrugge Groep helpt je naast zakelijke verzekeringsvragen ook met keuzes rond je woning. Als ondernemer die wil verhuizen, kun je begeleiding krijgen bij de aankoop van een nieuwe woning of de verkoop van je huidige huis. Ook kun je hypotheekadvies krijgen voor aankoop, oversluiten of verduurzamen.
Je zakelijke risico’s en privéplannen raken elkaar bijvoorbeeld wanneer je een woning koopt of je hypotheek wilt aanpassen. Verbrugge Groep helpt je ook met particuliere verzekeringen voor je gezin. Zo kun je financiële keuzes rond je bedrijf en thuis afzonderlijk bespreken en op elkaar afstemmen.
Neem contact op met Verbrugge Groep om te bespreken welke begeleiding bij jouw situatie past.
Maak je volgende stap met overzicht
Je bedrijf verandert mee met je plannen. Misschien groeit je onderneming, verandert je rol of staat er thuis een verhuizing op de planning. Gebruik zulke veranderingen als aanleiding om opnieuw te bekijken hoe je zakelijke en persoonlijke keuzes op elkaar aansluiten. Zo houd je overzicht over wat je bedrijf nodig heeft en welke financiële stappen je privé wilt zetten.
Wil je je MKB-bedrijf verzekeren via Verbrugge Assurantiën? Verbrugge Groep adviseert je over zakelijke verzekeringen voor je bedrijf. Daarnaast helpt Verbrugge Groep bij de verkoop van een woning of appartement, de aankoop van je nieuwe woning en hypotheekadvies voor aankoop, oversluiten of verduurzamen. Bespreek wat je wilt regelen en welke keuzes voor jou belangrijk zijn.
Neem contact op met Verbrugge Groep om je volgende stap te bespreken. Met een helder overzicht kun je met vertrouwen verder.
Veelgestelde vragen over mkb-verzekeringen
Hoe vraag ik een offerte voor mkb-verzekeringen aan?
Vraag een offerte aan met een duidelijk overzicht van je onderneming en gewenste dekking. Beschrijf je bedrijfsactiviteiten, werklocaties, personeel en belangrijke bezittingen. Een cateringbedrijf kan bijvoorbeeld ook materiaal op externe locaties gebruiken. Neem zulke werkzaamheden daarom op in je overzicht. Vermeld ook welke verzekeringen je al hebt en wat je wilt aanpassen. Zo kan de voorgestelde dekking aansluiten op je bedrijfsvoering.
Welke verzekeringen heb ik nodig als ik personeel in dienst heb?
Neem naast de risico’s voor je bedrijf ook de positie van werknemers mee. In Nederland moeten werkgevers loon doorbetalen wanneer een werknemer ziek is. Bespreek daarom hoe ziekte en uitval doorwerken in je bedrijfsvoering. Werkt personeel onderweg of op klantlocaties, breng die situaties dan ook in beeld. Denk aan een medewerker die tijdens een zakelijke fietsrit schade oploopt. Welke dekking past, hangt af van de werkzaamheden en de gekozen polis.
Zijn zakelijke verzekeringen voor het mkb verplicht?
Nee, zakelijke verzekeringen zijn in Nederland niet algemeen verplicht. Er zijn wel uitzonderingen: voor een bedrijfsauto is een WA-verzekering wettelijk verplicht. Ook is een beroepsaansprakelijkheidsverzekering in sommige branches, waaronder de zorg en advocatuur, verplicht. Kijk dus naar je bedrijfsactiviteiten en vervoer. Een onderneming met een bedrijfsauto heeft bijvoorbeeld een andere wettelijke verzekeringsverplichting dan een bedrijf zonder voertuigen.
Welke dekking bieden de zakelijke aansprakelijkheidsverzekeringen van Verbrugge Assurantiën?
Verbrugge Groep adviseert ondernemers over zakelijke verzekeringen, waaronder bedrijfsaansprakelijkheid. Deze verzekering is bedoeld voor schade aan personen en zaken door bedrijfsactiviteiten. Denk aan schade aan eigendommen van een klant tijdens werkzaamheden. De exacte dekking volgt uit de gekozen polis en de omschrijving van je werkzaamheden. Bekijk daarom welke situaties en activiteiten zijn opgenomen voordat je een verzekering afsluit.
Hoe vraag ik een zakelijke verzekering aan bij Verbrugge Assurantiën en welke gegevens zijn nodig?
Verzamel voor een aanvraag overzichtelijk je bedrijfsgegevens en verzekeringsbehoefte. Noteer je branche, werkzaamheden, werklocaties, personeelsituatie en eventuele bedrijfsvoertuigen. Maak ook een overzicht van het pand, de inventaris en de voorraad die je wilt verzekeren. Houd bestaande polissen bij de hand als je dekking wilt aanpassen. Verbrugge Groep adviseert ondernemers over zakelijke verzekeringen en stemt het gesprek af op de risico’s van jouw onderneming.
Welke voorwaarden en uitsluitingen gelden voor een zakelijke verzekering bij Verbrugge Assurantiën?
De voorwaarden en uitsluitingen verschillen per polis. Controleer welke zaken en schadeoorzaken verzekerd zijn. Een inventaris- en goederenverzekering kan bijvoorbeeld alleen brand dekken of ook storm en diefstal.
Disclaimer
Deze BLOG is een informatieve uiting van Verbrugge Groep gemaakt door A.I. Er kunnen geen rechten aan worden ontleend.