Gratis overstapservice verzekeringen via Verbrugge, ook ZLM en Klaverblad
9 oktober 2026
professionele hypotheekadviseur in Oosterhout en Raamsdonksveer
11 oktober 2026
Wat als een beleggingspand dat bedoeld is om vermogen op te bouwen, tegelijk ruimte voor andere plannen beperkt? Als je onroerend goed in box 3 bezit, helpt een financieel plan van Verbrugge Groep om niet alleen naar het pand te kijken, maar ook naar de gevolgen voor je financiële ruimte. Verhuur, waarde en financiering spelen mee, net als veranderingen in de box 3-regels.
Het is logisch dat je wilt weten wat je pand oplevert en welke regels gelden. Maar een vastgoedkeuze raakt vaak meer dan je inkomsten. Misschien wil je ook verhuizen, eerder stoppen met werken of je pensioen aanvullen. Als je die plannen los van elkaar bekijkt, kunnen er hiaten ontstaan.
In dit artikel lees je welke aandachtspunten bij een beleggingspand in box 3 spelen en hoe je de financiering naast je persoonlijke doelen en financiële situatie legt. Zo krijg je meer overzicht en kun je keuzes maken die bij jouw plannen passen, ook als regels veranderen. Verbrugge Groep is een Brabants familiebedrijf dat persoonlijk financieel advies en hypotheekadvies biedt, met jouw belang voorop.
Belangrijkste Punten
- Bekijk een beleggingspand niet los van je hypotheek, inkomen, financiële buffer en toekomstplannen.
- Houd de box 3-regels die nu gelden apart van voorstellen die nog kunnen veranderen.
- Breng bij privébezit en bezit via een bv de financiering, beschikbare middelen en administratie in kaart.
- Ontdek hoe je met Beleggingspand / Onroerend Goed in Box3, maak een financieel plan via Verbrugge, vastgoed verbindt aan jouw financiële doelen.
- Gebruik een praktisch stappenplan om gegevens te verzamelen en je financiële plan actueel te houden.
Beleggingspand in box 3: welke financiële vragen spelen er?
Waarom staat een beleggingspand niet op zichzelf? De financiering kan invloed hebben op je maandelijkse financiële ruimte, je hypotheek en de buffer die je achter de hand houdt. Tegelijk kan het pand deel zijn van een groter plan, bijvoorbeeld voor je pensioen of een verhuizing. Kijk daarom niet alleen naar mogelijke opbrengsten, maar ook naar wat het bezit betekent voor je totale financiële situatie.
Een beleggingspand is vastgoed; box 3 is de fiscale categorie waarin bepaalde bezittingen en schulden kunnen meetellen. De precieze fiscale behandeling hangt af van de actuele regels én van je persoonlijke situatie. Denk aan de manier waarop je het pand gebruikt, hoe het eigendom is geregeld en welke andere bezittingen en schulden je hebt. Voor een algemene uitleg over box 3 kun je ook het overzicht van box 3 in het Nederlandse belastingstelsel raadplegen. Dat vervangt geen beoordeling van je eigen situatie.
Welke panden en situaties kunnen vragen oproepen?
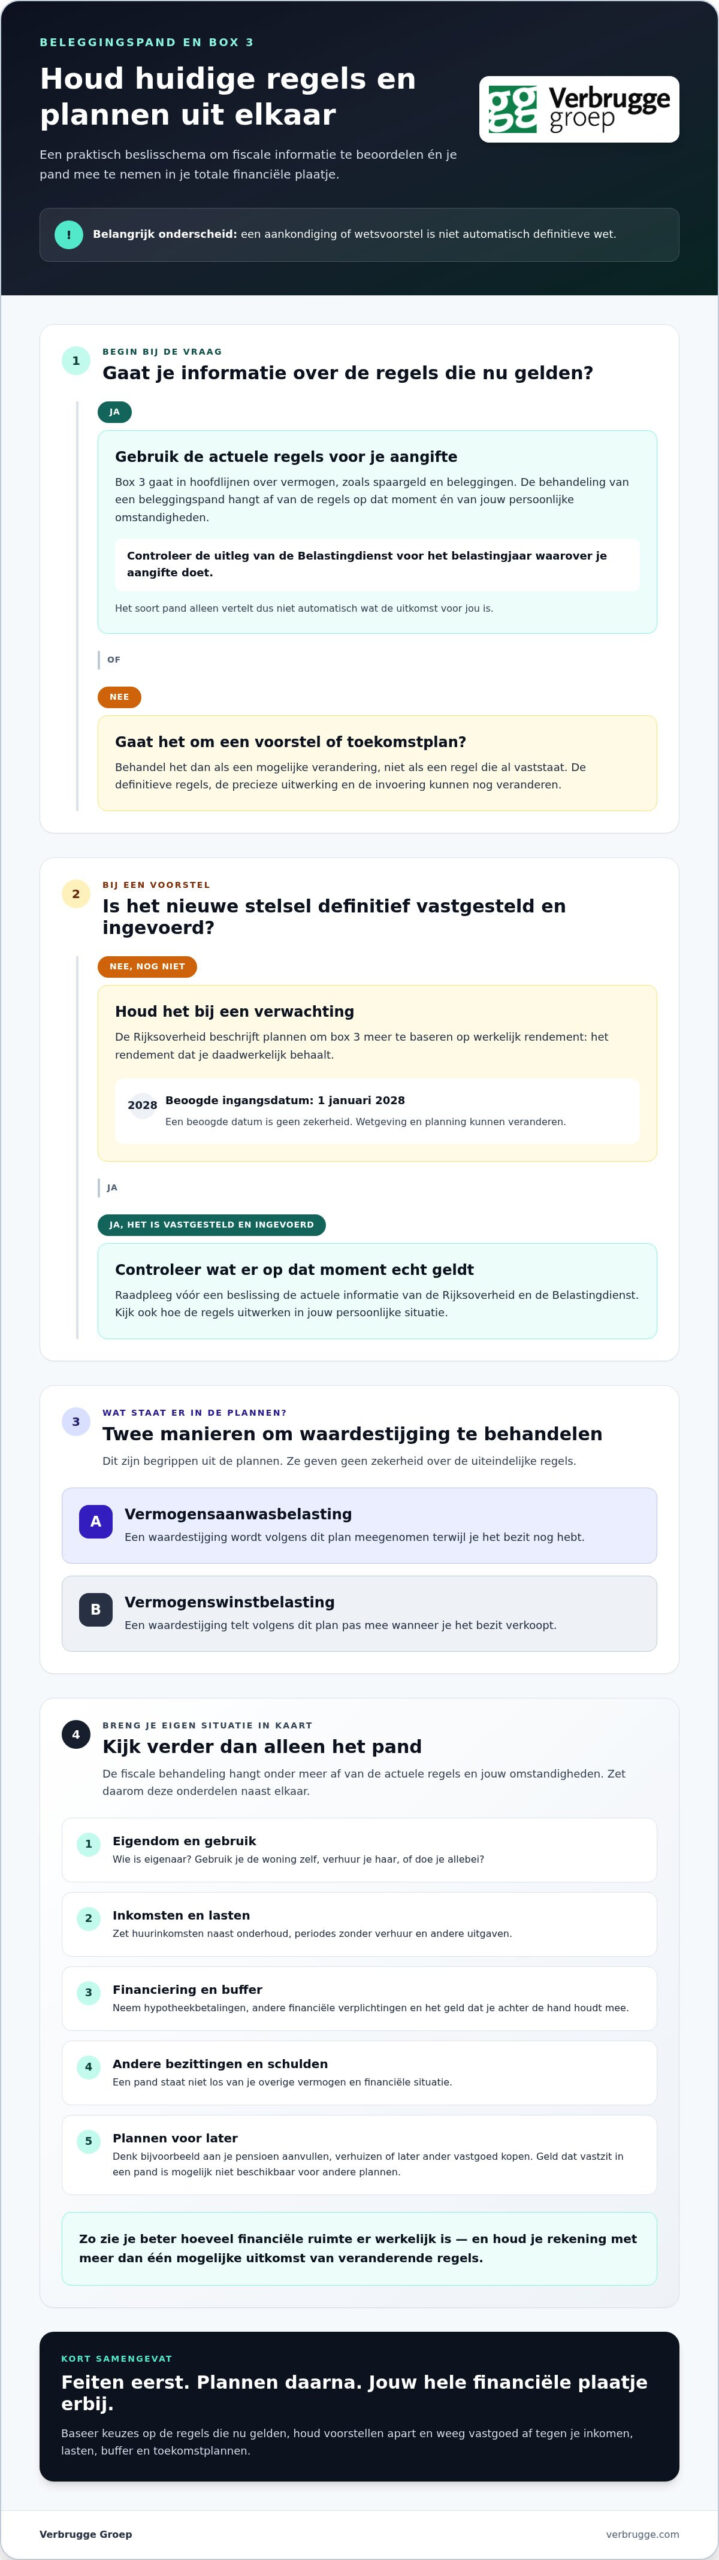
Een verhuurde woning, een tweede woning of een recreatiewoning kan vragen oproepen over hoe vastgoed in jouw financiële en fiscale plaatje past. Deze voorbeelden bepalen niet automatisch in welke categorie een pand valt. Ook eigen gebruik, verhuur en de eigendomsvorm kunnen relevant zijn. Breng daarom eerst helder in beeld wie eigenaar is, hoe je het pand gebruikt en welke inkomsten en lasten erbij horen.
Een woning die je soms zelf gebruikt en soms verhuurt, kan bijvoorbeeld andere vragen oproepen dan een woning die je volledig verhuurt. Het gaat niet alleen om het soort pand. De feiten van jouw situatie en de regels die op dat moment gelden, zijn van belang. Zo voorkom je dat je een algemene uitleg meteen als uitkomst voor je eigen pand ziet.
Waarom vastgoed meenemen in je hele financiële plaatje?
Huurinkomsten kunnen bijdragen aan je financiële ruimte, maar daar staan lasten en financieringsverplichtingen tegenover. Onderhoud, periodes zonder verhuur en andere uitgaven kunnen bepalen hoeveel buffer je overhoudt. Zet daarom verwachte inkomsten naast je vaste lasten, hypotheekbetalingen en andere financiële verplichtingen. Zo zie je beter hoeveel ruimte er werkelijk is voor nieuwe plannen.
Maak ook duidelijk waarvoor je vermogen en inkomen op termijn nodig zijn. Wil je je pensioen aanvullen, later ander vastgoed kopen of juist ruimte houden voor een verhuizing? Een keuze rond je beleggingspand kan zulke doelen dichterbij brengen, maar kan ook geld vastleggen dat je ergens anders voor nodig hebt. Een overzicht helpt om die afweging bewust te maken.
Wil je hypotheek, inkomen, bezittingen en plannen naast elkaar leggen, dan kan een financiële scan van jouw situatie helpen om de belangrijkste aandachtspunten op een rij te zetten. Bij Verbrugge begint financieel advies bij jouw belangen en doelen, niet bij een financieel product. Ook als je je oriënteert op financieel advies in Oosterhout, is die samenhang een goed vertrekpunt.
Huidige box 3-regels en nieuwe plannen: houd feiten en verwachtingen uit elkaar
Bij box 3 is het belangrijk om twee zaken niet door elkaar te halen: de regels die nu gelden en plannen voor een mogelijk nieuw stelsel. Een aankondiging of wetsvoorstel is niet automatisch definitieve wet. Dat onderscheid helpt je om financiële keuzes te baseren op de huidige situatie, zonder toekomstige veranderingen uit het oog te verliezen.
Wat moet je begrijpen over de behandeling die nu geldt?
Box 3 gaat in hoofdlijnen over vermogen, zoals spaargeld en beleggingen. Voor een beleggingspand hangt de fiscale behandeling af van de regels die op dat moment gelden en van je persoonlijke omstandigheden. De aangifte en uiteindelijke uitkomst zijn dus niet alleen af te leiden uit het soort pand. De Belastingdienst geeft de officiële uitleg over de regels die nu gelden. Raadpleeg die informatie voor het belastingjaar waarover je aangifte doet.
Wat is voorgesteld voor het toekomstige stelsel?
De Rijksoverheid beschrijft plannen om box 3 meer te baseren op werkelijk rendement. Dat is het rendement dat je daadwerkelijk behaalt. In de plannen spelen twee manieren van belasten een rol. Bij een vermogensaanwasbelasting wordt ook een waardestijging meegenomen terwijl je een bezit nog hebt. Bij een vermogenswinstbelasting telt de waardestijging pas mee wanneer je het bezit verkoopt. Dit zijn begrippen uit de plannen, geen garantie dat de uiteindelijke regels precies zo worden.
De Rijksoverheid noemt 1 januari 2028 als beoogde ingangsdatum voor een nieuw stelsel. Een beoogde datum is geen zekerheid: wetgeving en planning kunnen veranderen. Controleer daarom vóór je een beslissing neemt de actuele informatie van de Rijksoverheid en de Belastingdienst. Ook voorstellen voor eerdere aanpassingen blijven voorstellen zolang ze niet definitief zijn vastgesteld en ingevoerd.
| Huidige situatie | Voorstel | Wat nog onzeker is |
|---|---|---|
| De bestaande box 3-regels zijn van toepassing. De Belastingdienst licht toe hoe je aangifte doet. | Een nieuw stelsel zou het werkelijke rendement als uitgangspunt nemen. | De definitieve regels, de precieze uitwerking en de invoering kunnen nog veranderen. |
| Je persoonlijke omstandigheden tellen mee voor de aangifte en uitkomst. | Plannen maken onderscheid tussen belasting over waardegroei tijdens bezit en bij verkoop. | Welke vorm uiteindelijk geldt en hoe die op jouw situatie uitwerkt, staat niet vast. |
Omdat box 3-regels kunnen veranderen, hoort een financieel plan ruimte te laten voor meer dan één mogelijke uitkomst. Dat betekent niet dat je elke beleidsdiscussie direct moet beantwoorden met een grote wijziging. Het betekent wel dat je bij plannen voor je pand rekening houdt met onzekerheid en je keuzes opnieuw bekijkt wanneer regels veranderen.
Neem de aandachtspunten rond je beleggingspand in box 3 samen met Verbrugge mee in een financieel plan. Zo verbind je de actuele regels aan je eigen doelen, zonder een voorstel alvast als vaste uitkomst te behandelen. Wil je je financiële situatie en plannen overzichtelijk naast elkaar zetten, dan kan een financiële scan van jouw situatie helpen bij dat gesprek.
Beleggingspand privé of via een bv: vergelijk de gevolgen voor jouw plan
Een pand privé aanhouden of onderbrengen in een bv is geen keuze die je alleen op basis van belasting maakt. De eigendomsvorm kan ook gevolgen hebben voor de financiering, de administratie en de beschikbaarheid van je geld. Wat passend is, hangt af van je plannen en omstandigheden. Er is dus geen route die voor iedereen automatisch de beste is.
Vergelijk de mogelijkheden stap voor stap. Breng eerst in beeld wat je met het pand wilt doen en welke middelen je nodig hebt. Kijk daarna hoe elke eigendomsvorm aansluit op je inkomsten, verplichtingen en andere doelen. Een overzicht helpt je de juiste vragen te stellen, maar vervangt geen individuele fiscale beoordeling.
| Aandachtspunt | Privébezit | Bezit via een bv |
|---|---|---|
| Financiering | Bekijk hoe de financiering past bij je persoonlijke inkomen en bestaande verplichtingen. | Breng in kaart hoe de financiering binnen de bv wordt geregeld en welke middelen daarvoor beschikbaar zijn. |
| Geld beschikbaar houden | Vergelijk de lasten van het pand met je persoonlijke maandelijkse ruimte en buffer. | Onderzoek hoeveel geld nodig blijft voor verplichtingen en plannen binnen de bv. |
| Administratie | Houd inkomsten, lasten en gegevens over het pand overzichtelijk bij. | Neem mee dat bezit via een bv ook administratie op naam van de bv vraagt. |
| Gebruik en doelen | Beoordeel hoe verhuur of eigen gebruik past bij je persoonlijke plannen. | Leg vast welk doel de bv met het pand heeft en hoe dat aansluit op je plannen. |
Welke financiële onderdelen vergelijk je naast belasting?
Maak een overzicht van financieringslasten, mogelijke inkomsten, onderhoud en reserves. Reken niet alleen met een situatie waarin het pand steeds inkomsten oplevert. Leegstand of wisselende inkomsten kunnen betekenen dat je tijdelijk meer uit je buffer betaalt. Kijk ook naar andere bezittingen en verplichtingen binnen je huishouden. Zo zie je of geld voor het pand ten koste kan gaan van bijvoorbeeld woonlasten, pensioensparen of andere geplande uitgaven.
Een vergelijking wordt bruikbaarder als je voor beide opties dezelfde uitgangspunten gebruikt. Noteer welke inkomsten je verwacht, welke lasten terugkomen en hoeveel reserve je wilt aanhouden. Dat voorspelt de uiteindelijke uitkomst niet, maar maakt de financiële gevolgen wel inzichtelijker.
Wanneer is een structuurvergelijking extra belangrijk?
Neem de keuze opnieuw onder de loep als je een pand wilt kopen, verhuur start of uitbreidt, of je vastgoedbezit wilt vergroten. Ook een verandering in inkomen kan je financiële ruimte veranderen. Zet daarom je plannen voor de komende jaren naast de financiering en de lasten. Wil je bijvoorbeeld minder gaan werken of een andere woning kopen, kijk dan hoeveel geld en ruimte daarvoor overblijft.
De juiste afweging draait om jouw belang, niet om één algemene regel. Met een financieel plan via Verbrugge bekijk je de gevolgen van een beleggingspand in box 3 in samenhang met je financiering en persoonlijke doelen. Een financiële scan van jouw situatie kan helpen om de financiële onderdelen overzichtelijk naast elkaar te zetten.
Maak een financieel plan voor je beleggingspand in vijf overzichtelijke stappen
Een bruikbaar plan begint niet met een belastingberekening, maar met jouw doelen en de feiten over het pand. Zo zie je welke keuzes aandacht vragen en welke gegevens nog ontbreken. Volg deze vijf stappen om vastgoed, financiering en andere plannen in één overzicht samen te brengen.
- Breng je doelen in kaart. Bepaal eerst wat je met het pand wilt bereiken. Wil je inkomsten opbouwen, vermogen voor later aanhouden of het pand op termijn verkopen? Schrijf ook andere doelen op, zoals een verhuizing, pensioen of een toekomstige aankoop. Zo wordt duidelijk welke rol het vastgoed in jouw leven moet spelen.
- Verzamel de gegevens over het pand. Noteer wie eigenaar is, hoe je het pand gebruikt en of je het verhuurt. Verzamel daarnaast informatie over de financiering, mogelijke huurinkomsten, vaste lasten en onderhoud. Zet ook andere bezittingen en verplichtingen van jou of je huishouden op een rij. Gebruik bedragen en documenten die je kunt onderbouwen.
- Scheid feiten van aannames. Maak bijvoorbeeld drie kolommen: vaststaande gegevens, verwachtingen en punten die je nog moet controleren. Een lopende betalingsverplichting is een gegeven; toekomstige huurinkomsten kunnen een verwachting zijn. Noteer bij fiscale vragen welk belastingjaar en welke officiële informatie je nodig hebt. Zo voorkom je dat een aanname ongemerkt als zekerheid in je plan terechtkomt.
- Werk verschillende scenario’s uit. Vergelijk bijvoorbeeld een situatie waarin het pand verhuurd blijft met een periode waarin er tijdelijk geen huur binnenkomt. Je kunt ook bekijken wat er verandert als je inkomen daalt, lasten stijgen of regels wijzigen. Dit voorspelt niet wat er zal gebeuren. Het laat wel zien hoeveel ruimte je mogelijk nodig hebt en welke keuzes gevolgen hebben voor je buffer en andere uitgaven.
- Kies vervolgstappen en werk het plan bij. Bekijk of de financiering past bij je beschikbare middelen, reserve en belangrijke uitgaven. Bespreek hoe een hypotheek aansluit op je plannen en financiële ruimte. Leg vast welke informatie je nog nodig hebt en wanneer je het overzicht opnieuw bekijkt. Doe dat ook als je inkomen, het gebruik van het pand of je doelen veranderen.
Je hoeft niet meteen elk antwoord te hebben. Een overzicht maakt juist zichtbaar waar nog vragen liggen. Een financiële scan van jouw situatie kan helpen om je gegevens en doelen te ordenen. Zo krijgt Beleggingspand / Onroerend Goed in Box3, maak een financieel plan via Verbrugge een praktische invulling: je bekijkt de keuzes rond het pand in samenhang met wat voor jou belangrijk is.
Persoonlijk financieel plan met Verbrugge: vastgoedkeuzes in samenhang bekijken
Een beleggingspand raakt vaak meer dan de vraag wat het oplevert. Je bestaande hypotheek, plannen voor een andere woning en wensen voor later kunnen allemaal meespelen. Verbrugge helpt die onderdelen in een persoonlijk financieel plan met elkaar te verbinden. Het vertrekpunt is wat jij belangrijk vindt en wat past bij jouw financiële ruimte, niet een product of standaardoplossing.
Hoe passen vastgoed en hypotheek in één financieel overzicht?
In een totaaloverzicht staan de financiering van je beleggingspand en je eventuele woonhypotheek naast elkaar. Zo kun je zien hoe bestaande verplichtingen en toekomstige financiering samenhangen met je maandelijkse ruimte. Ook woonwensen, pensioenplannen en de buffer die je wilt behouden tellen mee. Als financiering een belangrijk deel van de afweging is, kan hypotheekadvies helpen om de mogelijkheden in relatie tot jouw doelen te bekijken.
Een voorbeeld: je wilt over enkele jaren verhuizen, terwijl je het beleggingspand wilt aanhouden. Dan is het zinvol om niet alleen de financiering van het pand te bekijken, maar ook wat je toekomstige woonplannen vragen. Hetzelfde geldt als je wilt weten hoe vastgoed past bij je pensioen. Door die onderwerpen samen te bespreken, wordt duidelijk welke keuzes elkaar kunnen raken en welke vragen nog openstaan.
Wat levert een plan op als regels of doelen veranderen?
Een financieel plan geeft houvast bij nieuwe keuzes. Je kunt je plannen opnieuw naast je inkomen, lasten, beschikbare middelen en doelen leggen. Verandert je situatie, bijvoorbeeld doordat je inkomen verandert of je andere woonwensen krijgt, dan zie je welke onderdelen opnieuw aandacht vragen. Ook als regelgeving wijzigt, kun je het overzicht actualiseren op basis van de informatie die dan geldt. Zo blijft een eerdere aanname niet ongemerkt het uitgangspunt.
Verbrugge is een onafhankelijk familiebedrijf met wortels in Brabant en vestigingen in Oosterhout en Raamsdonksveer. We helpen klanten in de regio, waaronder Made, Hank, Waspik, Dussen, Drimmelen, Den Hout, Terheijden, Geertruidenberg, Raamsdonk en Sprang-Capelle. Vanuit die regionale betrokkenheid kijken we met jou naar vastgoed, hypotheek en persoonlijke doelen als één geheel. Een financieel plan geeft geen vaste uitkomst voor toekomstige regels of rendement. Het helpt je wel om keuzes te maken vanuit jouw belangen en om financiële onderdelen op elkaar af te stemmen.
Wil je jouw situatie vertalen naar een overzicht dat past bij je wensen en plannen? Bespreek jouw persoonlijke financiële plan met Verbrugge. Zo bepalen we samen welke vragen rond je beleggingspand, financiering en toekomstdoelen als eerste aandacht verdienen.
Geef je vastgoedplannen een stevig vertrekpunt
Een goed financieel plan hoeft niet elke toekomstige verandering te voorspellen. Het helpt je wel om bewust te kiezen en bij te sturen wanneer jouw leven of de regels veranderen. Zo kun je vastgoed blijven beoordelen naast de plannen die voor jou belangrijk zijn, zonder je financiële ruimte uit het oog te verliezen.
Beleggingspand / Onroerend Goed in Box3, maak een financieel plan via Verbrugge: zet jouw wensen centraal en breng in kaart welke financiële keuzes daarbij passen. Verbrugge kijkt met je mee vanuit jouw belangen. Persoonlijke financiële planning en hypotheekadvies kunnen helpen om vastgoed en andere doelen op elkaar af te stemmen.
Klaar om jouw volgende stap te bepalen? Bespreek jouw financiële plan met Verbrugge en geef jouw vastgoedplannen een helder vertrekpunt.
Veelgestelde vragen
Valt een verhuurde woning altijd in box 3?
Nee, alleen het feit dat je een woning verhuurt, bepaalt de fiscale indeling niet. De uitkomst kan ook afhangen van hoe je het pand gebruikt, wie eigenaar is en welke regels gelden voor het belastingjaar. Een woning die je deels zelf gebruikt en deels verhuurt, kan bijvoorbeeld andere vragen oproepen dan een pand dat je volledig verhuurt. De Belastingdienst geeft de officiële uitleg over de actuele regels.
Betaal je in 2026 belasting over de huur of over de waarde van een beleggingspand?
Dat volgt niet simpelweg uit alleen de huur die je ontvangt of de waarde van je pand. In 2026 gelden de huidige box 3-regels, waarin voor bepaalde bezittingen met een berekend rendement wordt gewerkt. Er is ook een regeling waarbij je onder voorwaarden het werkelijk behaalde rendement kunt laten meewegen. Welke behandeling voor jou geldt, hangt af van de actuele regels en jouw situatie. Controleer daarom de informatie van de Belastingdienst.
Wat verandert er mogelijk in box 3 vanaf 2028?
De Rijksoverheid noemt 1 januari 2028 als beoogde ingangsdatum voor een nieuw stelsel op basis van werkelijk rendement. Die datum en de voorgestelde uitwerking zijn niet hetzelfde als definitieve regels. De wetgeving kan nog veranderen. Houd bij je planning daarom de huidige regels apart van het voorstel en controleer de stand van zaken opnieuw voordat je op een toekomstige belastinguitkomst rekent.
Kan ik de hypotheekschuld van een beleggingspand meenemen in box 3?
De fiscale behandeling van een schuld hangt af van de regels voor het betreffende jaar en van jouw omstandigheden. Ga er dus niet automatisch van uit dat de volledige hypotheekschuld op een bepaalde manier meetelt of je belasting verlaagt. Houd de schuld wel duidelijk apart in je financiële administratie. Noteer bijvoorbeeld het openstaande bedrag, de maandlasten en de looptijd, zodat je de invloed op je beschikbare geld kunt beoordelen.
Is een beleggingspand privé houden altijd beter dan het in een bv onderbrengen?
Nee. De passende vorm hangt af van onder meer de financiering, het beschikbare vermogen, het gebruik van het pand en de administratie die erbij komt kijken. Ook maakt het uit of je huurinkomsten wilt gebruiken of juist geld in de onderneming wilt laten. Vergelijk de mogelijkheden op basis van jouw situatie en doelen. Een financieel overzicht helpt bij die afweging, maar geeft op zichzelf geen individuele fiscale beoordeling.
Hoe neem ik een beleggingspand op in mijn financiële plan?
Begin met de eigendomsgegevens, financiering, verwachte inkomsten en terugkerende lasten. Zet die naast je andere bezittingen, schulden en doelen, zoals verhuizen of pensioen. Maak duidelijk wat je zeker weet en wat nog een aanname is. Of het pand nu in Oosterhout, Raamsdonksveer, Made, Hank, Waspik, Dussen, Drimmelen, Den Hout, Terheijden, Geertruidenberg, Raamsdonk of Sprang-Capelle staat, de locatie is één onderdeel van het totaalbeeld. Bij Beleggingspand / Onroerend Goed in Box3, maak een financieel plan via Verbrugge staat jouw situatie centraal.
Heeft een tweede woning voor eigen gebruik dezelfde box 3-behandeling als een verhuurde woning?
Dat kun je niet zonder meer aannemen. Eigen gebruik en verhuur zijn verschillende kenmerken die relevant kunnen zijn bij de beoordeling, naast eigendom en de regels voor het belastingjaar. Noteer daarom hoe vaak je de woning zelf gebruikt en of je haar ook verhuurt. Raadpleeg vervolgens de officiële informatie voor het juiste jaar. Zo voorkom je dat je de behandeling van een verhuurde woning automatisch toepast op jouw tweede woning.
Disclaimer
Deze BLOG is een informatieve uiting van Verbrugge Groep gemaakt door A.I. Er kunnen geen rechten aan worden ontleend.