Hypotheek in Dussen, praktijkvoorbeelden vanuit Verbrugge
13 september 2026
Wist je dat een standaard online rekentool je zomaar tienduizenden euro’s naast de werkelijke leenruimte kan zetten? Het is een frustrerende ontdekking als je net dat ene droomhuis op het oog hebt en er later achter komt dat de cijfers niet kloppen. Je wilt simpelweg weten waar je aan toe bent, zeker nu de hypotheekrente begin september 2026 is gestegen naar gemiddeld 4,17 procent voor tien jaar vast met NHG. Je maximale hypotheek berekenen, Verbrugge adviseert om dit proces serieuzer aan te pakken dan alleen een snelle klik op een website om nare verrassingen te voorkomen.
We begrijpen de onzekerheid die komt kijken bij stijgende rentes en de complexe regels voor bijvoorbeeld ondernemers of senioren. Je zoekt geen vage beloftes, maar financiële rust en een woning die echt binnen je budget past. Sinds 1977 werken we als nuchter familiebedrijf puur voor jouw belang. We zorgen dat je niet alleen een lening afsluit, maar een gezonde toekomst tegemoet gaat zonder hiaten in je verzekeringen of hypotheekopbouw.
In deze gids ontdek je precies hoe jouw leenruimte wordt bepaald, inclusief de invloed van de nieuwe NHG-grens van 470.000 euro en de extra ruimte die een gunstig energielabel je biedt. We leggen uit hoe persoonlijk advies het verschil maakt tussen een financiële misser en een woning waarbij je alles goed voor elkaar hebt.
Belangrijkste Punten
- Je ontdekt waarom je maximale leenruimte afhangt van meer dan alleen je bruto inkomen, zoals het energielabel van je nieuwe woning en de rentestanden van 2026.
- Je leert waarom een maximale hypotheek berekenen, Verbrugge adviseert, altijd maatwerk is om financiële hiaten te voorkomen en je droomhuis echt betaalbaar te houden.
- We leggen uit welke documenten essentieel zijn voor je eerste gesprek, zodat je direct een realistisch beeld krijgt van je financiële mogelijkheden.
- Je krijgt inzicht in de specifieke regels voor ondernemers en senioren, zodat ook jij met zekerheid kunt bieden op de woningmarkt.
- Ontdek hoe de unieke combinatie van makelaardij en onafhankelijk hypotheekadvies onder één dak ervoor zorgt dat je alles rondom je verhuizing goed voor elkaar hebt.
Waarom je maximale hypotheek berekenen meer is dan alleen een getalletje
Het bepalen van een maximale hypotheek voelt vaak als een kille rekensom. De bank kijkt naar je bruto jaarinkomen en de waarde van de woning, maar vergeet daarbij wie jij bent. Voor ons is die grens niet zomaar een getal; het is de balans tussen wat technisch mogelijk is en wat voor jou financieel verstandig voelt. Je wilt immers niet alleen een dak boven je hoofd, maar ook de ruimte houden om te leven. Je maximale hypotheek berekenen, Verbrugge adviseert om hierbij altijd uit te gaan van je eigen maandelijkse realiteit in plaats van enkel de maximale banknormen.
Om dit concept beter te begrijpen, kun je deze handige video bekijken over hoe je maximale lening wordt bepaald op basis van je inkomen:
De menselijke maat in een wereld van algoritmes
In een tijd waarin alles digitaal gaat, verdwijnt de menselijke maat vaak uit het oog. Een algoritme weet niet of jij elk jaar drie weken wilt gaan skiën of dat je over vijf jaar minder wilt gaan werken. De bank gunt je misschien een hoog bedrag, maar dat betekent niet dat je die maandlasten ook echt wilt dragen. Bij Verbrugge kijken we met een nuchtere Brabantse blik naar je situatie. We bespreken je toekomstplannen en hobby’s, zodat je hypotheek past bij je leven en niet andersom. Zo heb je het pas echt goed voor elkaar!
De risico’s van blind varen op online tools
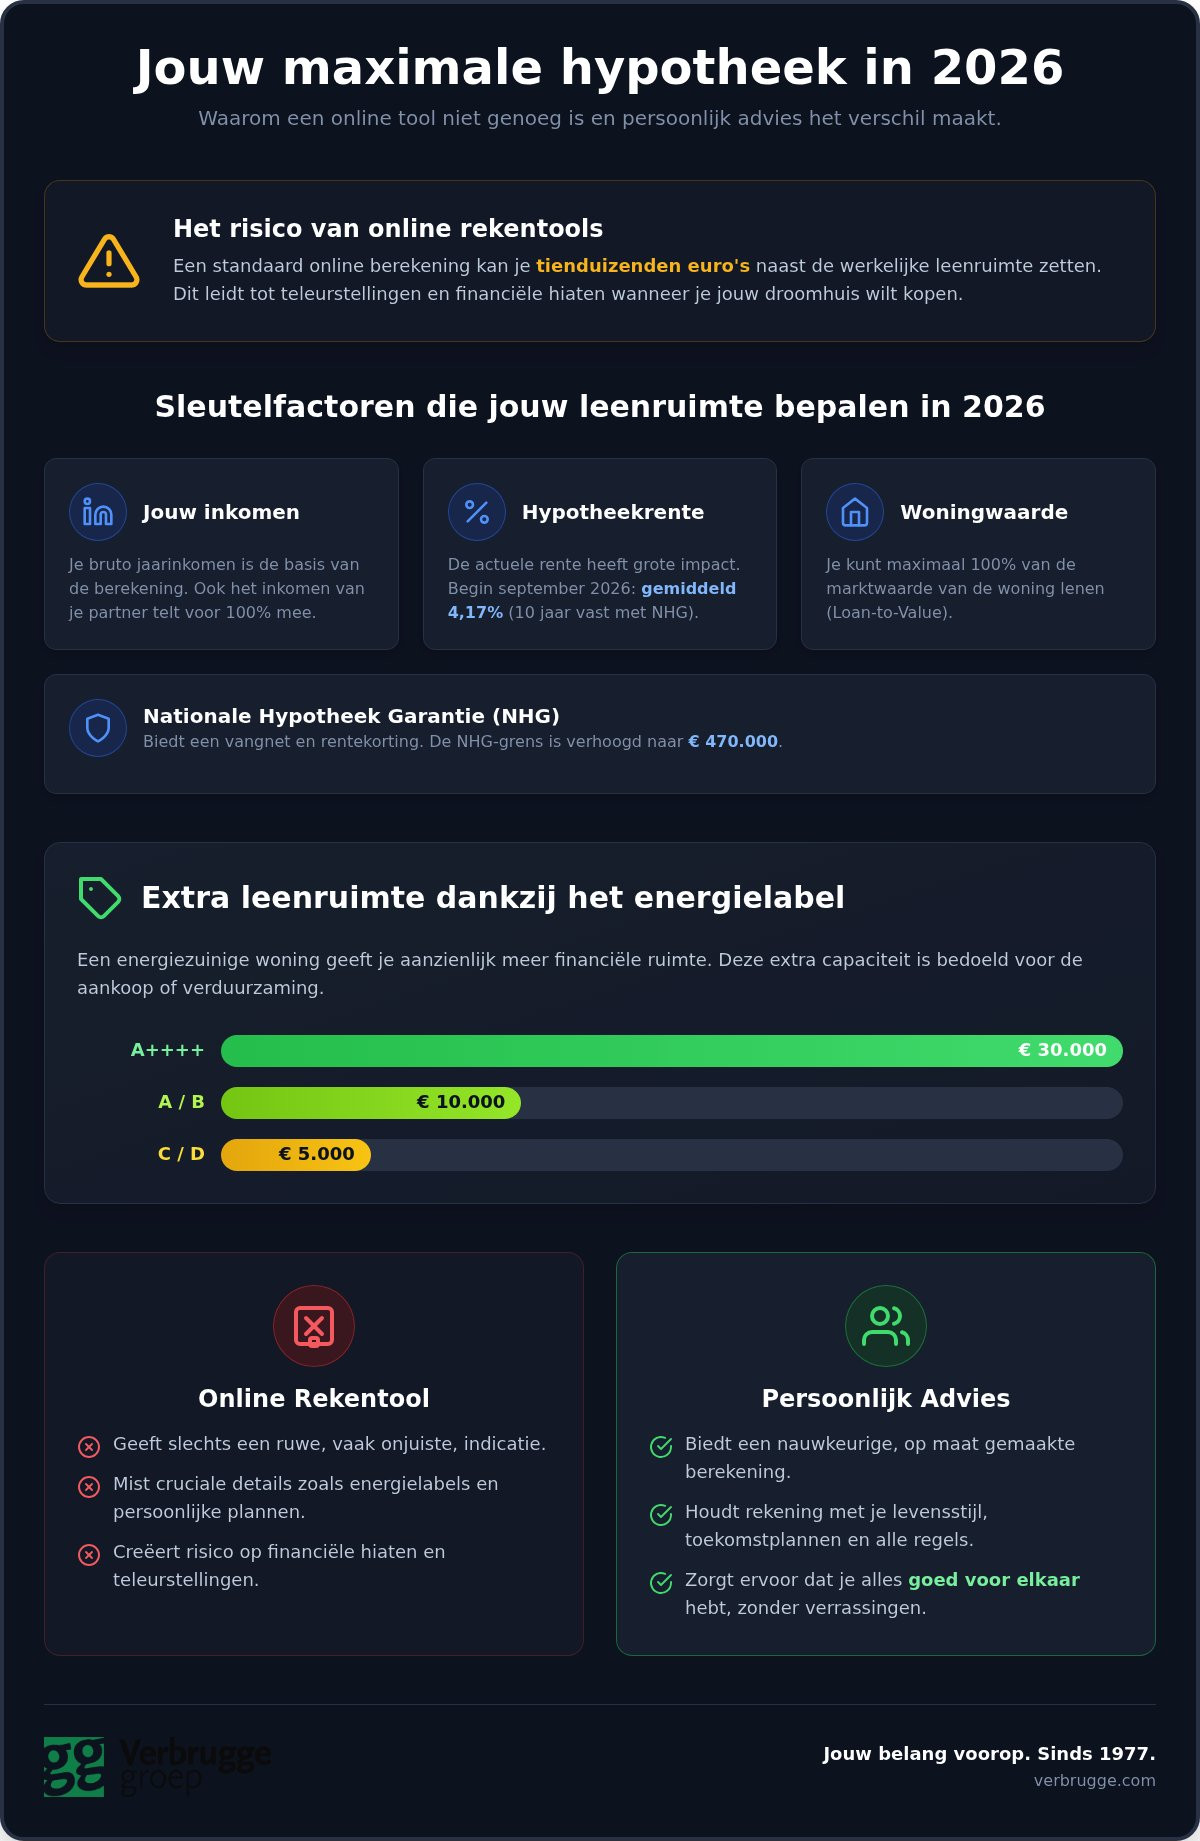
Standaard online rekentools zijn handig voor een eerste indicatie, maar ze zijn vaak te onnauwkeurig. Ze missen cruciale details, zoals de extra leenruimte voor een energiezuinige woning. In 2026 kun je voor een woning met label A++++ bijvoorbeeld tot 30.000 euro extra lenen. Een tool ziet dit vaak over het hoofd, wat kan leiden tot hiaten in je financiële planning. Het proces van je maximale hypotheek berekenen, Verbrugge adviseert om dit altijd te laten toetsen door een expert, begint bij eerlijkheid over je uitgaven. Wij voorkomen zulke hiaten door een volledige financiële scan uit te voeren. We kijken naar het totaalplaatje: van je pensioenopbouw tot je verzekeringen. Kwaliteit in advies kost geld, maar het levert je de rust op dat je nooit voor nare verrassingen komt te staan.
De factoren die jouw maximale hypotheek bepalen in 2026
Het berekenen van je leenruimte is in 2026 een stuk fijnmaziger geworden. Je inkomen is de motor van je aanvraag, maar de actuele rentestand bepaalt de versnelling. Met een gemiddelde rente van 4,17 procent voor tien jaar vast met NHG in september 2026, merk je direct dat elke wijziging impact heeft. Hoe hoger de rente, hoe minder je maandelijks kunt lenen voor hetzelfde bedrag. Daarnaast telt het inkomen van een partner voor de volle 100 procent mee bij de bepaling van het gezamenlijke budget. Er zijn verschillende factoren die je maximale hypotheek bepalen, maar we kijken ook naar de marktwaarde van de woning. Je kunt in de basis nooit meer lenen dan 100 procent van die waarde, de zogenaamde Loan-to-Value grens.
De impact van het energielabel op je lening
In 2026 speelt de energiezuinigheid van een huis een hoofdrol in je financiële mogelijkheden. Koop je een woning met een label A++++? Dan mag je tot 30.000 euro extra lenen bovenop je standaardmaximum. Zelfs voor een woning met label A of B is er al 10.000 euro extra ruimte. Heb je een huis op het oog met een minder gunstig label, zoals C of D? Dan krijg je nog steeds 5.000 euro extra leenruimte. Je maximale hypotheek berekenen, Verbrugge adviseert om deze extra ruimte slim te benutten voor verduurzaming. Zo verlaag je niet alleen je ecologische voetafdruk, maar ook je maandelijkse lasten. Een slecht label zonder verduurzamingsplan kan je leencapaciteit juist beperken, omdat banken strenger kijken naar de toekomstige betaalbaarheid van je energierekening.
Studieschuld en andere maandelijkse lasten
Ook je lopende financiële verplichtingen wegen zwaar mee. In 2026 hanteren banken een nieuwe wegingsmethode voor studieschulden. Er wordt nu gekeken naar de werkelijke maandlast van je schuld in plaats van naar het oorspronkelijke geleende bedrag. Dit pakt voor veel mensen gunstiger uit, maar transparantie blijft essentieel. Of het nu gaat om alimentatie, een creditcardschuld of een private leasecontract; elk bedrag dat je maandelijks afdraagt, vermindert je ruimte voor een hypotheek. Als nuchter familiebedrijf vinden we het belangrijk dat je geen risico’s neemt die je nachtrust kosten. We zorgen dat alles perfect op elkaar aansluit, zodat er geen hiaten in je planning ontstaan. Wil je alvast een eerste indicatie van je mogelijkheden? Gebruik dan onze hypotheekcheck voor een snelle scan van je situatie.
Voor een echt waterdicht plan is een financiële scan de volgende logische stap om alles goed voor elkaar te krijgen.
Online rekentools versus persoonlijk advies van Verbrugge
Een online rekentool geeft je binnen drie minuten een antwoord. Dat is prettig voor de snelheid, maar het blijft een grove schatting op basis van een beperkt algoritme. Voor een standaard situatie werkt dit prima, maar zodra je leven afwijkt van het gemiddelde, schieten deze tools tekort. Je maximale hypotheek berekenen, Verbrugge adviseert om die online uitkomst slechts als startpunt te zien. Wij gaan namelijk verder waar de tool stopt. Door onze gecombineerde rol als aankoopmakelaar en hypotheekadviseur verbinden we de cijfers direct aan de praktijk van de woningmarkt.
Wij hebben toegang tot meer dan 40 verschillende geldverstrekkers. Dit is een cruciaal verschil met een rechtstreeks gesprek bij je eigen bank. Een bank adviseert immers alleen over haar eigen producten. Wij vergelijken niet alleen de rentestanden, maar juist ook de kleine lettertjes en voorwaarden die op de lange termijn het verschil maken tussen financiële rust en onverwachte lasten. Kwaliteit heeft een prijs, maar onafhankelijk advies verdient zichzelf terug door een hypotheek die naadloos aansluit op jouw situatie zonder hiaten.
Hypotheekadvies voor senioren en ondernemers
Ondernemers horen vaak dat hun maximale lening lastig vast te stellen is. Een rekentool kijkt vaak naar het gemiddelde van de laatste drie jaar, terwijl wij dieper in de jaarcijfers duiken om de werkelijke verdiencapaciteit aan te tonen. Hierdoor kun je als ondernemer vaak meer lenen dan je zelf voor mogelijk hield. Ook voor de oudere generatie zijn er volop kansen. Heb je veel overwaarde in je huidige woning? Dan zijn er specifieke producten om die waarde te verzilveren voor een nieuwe stap of een verbouwing. Kijk voor de mogelijkheden op onze pagina over hypotheekadvies voor senioren.
De kracht van onafhankelijkheid
Als onafhankelijk familiebedrijf staan we sinds 1977 naast je, niet naast de bank. Jouw belang is ons enige uitgangspunt. Dat betekent dat we soms kritisch zijn op een te hoge lening, zelfs als de bank het wel toestaat. We willen dat je alles goed voor elkaar hebt, ook als het leven even tegenzit. We zijn transparant over de kosten van ons advies, omdat we geloven dat vakmanschap en een persoonlijke aanpak essentieel zijn voor een stabiele financiële basis. In plaats van een kille berekening krijg je bij ons een partner die meedenkt over je hele financiële huishouding.
Zo bereid je je voor op het eerste hypotheekgesprek
Een goede voorbereiding is het halve werk, zeker als het gaat om je financiële toekomst. Voordat je Funda afstruint of een bod uitbrengt, heb je duidelijkheid nodig. Je kunt bij ons altijd binnenlopen voor een oriëntatiegesprek op onze kantoren in Oosterhout of Raamsdonksveer. We kijken dan niet alleen naar de cijfers van nu, maar ook naar wie je bent en waar je naartoe wilt. Je maximale hypotheek berekenen, Verbrugge adviseert om dit gesprek te gebruiken om al je twijfels over de huidige markt en stijgende rentes op tafel te leggen. We nemen de tijd voor je, want we begrijpen dat een huis kopen een van de grootste stappen in je leven is.
Tijdens dit eerste gesprek duiken we dieper in je maandelijkse uitgavenpatroon. Het is verstandig om vooraf voor jezelf op een rij te zetten wat je nu uitgeeft aan boodschappen, hobby’s en vakanties. Zo bepalen we samen een realistisch budget waarbij je ook na de aankoop nog lekker kunt blijven leven. Denk ook alvast na over de toekomst. Heb je plannen voor gezinsuitbreiding, wil je over een paar jaar minder gaan werken of droom je ervan om eerder te stoppen? Dit soort keuzes hebben direct invloed op de hypotheekvorm die het beste bij je past.
Checklist voor je documentatie
Om direct spijkers met koppen te kunnen slaan, helpt het als je de juiste papieren bij de hand hebt. Voor een vliegende start hebben we in ieder geval je meest recente loonstrook, een werkgeversverklaring en een actueel overzicht van je pensioen nodig. Ben je al huizenbezitter? Dan is de waarde van je huidige woning een cruciale factor in de berekening. Je maximale hypotheek berekenen, Verbrugge adviseert om niet te gokken met de overwaarde. Wij helpen je graag met een gratis waardebepaling van je huidige huis, zodat we met harde feiten kunnen rekenen.
Stel de juiste vragen aan je adviseur
Gebruik het gesprek om kritisch te zijn. Vraag ons naar de verschillende rentevaste periodes en welke aflossingsvormen het beste aansluiten bij jouw risicoprofiel. Vergeet ook de verzekeringen rondom je woning niet; je wilt immers dat je gezin beschermd is als er onverhoopt iets gebeurt. Wij kijken verder dan alleen de lening en zorgen dat ook je schadeverzekeringen en levensverzekeringen naadloos aansluiten op je nieuwe situatie. Zo weet je zeker dat je alles “Goed voor elkaar!” hebt en dat er geen hiaten ontstaan in je financiële planning.
Ben je klaar om te ontdekken wat er echt mogelijk is voor jouw woonsituatie? Maak direct een afspraak voor een financiële scan bij een van onze adviseurs.
Je woondroom slim geregeld met het totaalpakket van Verbrugge
Je maximale hypotheek berekenen, Verbrugge adviseert om dit proces te zien als de fundering van je woondroom. In de huidige dynamische markt van de Amerstreek, die loopt van Made tot Waspik, is snelheid en zekerheid essentieel. Als je precies weet wat je financiële grenzen zijn, sta je met een veel sterker verhaal bij de verkoopmakelaar. Sinds 1967 werken wij als onafhankelijk familiebedrijf aan een totaalaanpak waarbij we de makelaardij, hypotheekadvies en verzekeringen onder één dak brengen. Deze synergie zorgt ervoor dat je niet van het kastje naar de muur wordt gestuurd, maar direct een helder antwoord krijgt op elke vraag. Onze Brabantse wortels zorgen voor een nuchtere aanpak waarbij we ingewikkelde zaken gewoon in begrijpelijke taal uitleggen.
Alles onder één dak in de regio Oosterhout
Het kopen van een woning brengt veel regelwerk met zich mee. Door te kiezen voor een lokale expert zoals onze makelaar Oosterhout, profiteer je van een enorm netwerk en diepgaande kennis van de lokale woningmarkt. We kijken echter verder dan alleen de overdracht bij de notaris. We controleren direct of je huidige verzekeringen nog wel passen bij je nieuwe woning en gezinssituatie. Hiermee voorkomen we hiaten in je dekking, zodat je bij schade niet voor nare verrassingen komt te staan. Of het nu gaat om je opstalverzekering of je levensverzekering, we zorgen dat alles naadloos op elkaar aansluit. Het uiteindelijke doel is simpel: we willen dat je alles goed voor elkaar hebt.
Jouw belangenbehartiger in een drukke markt
In een markt waar prijzen snel kunnen stijgen, heb je een partner nodig die nuchter blijft en jouw belang voorop stelt. Wij zijn geen verlengstuk van een bank of verzekeraar, maar een onafhankelijke adviseur die kritisch meekijkt naar elke stap in het proces. Onze langetermijnvisie als familiebedrijf betekent dat we liever een eerlijk en degelijk advies geven waar je over tien jaar nog steeds blij mee bent, dan een snelle deal sluiten. We zijn transparant over het feit dat kwaliteit geld kost, maar deze investering in professioneel advies betaalt zich terug in financiële rust. We staan naast je bij de aankoop, de financiering en de nazorg, precies zoals we dat al decennia doen voor onze klanten.
Wil je met een gerust hart op zoek naar je nieuwe thuis in de regio? Plan vandaag nog je financiële scan bij Verbrugge en ontdek je werkelijke mogelijkheden in de huidige markt.
Zet vandaag de eerste stap naar je nieuwe thuis
Het kopen van een woning is een strategische beslissing die vraagt om een solide basis. Je weet nu dat factoren zoals het energielabel van je toekomstige huis en je persoonlijke toekomstplannen zwaarder wegen dan een simpele rekensom op internet. Je maximale hypotheek berekenen, Verbrugge adviseert om hierbij altijd uit te gaan van financiële rust op de lange termijn. Met onze onafhankelijke aanpak vergelijken we ruim 40 geldverstrekkers om de voorwaarden te vinden die echt bij jouw leven passen.
Sinds 1967 zijn we een vertrouwde partner in de regio. Met een klantwaardering van 9.6 uit ruim 1100 reviews weet je dat jouw belang bij ons op de eerste plaats staat. We voorkomen hiaten in je planning en zorgen dat je verzekeringen en hypotheek naadloos op elkaar aansluiten. Zo heb je alles goed voor elkaar en kun je met zelfvertrouwen de woningmarkt op.
Bereken je mogelijkheden en plan je gratis hypotheekgesprek bij Verbrugge. We kijken er naar uit om samen met jou je woondromen te realiseren.
Veelgestelde vragen over je maximale hypotheek
Hoeveel kan ik maximaal lenen voor een hypotheek in 2026?
In 2026 hangt je maximale lening af van je inkomen, de actuele rente en het energielabel van de woning. Met de huidige rente van rond de 4,17 procent voor tien jaar vast met NHG, kun je bij een gezamenlijk inkomen van 90.000 euro ongeveer 450.648 euro lenen. De NHG-grens ligt dit jaar op 470.000 euro. Je maximale hypotheek berekenen, Verbrugge adviseert om ook rekening te houden met de extra ruimte voor energiezuinige woningen.
Heeft mijn studieschuld veel invloed op mijn maximale hypotheek?
Je studieschuld heeft zeker invloed, maar de regels in 2026 zijn gunstiger dan voorheen. Banken kijken nu naar je werkelijke maandlasten in plaats van naar de oorspronkelijke hoogte van de schuld. Hierdoor blijft er vaak meer ruimte over voor je hypotheek. Wees hierover altijd transparant tijdens je gesprek in Raamsdonksveer of Oosterhout. Wij zorgen dat je schuld op de juiste manier wordt meegewogen, zodat je niet voor verrassingen komt te staan bij de bank.
Kan ik extra lenen voor het verduurzamen van mijn woning?
Ja, verduurzaming wordt in 2026 financieel flink gestimuleerd. Voor een energie-neutrale woning kun je zelfs tot 40.000 euro extra lenen bovenop je inkomen. Heb je een woning met label A++++ op het oog? Dan bedraagt de extra ruimte 30.000 euro. Ook voor het verbeteren van een minder zuinig huis zijn er ruime mogelijkheden om de verbouwing mee te financieren in je hypotheek, mits dit binnen de marktwaarde van de woning past.
Wat is het verschil tussen een online berekening en een gesprek bij Verbrugge?
Een online tool geeft een snelle indicatie, maar mist de diepgang van een persoonlijk plan. Wij kijken naar je volledige financiële huishouding, inclusief pensioen en verzekeringen, om hiaten te voorkomen. Je maximale hypotheek berekenen, Verbrugge adviseert om gebruik te maken van onze toegang tot meer dan 40 geldverstrekkers. Dit maatwerk is essentieel voor ondernemers, senioren of mensen met een complexer arbeidsverleden die in de regio Oosterhout een huis willen kopen.
Hoeveel eigen geld heb ik nodig om een huis te kopen?
Je kunt maximaal 100 procent van de woningwaarde lenen, dus je hebt eigen geld nodig voor de bijkomende kosten. Denk hierbij aan de overdrachtsbelasting, de notaris en de kosten voor hypotheekadvies. Meestal gaat het om ongeveer 2 tot 6 procent van de koopsom. Als je een woning wilt kopen in plaatsen zoals Made of Geertruidenberg, is het verstandig om dit bedrag vooraf op een spaarrekening te hebben staan voor een vlotte afhandeling van de transactie.
Kan ik als zzp’er ook een maximale hypotheek berekenen?
Absoluut, ondernemers zijn bij ons van harte welkom. We kijken naar de gemiddelde nettowinst van de afgelopen drie kalenderjaren om je inkomen vast te stellen. Soms is een kortere periode ook mogelijk als de cijfers stabiel zijn en de toekomstverwachting goed is. Omdat we een nuchter familiebedrijf zijn, begrijpen we hoe ondernemers denken. We duiken diep in je jaarcijfers om een maximale lening te realiseren die echt past bij je zakelijke succes.
Wat doet een stijgende rente met mijn maximale lening?
Een stijgende rente zorgt direct voor hogere maandlasten, waardoor je minder kunt lenen bij hetzelfde inkomen. In september 2026 zagen we de rente stijgen naar gemiddeld 4,17 procent. Dit betekent dat je leencapaciteit iets afneemt vergeleken met een periode van lagere rentes. Wij berekenen nauwkeurig wat deze schommelingen betekenen voor jouw specifieke situatie, zodat je met zekerheid een bod kunt uitbrengen op een woning in de Amerstreek, van Hank tot Waspik.
Is een eerste gesprek over mijn hypotheek bij Verbrugge gratis?
Ja, het eerste oriëntatiegesprek bij ons op kantoor is altijd gratis en geheel vrijblijvend. We bespreken je wensen, bekijken je globale mogelijkheden en leggen uit hoe onze totaalaanpak werkt. We vinden het belangrijk dat er een klik is en dat je vertrouwen hebt in onze expertise. Pas als we echt voor je aan de slag gaan met het aanvragen van de hypotheek, brengen we kosten in rekening. Zo begin je zonder drempels aan je zoektocht.
Disclaimer
Deze BLOG is een informatieve uiting van Verbrugge Groep gemaakt door A.I. Er kunnen geen rechten aan worden ontleend.